令和4年分以後の「業務に係る雑所得」の書類保存・現金主義の特例・収支内訳書添付について

1.雑所得の3つの区分

 雑所得とは、他の9種類の所得(利子所得、配当所得、不動産所得、事業所得、給与所得、退職所得、山林所得、譲渡所得および一時所得)のいずれにも当たらない所得をいい、例えば、公的年金等、非営業用貸金の利子、副業に係る所得が該当します。
 これらの雑所得は、次の3つに区分されます。

(1) 公的年金等の雑所得
 例えば、国民年金、厚生年金、恩給、企業年金などです。

(2) 業務に係る雑所得
 業務に係る雑所得とは、副業に係る所得のうち営利を目的とした継続的なものをいいます。例えば、サラリーマンが行うアフィリエイトやUBER EATS ドライバーの報酬などです。

(3) その他の雑所得
 上記(1)(2)以外の雑所得です。例えば、非営業用貸金の利子、生命保険契約に基づく年金、還付加算金などです。

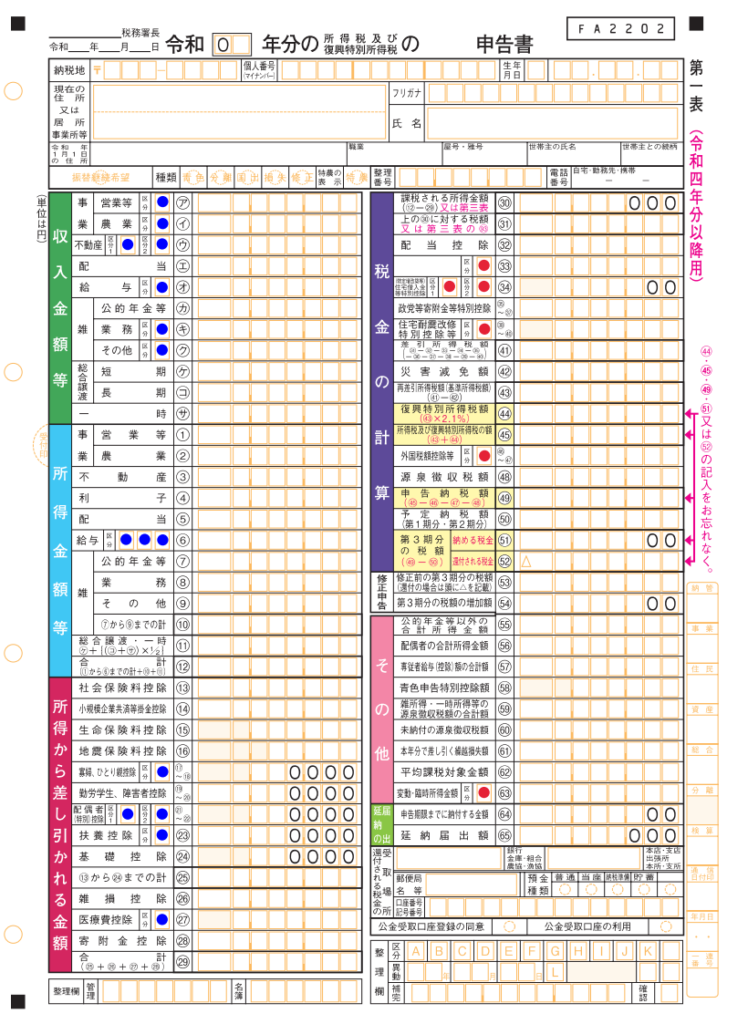
 確定申告書第一表では、次のように区分されています。

2.現金預金取引等書類の保存

 2022(令和4)年分以後の所得税において、上記1.(2)の業務に係る雑所得を有する場合で、その年の前々年分の業務に係る雑所得の収入金額が300万円を超える人は、「現金預金取引等関係書類」」を5年間保存する必要があります。

 例えば、令和4年分の業務に係る雑所得を確定申告する場合に、2020(令和2)年分の業務に係る雑所得の収入金額(収入金額から必要経費を差引いた所得ではありません)が300万円を超えていた人は、令和4年分の現金預金取引等関係書類を保存しなければなりません。
 たとえ令和4年分の業務に係る雑所得の収入金額が300万円以下であったとしても、令和2年分の業務に係る雑所得の収入金額が300万円を超えていたら、書類の保存義務が生じます。

 なお、現金預金取引等書類とは、居住者等が上記1.(2)の業務に関して作成し、または受領した請求書、領収書その他これらに類する書類(自己の作成したこれらの書類でその写しのあるものは、その写しを含みます)のうち、現金の収受もしくは払出しまたは預貯金の預入もしくは引出しに際して作成されたものをいいます。

3.現金主義の特例

 また、その年の前々年分の収入金額が300万円以下である人は、業務に係る雑所得の金額の計算上総収入金額および必要経費に算入すべき金額は、その年において収入した金額および支出した費用の額とすることができます(収入や費用の計上時期を現金の出し入れを基準とする、いわゆる現金主義の特例※)。
 ただし、この特例を受けるには、確定申告書にこの特例を受ける旨を記載しなければなりません。

※ 青色申告の特典である現金主義の特例とは異なる制度です。青色申告における現金主義の特例は、その年の前々年分の不動産所得の金額及び事業所得の金額(事業専従者給与(控除)の額を必要経費に算入しないで計算した金額)の合計額が300万円以下である人(青色申告者)が、税務署に届出をした場合に受けることができます。

4.収支内訳書の添付

 収支内訳書を確定申告書に添付して提出する義務のある人は、次のいずれにも該当する人です。

(1) 事業所得、不動産所得又は山林所得を生ずべき業務を行っている人
(2) 青色申告をしていない人
(3) 確定申告書を提出する人

 したがって、業務に係る雑所得のある人(アフィリエイトを行うサラリーマンなど)は上記の要件を満たさないため、これまでは収支内訳書の添付は不要でした。
 
 しかし、令和4年分以後の所得税においては、業務に係る雑所得を有する場合で、その年の前々年分の業務に係る雑所得の収入金額が1,000万円を超える人は、確定申告書を提出する際に総収入金額や必要経費の内容を記載した書類(収支内訳書など)を添付する必要があります。

確定申告書第一表の「区分」欄を見落としていませんか?

 2021(令和3)年分から、確定申告書第一表左側の「収入金額等」、「所得金額等」、「所得から差し引かれる金額」の各欄に、新たに15か所の「区分」欄(下図の🔵部分)が設けられていることにお気づきでしょうか?
 また、確定申告書第一表右側の「税金の計算」、「その他」の各欄には、少しづつ形を変えながら、2022(令和4)年分では6か所の「区分」欄(下図の🔴部分)が設けられています。
 この「区分」欄には、何を記載すればいいのでしょうか?
 以下では、この「区分」欄の記載内容について確認します。

1.収入金額等の㋐欄又は㋑欄の「区分」

 ㋐欄又は㋑欄の「区分」には、その年の記帳・帳簿の保存の状況について、次の場合に応じて、それぞれ次の数字を記入します。
 なお、4又は5に当てはまる場合、10万円を超える青色申告特別控除の適用は受けられません。

電子帳簿保存法の規定に基づく優良な電子帳簿の要件を満たし、電磁的記録による保存に係る届出書(又は電磁的記録に係る承認申請書)を提出し、総勘定元帳、仕訳帳等について電磁的記録による備付け及び保存を行っている場合 1
会計ソフト等の電子計算機を使用して記帳している場合(1に該当する場合を除きます) 2
総勘定元帳、仕訳帳等を備え付け、日々の取引を正規の簿記の原則(複式簿記)に従って記帳している場合(1又は2に該当する場合を除きます)

3

日々の取引を正規の簿記の原則(複式簿記)以外の簡易な方法で記帳している場合(2に該当する場合を除きます) 4
上記のいずれにも該当しない場合(記帳の仕方が分からない場合を含みます) 5

2.収入金額等の㋒欄の「区分1」と「区分2」

 ㋒欄の「区分1」又は「区分2」には、次の場合に応じて、それぞれ次の数字を記入します。

㋒欄の「区分1」には、国外中古建物の不動産所得に係る損益通算等の特例(措法41の4の3)の適用がある場合は、「1」を記入します。 1
㋒欄の「区分2」には、上記1.収入金額等の㋐欄又は㋑欄の「区分」の記入の仕方を参照し、その年の記帳・帳簿の保存の状況について記入します。 1~5

3.収入金額等の㋔欄の「区分」

 ㋔欄の「区分」には、次の場合に応じて、それぞれ次の数字を記入します。

(1) あなたの給与等の収入金額(税込)が850万円を超え、①あなた、同一生計配偶者若しくは扶養親族のいずれかが特別障害者である場合、又は②23歳未満の扶養親族がいる場合 1
(2) あなたに給与所得と公的年金等の雑所得がある場合で、給与所得控除後の給与等の金額と公的年金等の雑所得の金額の合計額が10万円を超える場合 2
(1)及び(2)の両方に該当する場合 3

4.収入金額等の㋖欄の「区分」

 ㋖欄の「区分」には、次の場合に該当するときは、次の数字を記入します。

業務に係る雑所得の金額の計算上、現金主義の特例を適用する場合 1

5.収入金額等の㋗欄の「区分」

 ㋗欄の「区分」には、次の場合に応じて、それぞれ次の数字を記入します。

個人年金保険に係る収入がある場合 1
暗号資産取引に係る収入がある場合 2
個人年金保険に係る収入及び暗号資産取引に係る収入の両方がある場合 3

6.所得金額等の⑥欄の「区分」

 ⑥欄の「区分」には、給与所得者の特定支出控除を受ける場合にのみ、「給与所得者の特定支出に関する明細書」の区分番号を記入します。

通勤費 1
職務上の旅費 256
転居費(転任に伴うもの) 2
研修費 4
資格取得費(人の資格を取得するための費用) 8
帰宅旅費(単身赴任に伴うもの) 16
勤務必要経費:図書費 32
勤務必要経費:衣服費 64
勤務必要経費:交際費等 128

7.所得から差し引かれる金額の⑰~⑱欄の「区分」

 ⑰~⑱欄の「区分」には、次の場合に該当するときは、次の数字を記入します。

ひとり親控除の適用を受ける場合 1

8.所得から差し引かれる金額の㉑~㉒欄の「区分1」と「区分2」

 ㉑~㉒欄の「区分1」又は「区分2」には、次の場合に応じて、それぞれ次の数字を記入します。

配偶者控除の適用を受ける場合は、「区分1」には記入しません。 不要
配偶者特別控除の適用を受ける場合は、「区分2」に「1」を記入します。 1
国外居住親族の配偶者がいる場合、「親族関係書類」及び「送金関係書類」の両方を給与等の支払者に提出・提示している場合以外は「区分2」に「1」を、「親族関係書類」及び「送金関係書類」の両方を給与等の支払者に提出・提示している場合は「2」を記入します。 1又は2

9.所得から差し引かれる金額の㉓欄の「区分」

 ㉓欄の「区分」には、次の場合に応じて、それぞれ次の数字を記入します。

国外居住親族の扶養親族がいる場合、「親族関係書類」及び「送金関係書類」の両方を給与等の支払者に提出・提示している場合以外は「1」を、「親族関係書類」及び「送金関係書類」の両方を給与等の支払者に提出・提示している場合は「2」を記入します。
国外居住親族の扶養親族が複数いる場合は、その全員の「親族関係書類」及び「送金関係書類」を提出・提示している場合にのみ、「2」を記入します。
1又は2

10.所得から差し引かれる金額の㉗欄の「区分」

 ㉗欄の「区分」には、次の場合に応じて、それぞれ次の数字を記入します。

医療費控除を選択する場合は、「区分」には記入しません。 不要
セルフメディケーション税制による医療費控除の特例を選択する場合は、「区分」に「1」と記入します。 1

11.税金の計算の㉝欄の「区分」

 ㉝欄の「区分」には、次の場合に該当するときは、次の数字を記入します。

事業を営む方が、中小事業者が機械等を取得した場合の所得税額の特別控除など、事業所得等の特例に係る税額控除の適用を受ける場合には、左側空欄 に「投資税額等」、「区分」 に「1」と記入し、控除額を記入します。 1

12.税金の計算の㉞欄の「区分1」と「区分2」

 ㉞欄の「区分1」と「区分2」には、次の場合に応じて、それぞれ次の数字を記入します。

「区分1」は、東日本大震災の被災者の方が、適用期間の特例や住宅の再取得等に係る住宅借入金等特別控除の控除額の特例又は重複適用の特例の適用を受ける場合、「東日本大震災により自己の所有する家屋が被害を受け居住の用に供することができなくなった場合に住宅借入金等特別控除等を受けられる方へ」を参考に記入します。 左記
給与所得者が、既に年末調整でこの控除の適用を受けている場合には、源泉徴収票の「住宅借入金等特別控除の額」欄の額(摘要欄の「住宅借入金等特別控除可能額」欄に金額が記載されている場合はその額)を㉞欄に転記し、「区分2」に「1」を記入します。 1

13.税金の計算の㊳~㊵欄の「区分」

 ㊳~㊵欄の「区分」には、次の場合に応じて、それぞれ次の数字を記入します。

住宅耐震改修特別控除の場合 1
住宅特定改修特別税額控除の場合 2
認定住宅等新築等特別税額控除の場合 3
複数の控除がある場合 4

14.税額の計算の㊻~㊼欄の「区分」

 ㊻~㊼欄の「区分」には、次の場合に応じて、それぞれ次の数字を記入します。

外国税額控除のみ適用があり、かつ、外国税額控除が復興特別所得税から控除されている場合 1
分配時調整外国税相当額控除のみ適用があり、かつ、分配時調整外国税相当
額控除が復興特別所得税から控除されている場合
2
外国税額控除及び分配時調整外国税相当額控除の両方の適用があり、かつ、どちらかの控除(又は両方の控除)が復興特別所得税から控除されている場合 3

15.その他の63欄の「区分」

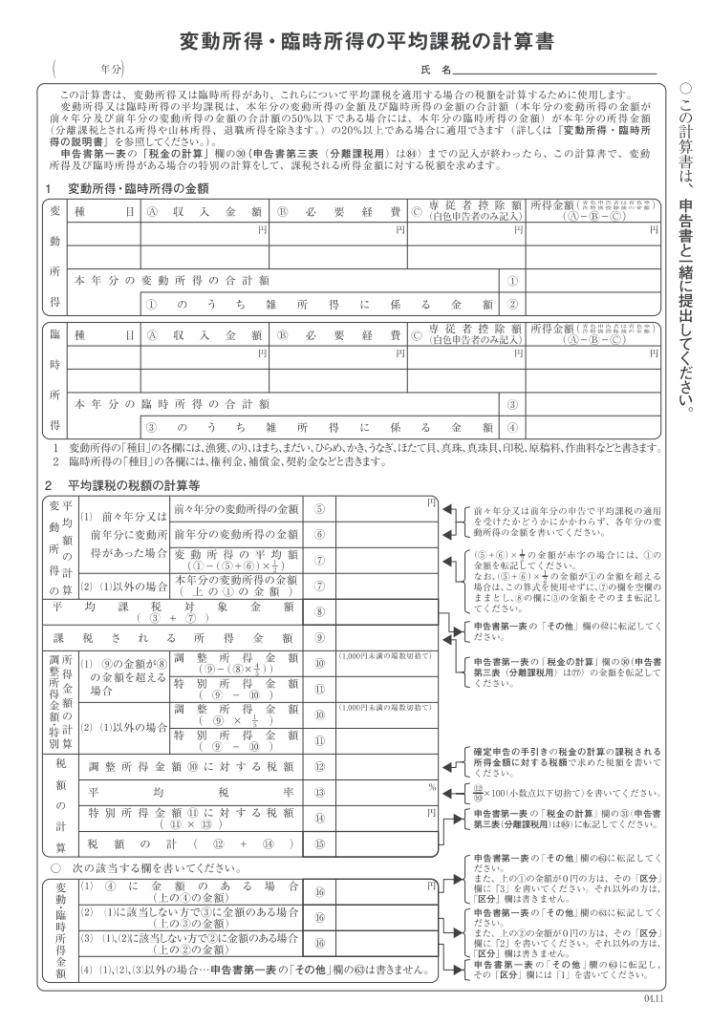
 63欄の「区分」には、「変動所得・臨時所得の平均課税の計算書」の記載に基づいて、次の場合に応じて、それぞれ次の数字を記入します。

(1) 計算書④欄に金額がある場合
計算書①欄に金額がないときは「3」を記入し、それ以外のときは記入を要しません。
3又は不要
(2) (1)に該当しない場合で計算書③欄に金額があるとき
計算書②欄に金額がないときは「2」を記入し、それ以外のときは記入を要しません。
2又は不要
(3) (1)及び(2)に該当しない場合で計算書②欄に金額があるとき
区分欄には「1」を記入します。
1
(4) (1)、(2)及び(3)に該当しない場合
区分欄の記入は要しません。
不要
出所:国税庁ホームページ

土地等の取得に要した借入金利子の計算方法と記載例

1.不動産所得に係る損益通算の特例

 不動産所得、事業所得、山林所得及び譲渡所得の金額の計算上生じた損失の金額は、一定の順序(第一次通算、第二次通算、第三次通算)で他の所得の金額から控除することができます。これを損益通算といいます。
 ところが、不動産所得の金額の計算上生じた損失の金額がある場合に、その年分の不動産所得の金額の計算上必要経費に算入した金額のうちに、不動産所得を生ずべき業務の用に供する土地等(土地又は土地の上に存する権利をいいます)を取得するために要した借入金の利子の額があるときは、次の金額は生じなかったものとされて損益通算の対象にはなりません(事業税では通算できます)。

(1)「土地等の取得に要した借入金利子の額>不動産所得の損失の金額」の場合
 この場合、不動産所得の損失の金額は生じなかったものとされ、損益通算の対象にはなりません。
 例えば、総収入金額が100万円、必要経費が140万円(そのうち土地取得に要した借入金利子が60万円)だとすると、不動産所得の金額は100万円-140万円=△40万円(損失)になります。
 この場合(借入金利子60万円>損失40万円の場合)、不動産所得の損失40万円は生じなかったものとされ損益通算の対象にはなりません。 

(2)「土地等の取得に要した借入金利子の額≦不動産所得の損失の金額」の場合
 この場合、不動産所得の損失の金額のうち土地等の取得に要した借入金利子の額に相当する金額は生じなかったものとされ、損益通算の対象にはなりません。
 例えば、総収入金額が70万円、必要経費が140万円(そのうち土地取得に要した借入金利子が60万円)だとすると、不動産所得の金額は70万円-140万円=△70万円(損失)になります。
 この場合(借入金利子60万円≦損失70万円の場合)、不動産所得の損失70万円のうち土地取得に要した借入金利子に相当する部分の60万円の損失は生じなかったものとされ損益通算の対象にはなりません(損失のうち10万円だけが損益通算されます)。

 以上のように、不動産所得の金額の計算上生じた損失の金額がある場合に、土地等の取得に要した借入金の利子の額があるときは、損益通算に注意しなければなりません。
 では、土地等の取得に要した借入金の利子の額は、どのように計算するのでしょうか?
 土地と建物を一括して購入した場合に、土地取得のための資金と建物取得のための資金を別々の金融機関から借り入れている場合は、計算上の問題は特にありません。
 しかし、土地取得のための資金と建物取得のための資金を同一の金融機関から借り入れている場合も多いものと思われます。このような場合には、土地等の取得に要した借入金の利子の額の計算は、次のようにします。

2.土地等の取得に要した借入金の利子の額の計算

 次の設例を用いて、土地等の取得に要した借入金の利子の額の計算方法を確認します。

設例
・土地の取得価額・・・4,000万円
・建物の取得価額・・・6,000万円
・自己資金・・・・・・2,000万円
・借入金・・・・・・・8,000万円
・令和4年分の借入金利子の額・・・160万円
・令和5年分の借入金利子の額・・・152万円
計算
①まず、借入金が建物の取得に優先的に充てられたものとして、土地の取得に要した借入金の額を求めます。

8,000万円(借入金総額)-6,000万円(建物の取得価額)=2,000万円(土地の取得に要した借入金)

②次に、土地の取得に要した借入金の利子の額を求めます。

令和4年分:160万円×2,000万円/8,000万円=40万円
令和5年分:152万円×2,000万円/8,000万円=38万円

※ 令和5年分以降も、当初の借入金の振分け割合(2,000万円/8,000万円)で計算します。

3.収支内訳書(不動産所得用)と確定申告書第一表の記載

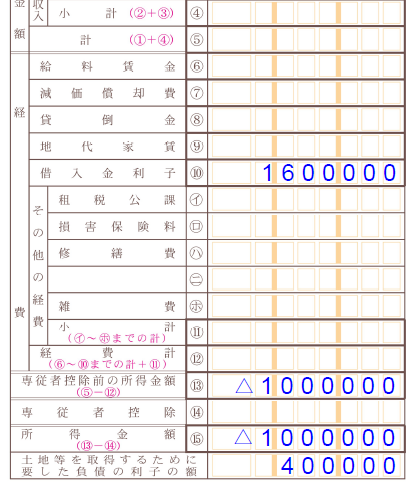
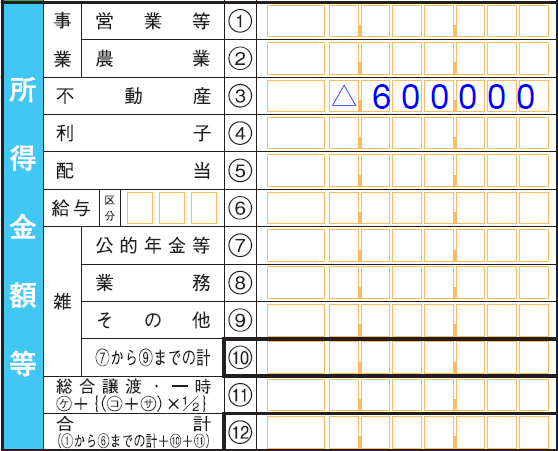
 上記の設例において、令和4年分の不動産所得の損失の金額が100万円だとすると、収支内訳書(不動産所得用)と確定申告書第一表の記載は次のようになります。

繰延資産の任意償却はいつまで可能か?

 繰延資産の償却方法に任意償却という方法があります。法人でも個人でもこの任意償却により繰延資産を償却することができますが、すべての繰延資産に任意償却が適用できるわけではありません。
 また、任意償却による場合に何年以内に償却をしなければならないか、償却期間の途中で均等償却から任意償却に変更できるのか、ということも気になります。
 今回は、任意償却のこれらの点について確認します。

1.会計上の繰延資産と税法上の繰延資産

 繰延資産とは、支出した費用でその支出の効果が1年以上に及ぶものをいいます。
 繰延資産には、旧商法上の繰延資産(以下「会計上の繰延資産」といいます)と法人税法施行令14条6号資産(以下「税法上の繰延資産」といいます)があります。
 また、所得税法施行令7条にも会計上の繰延資産と税法上の繰延資産が例示されています。
 法人税と所得税で異なるのは、所得税における会計上の繰延資産には、法人に関するもの(創立費、株式交付費、社債等発行費)がない点です。

 法人税法における会計上の繰延資産と税法上の繰延資産の範囲は、以下のとおりです。

法人税法上の繰延資産 会計上の繰延資産 — 創立費、開業費、開発費、株式交付費、社債等発行費

税法上の繰延資産

(長期前払費用等)

施設の負担金 公共的施設(道路、堤防、護岸など)
共同的施設(会館、アーケードなど)
資産賃借のための権利金等 建物賃借のための権利金
電子計算機等の賃借に伴う費用
役務の提供を受けるための権利金等 ノウハウの頭金
広告宣伝用資産の贈与費用 看板、ネオン、どん帳など
その他 同業者団体の加入金など

 所得税法における会計上の繰延資産と税法上の繰延資産の範囲は、以下のとおりです。

所得税法上の繰延資産 会計上の繰延資産 — 開業費、開発費

税法上の繰延資産

(長期前払費用等)

施設の負担金 公共的施設(道路、堤防、護岸など)
共同的施設(会館、アーケードなど)
資産賃借のための権利金等 建物賃借のための権利金
電子計算機等の賃借に伴う費用
役務の提供を受けるための権利金等 ノウハウの頭金
広告宣伝用資産の贈与費用 看板、ネオン、どん帳など
その他 同業者団体の加入金など

2.会計上の繰延資産は任意償却が可能

 繰延資産は、収益との対応関係を考慮して、その支出した費用を原則として償却を通じてその効果の及ぶ期間ににわたって費用配分します。
 ただし、会計上の繰延資産については、均等償却だけではなく任意償却の方法によることもできます。
 任意償却とは、繰延資産の額の範囲内の金額を償却費として認めるもので、その下限が設けられていないことから、支出した年に全額償却してもよく、全く償却しなくてもよいという方法です。
 例えば、開業費(開業準備のために支出した広告宣伝費など)の償却期間は5年とされていますので、その支出した費用を原則として60か月で均等償却(月割償却)することになります。
 一方、任意償却の場合は、その支出した費用を支出した年に全額償却(一時償却)してもよく、全く償却しない(償却額0円)こともできます。
 利益が出ているのなら全額償却することも可能ですし、また、利益が出ていないのであれば、利益が出るまで償却しないことも可能です。

3.任意償却に償却期間の制限はあるか?

 ここで気になるのが、任意償却の場合、何年以内に償却をしなければならないかということです。
 例えば、開業費を均等償却する場合は、その償却期間は5年とされていますが、任意償却による場合も5年以内に償却しなければならないのでしょうか?
 結論を先に述べると、任意償却が可能な会計上の繰延資産の未償却残高は、いつでも償却費として損金算入または必要経費に算入することができます。
 繰延資産となる費用(例えば開業費)を支出した後5年を経過した場合に、償却費を損金算入または必要経費に算入できないとする特段の規定はないことから、繰延資産の未償却残高はいつでも償却費として損金算入または必要経費に算入することができます。
 つまり、何年以内に償却しなければならないというような償却期間の制限はなく、償却期間経過後であっても未償却残高がなくなるまで任意償却することができます。
 なお、会計上の繰延資産(例えば開業費)については、支出した年において5年間で均等償却する方法を選択した場合でも、2年目以降にその未償却残高を任意償却することができます。

所得金額調整控除における「23歳未満の扶養親族」とは?

1.所得金額調整控除(子ども等)の適用対象者

 所得金額調整控除は2020年分(令和2年分)から適用されており、子ども・特別障害者等を有する者等の場合と給与所得と年金所得の双方を有する者の場合の2種類の控除があります。
 このうち、子ども・特別障害者等を有する者等の所得金額調整控除は、年末調整において適用することができます。
 一方、給与所得と年金所得の双方を有する者の所得金額調整控除については年末調整では適用を受けることができませんので、適用を受けようとする場合は確定申告をする必要があります。

 子ども・特別障害者等を有する者等の所得金額調整控除の適用を受けることができる人は、その年中の給与の収入金額が850万円を超える給与所得者で、次の(1)から(3)のいずれかに該当する人です。

(1) 本人が特別障害者に該当する人
(2) 年齢23歳未満の扶養親族を有する人
(3) 特別障害者である同一生計配偶者又は扶養親族を有する人

 この控除は扶養控除と異なり、同一生計内のいずれか一方のみの所得者に適用するという制限がありません。したがって、例えば夫婦ともに給与の収入金額が850万円を超えており、夫婦の間に1人の年齢23歳未満の扶養親族である子がいるような場合には、その夫婦双方がこの控除の適用を受けることができます。

2.生まれたての子も23歳未満の扶養親族に含まれる!

 この所得金額調整控除(子ども等)の適用を受けるにあたって、上記1の「年齢23歳未満の扶養親族」は、控除対象扶養親族である16歳以上を年齢の下限とするのか(つまり16歳以上23歳未満)、特定扶養親族である19歳以上を年齢の下限とするのか(つまり19歳以上23歳未満)、あるいは年齢23歳未満であれば年齢の下限はないのか(つまり0歳以上23歳未満)について疑問が生じます。

 結論を先に述べると、所得金額調整控除(子ども等)における「年齢23歳未満の扶養親族」に年齢の下限はありません。したがって、0歳以上23歳未満であれば「年齢23歳未満の扶養親族を有する人」に該当します。
 用語の定義を考えると、扶養親族とは「所得者と生計を一にする親族(配偶者、青色事業専従者として給与の支払を受ける人及び白色事業専従者を除きます)で、合計所得金額が48万円以下58万円以下の人※」をいいます。これに「年齢23歳未満」という要件が加わるだけですので、所得金額調整控除(子ども等)における「年齢23歳未満の扶養親族」に年齢の下限はないことになります。
 例えば、年末の12月31日に子が生まれた場合でも、年齢 23 歳未満の扶養親族を有するという要件を満たすことになりますので、所得金額調整控除(子ども等)の適用を受けることができます。

※ 2025(令和7)年度税制改正により、2025(令和7)年分の扶養親族の所得要件が従前の48万円以下から58万円以下に変わりました。

3.所得金額調整控除(子ども等)の再計算

 年末調整において所得金額調整控除(子ども等)の適用を受けようとする場合、年齢23歳未満の扶養親族を有するかどうかなどの判定は、所得金額調整控除申告書を提出する日の現況により判定することとなります。
 年末調整後、その年12月31日までの間に従業員等に子が生まれ、所得金額調整控除(子ども等)の適用要件を満たして年末調整による年税額が減少することとなる場合、その年分の源泉徴収票を給与等の支払者が作成するまでに、その異動があったことについて従業員等から申出があったときは、年末調整の再計算の方法でその減少することとなる税額を還付してもよいこととされています。
 なお、年末調整の再計算によらず、従業員等が確定申告をすることによって、その減少することとなる税額の還付を受けることもできます。

 また、例えば、20歳の子を23歳未満の扶養親族に該当するものとして所得金額調整控除(子ども等)の適用を受けていたところ、その子のアルバイト収入が当初の見積額よりも多くなり、結果的に合計所得金額が48万円58万円を超えることとなったため年末調整による年税額が増加する場合にも、年末調整の再計算を行います。
 ただし、その従業員等が他の年齢23歳未満の扶養親族を有するなど所得金額調整控除(子ども等)の適用要件を満たしている場合には、所得金額調整控除申告書について、当初申告された子以外の要件に該当する者に訂正されるのであれば、所得金額調整控除(子ども等)については年末調整の再計算を行う必要はありません。

法人成りにおける個人と法人の税務上の取扱い

 個人事業主が既存事業を法人化することを、法人成りといいます。法人成りの際には、個人事業主時代の棚卸資産や固定資産等を法人に引き継ぐことがあります。
 主な引き継ぎ方法には現物出資と売却がありますが、一般的には売却によることが多いと思われます。
 そこで、以下では、法人成りに際して個人から法人へ棚卸資産や固定資産を売却した場合の税務上の取扱いについて確認します。

1.個人から法人へ棚卸資産を売却した場合

 個人事業主が棚卸資産(商品や原材料など)を法人へ売却した場合は、所得税における所得区分は事業所得になります。したがって、個人の確定申告では、通常の売上に加えて法人成りの際の法人への売上も計上しなければなりません。
 また、棚卸資産が課税資産の場合は消費税における課税区分は課税売上に該当しますが、非課税資産(例えば、不動産販売業における土地など)の場合は非課税売上に該当します。
 一方、個人から棚卸資産を購入した法人は、その棚卸資産を仕入(商品)として計上します。

2.個人から法人へ減価償却資産を売却した場合

 個人事業主が減価償却資産(建物附属設備、車両運搬具、備品など)を法人へ売却した場合は、所得税法における所得区分は譲渡所得(総合課税)になります。
 また、課税資産の場合は消費税における課税区分は課税売上に該当しますが、非課税資産(例えば、介護タクシー事業における福祉車両※など)の場合は非課税売上に該当します。
 一方、個人から減価償却資産を購入した法人は、その減価償却資産を有形固定資産として計上し、中古資産の取得として見積法又は簡便法による耐用年数で減価償却を行います(中古資産の耐用年数によらずに、法定耐用年数で減価償却することもできます)。
 ただし、取得価額が30万円未満の少額減価償却資産については、損金経理を要件として全額を損金算入することができます(青色申告を行う中小企業者)。

※ 車椅子のまま車に乗るタイプであれば消費税は非課税ですが、助手席や後部座席が回転・昇降するタイプは、消費税の課税対象となります。

3.個人から法人へ事業用建物・土地を売却した場合

 個人事業主が事業用の建物や土地を法人へ売却した場合は、所得税法における所得区分は譲渡所得(分離課税)になります。
 また、建物(課税資産)の場合は消費税における課税区分は課税売上に該当しますが、土地(非課税資産)の場合は非課税売上に該当します。
 一方、個人から建物や土地を購入した法人は、その建物や土地を有形固定資産として計上し、建物については中古資産の取得として見積法又は簡便法による耐用年数で減価償却を行います(中古資産の耐用年数によらずに、法定耐用年数で減価償却することもできます)。
 仮に、建物の取得価額が30万円未満だった場合は、損金経理を要件として全額を損金算入することができます(青色申告を行う中小企業者)。
 なお、土地は非減価償却資産であるため、減価償却は行いません。

住民票の住所と現住所が異なる場合の確定申告書の提出先

1.納税地

 確定申告書は、納税地の所轄税務署長に提出します。所得税法では、下表のように納税地を定めています。

判定基準 納税地 納税者
原則 特例
① 国内に住所を有する場合※1 住所地 居所、事業所等を納税地として選択する場合※3 居住者※4
② 国内に住所を有せず、居所を有する場合※2 居所地
③ 国内に恒久的施設(事務所、事業所等)を有する場合 恒久的施設の所在地 — 非居住者※4
④ かつて住所又は居所を有していた場所に親族等が現在居住している場合 当時の住所地又は居所地
⑤ 上記③④に該当しない場合で、国内にある不動産の貸付け等の対価を受ける場合 貸付資産の所在地
⑥ 上記③④⑤に該当しないで、納税地を選択した場合 その者の選択した場所
⑦ 上記③④⑤⑥に該当しない場合 麴町税務署

※1 住所とは生活の本拠をいい、生活の本拠であるかどうかは客観的事実により判定します(所得税基本通達2-1)。
※2 居所とは相当期間継続して居住している場所をいい、住所といえる程度に達していないものをいいます(神戸地裁平14.10.7判決)。
※3 納税地の特例を選択する場合は、変更前の所轄税務署長に対して「納税地の変更に関する届出書」を提出する必要があります(所得税法第16条)。
※4 納税者の区分(居住者・非居住者)は、次のとおりです。

納税者の区分 定義
居住者 永住者 日本国内に住所を有し、又は現在まで引き続いて1年以上居所を有する個人
非永住者 居住者のうち、日本の国籍を有しておらず、かつ、過去10年以内において国内に住所又は居所を有していた期間の合計が5年以下である個人
非居住者 居住者以外の個人

 確定申告書は納税地の所轄税務署長に提出しますが、居住者については、国内に住所を有する場合は、原則として住所地が納税地となります。
 住所とは生活の本拠をいい、客観的事実によって判定します。一般的には住民票の登録をしている住所が納税地になりますので、確定申告書は原則として住民票のある住所地の所轄税務署長に提出します。

 会社員等の給与所得者でも、医療費控除やふるさと納税等の寄附金控除を受ける場合などは確定申告をする必要があります。基本的には住民票のある住所地と現住所は一致しますので、確定申告書の提出先を迷うことはありません。
 しかし、引越しや転勤などで住所が変わったにもかかわらず、住民票異動の手続きをしていないため、住民票に記載されている住所と現住所が異なることがあります。
 このような場合は、住民票のある住所地と現住所のどちらに確定申告書を提出すればいいのか疑問が生じますが、現住所の所轄税務署長に確定申告書を提出すればよいことになっています。

 また、個人事業主が住所地や居所地以外の地で事業をしている場合は、事業所の所在地を納税地とすることができます。この納税地の特例を選択する場合は、変更前の所轄税務署長に対して「納税地の変更に関する届出書」を提出する必要があります。

2.住民税は二重課税されないか?

 住民票のある住所と実際の現住所が異なる場合は、現住所の所轄税務署長に確定申告書を提出することになりますが、この場合に心配なのが、住民票のある住所地と現住所で住民税が二重課税されないか、ということです。
 住民税は住民票のある市町村が課税しますが、今回のケースのように住民票のある市町村と現住所の市町村が異なっている場合は、現住所の市町村が課税することになっています(地方税法294条3項・4項)。したがって、住民税が二重課税されるということはありません。

 ただし、市町村内に事業所等を有する個人事業主で当該市町村内に住所(生活の本拠)を有しない者は、原則として住民税の均等割が課税されます。
 しかし、前年の合計所得金額が市町村の条例で定める金額以下の場合は、均等割は非課税となります(地方税法294条1項2号)。

「家内労働者等の必要経費の特例」とは?

 事業所得又は雑所得(公的年金等以外の雑所得)の金額は、総収入金額から実際にかかった必要経費を差し引いて計算することになっています。
 しかし、家内労働者等が事業所得又は雑所得を有する場合において、実際にかかった必要経費の額が55万円(2019(令和元)年分以前は65万円。以下同じ)に満たないときは、これらの所得金額の計算上、必要経費の額を合計で55万円まで算入することが認められています。これを、家内労働者等の必要経費の特例といいます。
 今回は、この特例について確認します。

1.家内労働者等とは?

 家内労働者等とは、家内労働法に規定する家内労働者や、外交員、集金人、電力量計の検針人のほか、特定の者に対して継続的に人的役務の提供を行うことを業務とする者をいいます。
 具体的には、下表のとおりです。

① 家内労働法に規定する家内労働者(家内労働法2条)
 物品の製造、加工、改造、修理、浄洗、選別、包装、解体、販売又はこれらの請負を業とする者から、主として労働の対償を得るために、その業務の目的物たる物品(物品の半製品、製品、附属品又は原材料を含む)について委託を受けて、物品の製造、加工、改造、修理、浄洗、選別、包装又は解体に従事する者であって、その業務について同居の親族以外の者を使用しないことを常態とする者をいいます。
② 外交員、集金人、電力量計の検針人
③ 特定の者に対して継続的に人的役務の提供を行うことを業務とする者
 例えば、クリーニング取次業、写真現像焼付の取次業、宅配便の取次業、損保代理業、シルバー人材センターの業務に就業する者などが一般に該当します。
 ピアノ教師や学習塾については、特定の業者が主宰するものは対象となりますが、自らが営むものは対象となりません。

2.特例の対象となる者

 次のいずれにも該当する者は、家内労働者等の必要経費の特例の対象となります。

(1) 事業所得又は雑所得を有する家内労働者、外交員、集金人、電力量計の検針人又は特定の者に対して継続的に人的役務の提供を行うことを業務とする者
(2) 事業所得の金額及び雑所得の金額の計算上必要経費に算入すべき金額と給与所得の収入金額との合計額が55万円に満たない者

 具体的には、以下のような場合には、この特例の対象となるか否かについて注意が必要です。

① 自宅で生徒数人を教えている教師が、家内労働者等の特例を適用している。
→ピアノ教師や学習塾経営者などのように、その業務の性質上、不特定の者を対象として人的役務を提供するものは家内労働者等に含まれません。
 ただし、ヤマハ、カワイ等のピアノ教室の専属講師は、家内労働者等の特例の適用があります。
② 洋服の寸法直し業を一般の多数の人を相手に営んでいるのに、家内労働者等の特例を適用している。
→特定の販売店の専属として洋服の寸法直し業を営んでいる場合には、家内労働者等の特例の適用がありますが、一般の多数の人を相手に営んでいる場合は適用することができません。
③ ヤクルト販売で、売上、仕入を計上している者が、家内労働者等の特例を適用している。
→売上、仕入を計上している者は販売業となるため、家内労働者等の特例の対象とはなりません。
 ただし、ヤクルト販売会社と販売役務提供契約等を締結して役務提供の対価を得ている場合には、家内労働者等の特例の対象となります。
④ 損保代理業やクリーニング(写真現像焼付、宅配便)の取次業で、役務の提供先が3か所ということで、家内労働者等の特例の適用がないとしている。
→「特定の者」は必ずしも単数の者をいうのではなく、人的役務の提供先が特定している限り、複数の者であっても差し支えありません。
⑤ ホステス報酬で、接客した不特定多数の客から支払われたものを経営者が代理受領している場合に、家内労働者等の特例を適用していない。
→家内労働者等の特例を適用できるのは、特定の者に対して人的役務の提供をしている者であることから、ホステスの報酬が時間給による場合等であれば家内労働者等の特例を適用して差し支えありません。

3.特例の計算方法

 冒頭で述べたように、この特例は、家内労働者等が事業所得又は雑所得を有する場合において、実際にかかった必要経費の額が55万円に満たないときは、これらの所得金額の計算上、必要経費の額を合計で55万円まで算入することを認めるというものです。
 ただし、次の点に注意しなければなりません。

(1) 特例の必要経費額は、事業所得や公的年金等以外の雑所得の収入金額が限度です。
(2) 他に給与所得を有する場合には、55万円から給与所得控除額を控除した残額と実際にかかった経費との高い方が必要経費となります。

 これらの注意点を踏まえて、家内労働者等の事業所得又は雑所得とそれ以外の所得がある場合の所得金額の計算方法を、以下の例で確認します。

(1) 公的年金等以外の雑所得が2種類ある場合

① 生命保険契約に基づく年金の収入金額が100万円、必要経費が80万円
② シルバー人材センターからの収入金額が100万円、必要経費が30万円
 生命保険契約に基づく年金及びシルバー人材センターの必要経費の合計が 55万円以上であるため、家内労働者等の特例の適用はありません。
 したがって、所得金額の計算は次のようになります。
① 生命保険契約に基づく年金分:100万円-80万円=20万円
② シルバー人材センター分:100万円-30万円=70万円
∴ 公的年金等以外の雑所得の金額:①+②=90万円

(2) 公的年金等の雑所得と公的年金等以外の雑所得がある場合

① 公的年金等の収入金額が150万円(年齢は70歳)
② 生命保険契約に基づく年金の収入金額が30万円、必要経費が15万円
③ シルバー人材センターからの収入金額が80万円、必要経費が10万円
 生命保険契約に基づく年金及びシルバー人材センターの必要経費の合計が 55万円未満であるため、家内労働者等の特例を適用できます。
 したがって、所得金額の計算は次のようになります。
① 公的年金等分:150万円-公的年金等控除額 110万円=40万円
② 生命保険契約に基づく年金分及び③シルバー人材センター分:30万円+80万円-55万円=55万円
∴公的年金等の雑所得の金額:40万円、公的年金等以外の雑所得の金額:55万円

(3) 給与所得と公的年金等以外の雑所得がある場合

① 給与の収入金額が 40万円
② シルバー人材センターからの収入金額が40万円、必要経費が10万円
 家内労働者等の必要経費の特例で認められる 55万から給与の収入金額 40万円を差し引いた15万円と実際にかかった経費10万円との高い方である15万円が必要経費となります。
 したがって、所得金額の計算は次のようになります。
① 給与分:給与の収入金額 40万円-給与所得控除 40万円=0円
② シルバー人材センター分:40万円-15万円=25万円
∴給与所得の金額0円、公的年金等以外の雑所得の金額:25万円


4.青色申告特別控除、更正の請求との関係

 最後に、家内労働者等の特例と青色申告特別控除及び更正の請求との関係について述べます。

(1) 青色申告者が家内労働者等の特例を受ける場合でも、青色申告特別控除の適用を受けることができます。
 家内労働者等の特例により必要経費を計算する場合においては、青色申告特別控除の適用に関し何らかの制限があるわけではありませんので、青色申告特別控除の適用を受けることができます。
(2) 家内労働者等の特例を受けずに確定申告をした場合は、更正の請求をすることができます。
 家内労働者等の事業所得又は雑所得の計算上必要経費に算入される金額が55万円に満たない場合には、所得税法第37条(必要経費)の規定にかかわらず55万円とされることから、家内労働者等の特例を適用しなかったことは、国税通則法第23条第1項第1号に規定する「課税標準額等若しくは税額等の計算が国税に関する法律の規定に従っていなかったこと又は当該計算に誤りがあった」ことにあたるため、更正の請求をすることができます。
 なお、家内労働者等の特例については申告要件とされていないことから、この特例を適用して課税所得がなくなる場合は、所得税の申告は不要となります。

コインパーキングの所得は不動産所得ではありません

 所得税には10種類の所得区分(利子所得、配当所得、不動産所得、事業所得、給与所得、退職所得、山林所得、譲渡所得、一時所得、雑所得)があります。
 個人事業者が所得税の確定申告をする際に、自分の所得がどの所得区分に該当するのかについて気をつけなければなりませんが、その判断に迷う場合もあります。
 以下では、迷いやすい例として、駐車場の貸付けを行う個人事業者の所得区分について確認します。

1.所得区分の判断基準(所得税基本通達27-2)

 駐車場の貸付けによる所得がどの所得区分に該当するかを考えるとき、まず「不動産所得」が思い浮かびますが、これは間違っていません。
 実際に所得税法第26条には、次のように不動産所得の意義が規定されています。

 不動産所得とは、不動産、不動産の上に存する権利、船舶又は航空機(以下この項において「不動産等」という。)の貸付け(地上権又は永小作権の設定その他他人に不動産等を使用させることを含む。)による所得(事業所得又は譲渡所得に該当するものを除く。)をいう。

 したがって、駐車場という不動産の貸付けによる所得が不動産所得に該当するという判断は、間違っていません。
 しかし、もう少し細かく見ていくと、所得税基本通達27-2(有料駐車場等の所得)には、次のような記載があります。

 いわゆる有料駐車場、有料自転車置場等の所得については、自己の責任において他人の物を保管する場合の所得は事業所得又は雑所得に該当し、そうでない場合の所得は不動産所得に該当する。

 この所得税基本通達27-2によって、駐車場の貸付けによる所得でも、不動産所得ではなく事業所得又は雑所得に該当する場合があることがわかります。そして、その判断基準は「自己の責任において他人の物を保管する」か否かということになります。

 この判断基準に従うと、自己(駐車場を経営する個人事業者)の責任において他人の物(車両)を保管するいわゆる「時間貸し駐車場」による所得は、事業所得又は雑所得に該当することになります。
 したがって、コインパーキングによる所得は、事業所得か雑所得になります※。

 所得税法第26条における不動産の貸付けのうち、駐車場については、車両の管理責任のないいわゆる「月極駐車場(青空駐車場のような単に土地のみの貸付けやアスファルト敷等の簡易な構築物を設置しての貸付け)」を想定しているといえます。
 なお、不動産の貸付けによる所得は、事業として行われている場合であっても事業所得とはならず不動産所得になりますが※、これも駐車場に関しては月極駐車場の場合です。

※ 駐車場の貸付けによる所得が事業所得と雑所得のどちらになるのかについては、不動産の貸付けが事業的規模で行われているか否かの判定基準が参考になりますが、これについては、本ブログ記事「土地の貸付けの事業的規模の判定基準」をご参照ください)。

2.駐車場経営に関する「所得の帰属」の注意点

 今回のメインテーマである駐車場経営における所得区分について簡単にまとめると、次のようになります。

貸付形態 所得区分
時間貸し駐車場 事業所得又は雑所得
月極駐車場 不動産所得

 ここで、駐車場経営におけるもう一つの根本的な注意点として、誰が申告すべきかという「所得の帰属」を挙げます。例えば、次のような例です。

土地を無償で借りて駐車場経営を行っている場合の所得は、土地の貸し手と借り手のどちらが申告すべきか?

  土地を無償で借りて、借り手が月極駐車場として貸付け(青空駐車場のような単に土地のみの貸付けやアスファルト敷等の簡易な構築物を設置しての貸付け)を行っている場合は、その土地の所有者(名義人)の不動産所得となります(所得税基本通達12-1)。したがって、土地の貸し手が申告(不動産所得)することになります。

 土地を無償で借りていても、借り手が時間貸し駐車場として貸付け(借り手が建物・設備等を設置して、単に土地の使用料ではなく、サービス・管理等を伴い借り手の経営する要素が大であるような貸付け)の場合は、借り手の事業所得又は雑所得となります。したがって、土地の借り手が申告(事業所得又は雑所得)することになります。

※ 未分割の相続財産から生じる不動産所得の帰属については、本ブログ記事「未分割の相続財産から生じた不動産所得の帰属は?」をご参照ください。

自家用車を非業務用から業務用に転用した場合の減価償却費の計算

 個人事業主として起業した際に、それまで自家用車(プライベート用)として使用していた車両を、業務用として使用することがあります。

 新車で購入した車両を非業務用から業務用に転用した場合の減価償却費の計算には、2つのステップが必要です。次の設例により、計算方法を確認します。

【設例】
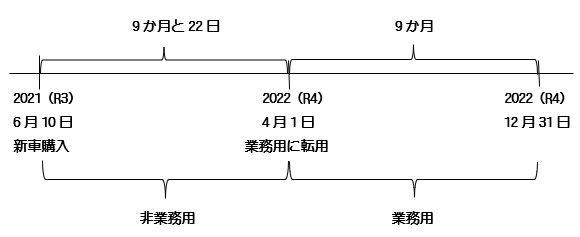
 2021(令和3)年6月10日に新車を購入し自家用車として使用していましたが、個人事業主として起業した際に、当該車両を2022(令和4)年4月1日から事業用の車両として使用することにしました。この場合の2022(令和4)年分の減価償却費の計算はどうなりますか。

 ・新車は2021(令和3)年6月10日に購入したものである。
 ・新車の取得価額:200万円
 ・新車の法定耐用年数:6年


1.業務用に転用した日における未償却残高

(1) 非業務用期間中の耐用年数と償却率
法定耐用年数の1.5倍に相当する年数※1及び償却率※2を求めます。
 6年×1.5=9年→0.111(9年の償却率)

※1 1年未満の端数があるときは切り捨てます。
※2 償却率は、旧定額法の償却率を適用します(非業務用資産の減価の額の計算 は、2007(平成19)年4月1日以後に取得した資産であっても、旧定額法により計算することとなります)。

(2) 非業務用期間中の減価の額
非業務用期間における減価の額を旧定額法で計算します。
2021(令和3)年6月10日から2022(令和4)年3月31日まで→9か月と22日→1年※
 2,000,000円×0.9×0.111×1年=199,800円

※ 非業務用期間に係る年数に1年未満の端数があるときは、6月以上の端数は1年とし、6月に満たない端数は切り捨てます。

(3) 業務用に転用した日における未償却残高
 2,000,000円-199,800円=1,800,200円

2.業務用に転用後の減価償却費の計算

(1) 2022(令和4)年分の減価償却費の計算
2,000,000円×0.167×9/12=250,500円

※ 車両の取得年月日が2007(平成19)年4月1日以後のため、定額法(償却率 0.167)で計算します。

(2) 2022(令和4)年12月31日の未償却残高
 1,800,200円-250,500円=1,549,700円

※ 中古取得資産のケースについては、本ブログ記事「中古建物を非業務用から業務用に転用した場合の減価償却費の計算」をご参照ください。