売上に係る消費税額の2割を納税額として計算する「2割特例」は、2026(令和8)年9月30日の属する課税期間の末日を以って終了しますので、個人事業者については2026(令和8)年分の消費税申告が最後の2割特例の適用となります。
2割特例が終わった後は、個人事業者限定で2027(令和9)年分と2028(令和10)年分の消費税申告で、売上に係る消費税額の3割を納税額として計算する「3割特例」が用意されています※。
個人事業者については、2割特例が終わっても3割特例を適用することができますが、基準期間における課税売上高が1,000万円を超える場合などは、3割特例を適用することができません。
3割特例を適用できない場合に選択し得る消費税の申告方法には、仕入控除税額について実額で計算する「本則課税」と、業種ごとに決められたみなし仕入率を用いて仕入控除税額を計算する「簡易課税」のどちらかになります。
本則課税を適用する場合は届出の必要はありませんが、簡易課税を適用する場合は届出をしなければなりません。
以下では、2割特例を適用した課税期間の翌課税期間に簡易課税を適用する場合の届出書の書き方(注意点)と記載例について確認します(3割特例適用後の場合も基本的に同じです)。
※ 3割特例については、「2割特例が終われば個人事業者限定で3割特例あり(令和8年度税制改正)」をご参照ください。
1.簡易課税制度選択届出書の提出時期
事業者がその基準期間における課税売上高が5,000万円以下である課税期間について簡易課税制度の適用を受けようとする場合は、原則として適用を受けようとする課税期間の初日の前日までに「簡易課税制度選択届出書」を提出しなければなりません。
しかし、2割特例の適用を受けた課税期間の翌課税期間であれば、簡易課税制度選択届出書を、簡易課税の適用を受けようとする課税期間の初日の前日までに提出しなくても、簡易課税の適用を受けることができます。
2割特例の適用を受けた事業者が、その適用を受けた課税期間の翌課税期間に係る確定申告期限までに、その翌課税期間から簡易課税制度の適用を受ける旨を記載した簡易課税制度選択届出書を提出した場合には、その翌課税期間から簡易課税の適用を受けることができます(消費税簡易課税制度選択届出書の提出に係る特例)。
例えば、、令和8年分まで2割特例で申告を行っていた個人事業者が、翌年分(令和9年分)は3割特例で申告しようとしていたところ、基準期間における課税売上高が1,000万円を超えていて3割特例を適用できない場合や、3割特例より簡易課税の方が有利であることが判明した場合は、令和9年分から簡易課税制度の適用を受ける旨を記載した簡易課税制度選択届出書を令和9年分の消費税確定申告期限(令和10年3月31日)までに提出すれば、令和9年分から簡易課税制度の適用を受けることができます。
2.記載例と記入上の注意点
以下では、2026(令和8)年分まで2割特例を適用していた個人事業者が、基準期間における課税売上高が1,000万円超となったため、2027(令和9)年分から簡易課税を適用する場合の届出書の記載例と記入上の注意点を示します。
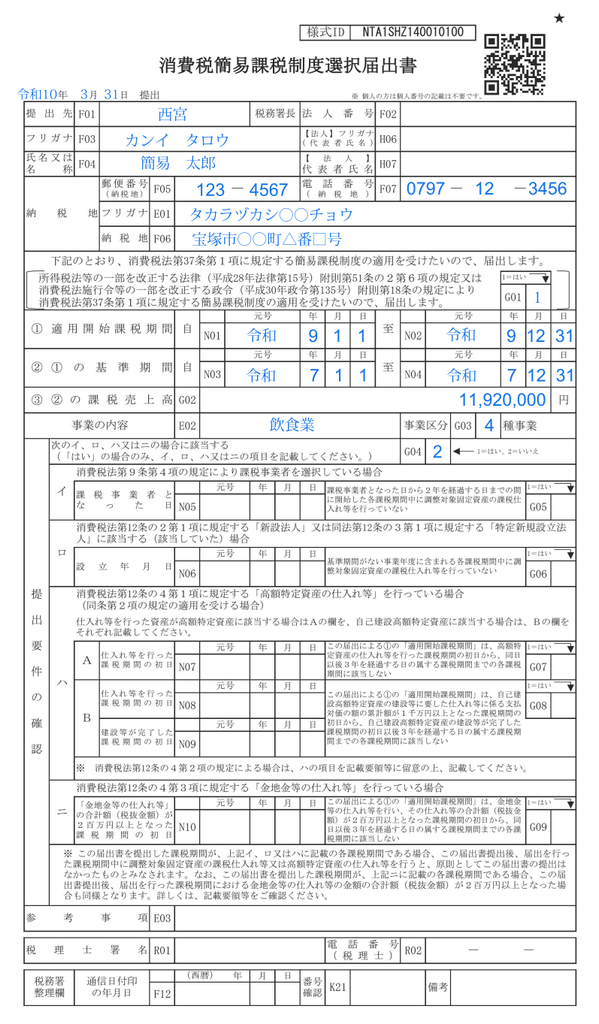
記入上の注意点は、次のとおりです。
① 2割特例の適用を受けた事業者が、その適用を受けた課税期間(令和8年)の翌課税期間(令和9年)から簡易課税制度を選択適用する場合は、「下記のとおり、消費税法第37条第1項に規定する簡易課税制度の適用を受けたいので、届出します。」欄の「G01」欄に数字の「1」を記入します。
② 注目すべき点は、この届出書の左上の提出日が「令和10年3月31日」となっていることです。
以前は、2割特例を適用した後の令和9年分の申告で簡易課税を適用する場合は、令和9年12月31日までにこの届出書を提出する必要がありましたが、2026(令和8)年度税制改正で、先に述べたように令和9年分の消費税確定申告期限である令和10年3月31日までに提出すればよいことになりました。
これにより、消費税申告書と同時に簡易課税選択届出書を提出することが可能となりましたので、以前より届出書の提出漏れが防げるようになると思われます。