2026(令和8)年の年末調整において、以下の制度上の改変が行われます。
① 基礎控除額と給与所得控除額の見直し※
② 扶養親族等の所得要件の改正※
③ 令和8年分の「基礎控除申告書」「配偶者控除等申告書」「特定親族特別控除申告書」の様式変更
④ 令和8年分の「源泉徴収簿」の様式変更
⑤ 保険料控除の見直し(一般の生命保険料控除の特例)
⑥ 給与所得の源泉徴収票の記載事項の変更
⑦ 法定調書の電子的提出義務の対象枚数引き下げ
⑧ 源泉徴収票のみなし提出の特例
今回は、上記のうち⑧源泉徴収票のみなし提出の特例について確認します。
※ ①については、「基礎控除・給与所得控除の引き上げと源泉徴収事務・年収の壁への影響(令和8年度税制改正)」を、②については「扶養控除・配偶者(特別)控除・ひとり親控除・特定親族特別控除の所得要件の見直し(令和8年度税制改正)」をご参照ください。
1.源泉徴収票を税務署に提出する必要がなくなる!
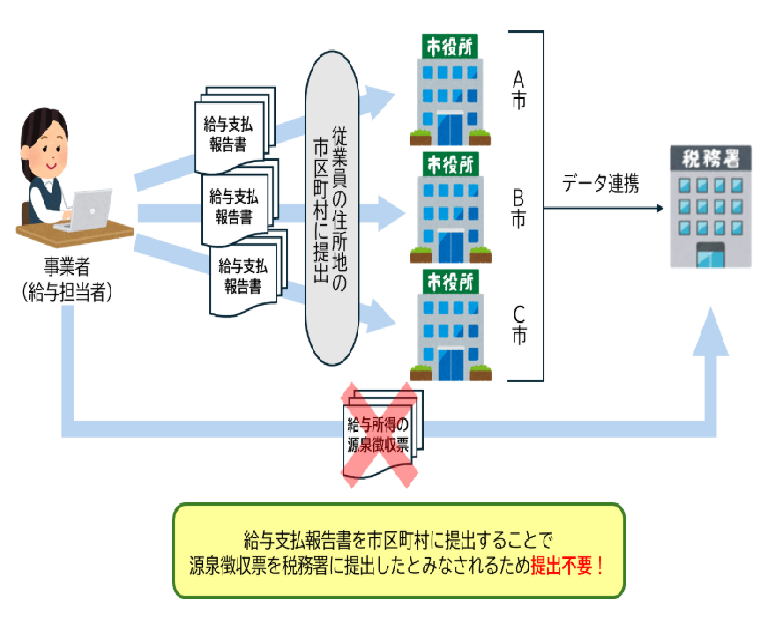
これまでは、給与の支払をする事業者は、受給者(従業員等)が住んでいる市区町村に給与支払報告書を提出するほか、給与所得の源泉徴収票を事業者の所轄税務署にも提出する必要がありました。
しかし、2027(令和9)年1月1日以後に提出すべき2026(令和8)年分以後の給与所得の源泉徴収票については、事業者の提出事務の負担軽減を目的として、給与支払報告書を市区町村へ提出した場合には、税務署へ給与所得の源泉徴収票を提出したものとみなされます。
そのため、税務署に給与所得の源泉徴収票を提出する必要がなくなります。
ただし、受給者へ交付する源泉徴収票は、引き続きすべての受給者に対して作成・交付を行う必要があります。
また、これに伴い 、給与所得の源泉徴収票の提出範囲が、給与支払報告書と同じになります。
2.給与所得の源泉徴収票の提出範囲
これまでは、税務署に提出する給与所得の源泉徴収票と市区町村に提出する給与支払報告書では提出範囲が異なっていましたが、源泉徴収票のみなし提出の特例の創設に伴い、給与所得の源泉徴収票の提出範囲が給与支払報告書の提出範囲と同じになりました。
具体的には、年末調整をしたものも年末調整をしなかったものも、「年の中途で退職した者に対するその年中に支払った給与等の支払金額が30万円以下である場合を除くすべての給与等」が提出範囲となります。
実務上は、退職者で支払金額が30万円以下の従業員の提出も可となっており、提出を推奨している市区町村もあります。
3.法定調書合計表の提出
2027(令和9)年1月1日以後に提出すべき給与所得の源泉徴収票については、給与支払報告書を市区町村に提出した場合には税務署に提出したものとみなされ、税務署への源泉徴収票の提出は不要になるため、給与所得の源泉徴収票等の法定調書合計表(以下「法定調書合計表」といいます)の提出も不要となります。
ただし、法定調書合計表は給与所得の源泉徴収票を含む6種類の法定調書の兼用様式であることから、給与所得の源泉徴収票については給与支払報告書を市区町村に提出することで税務署への提出が不要な場合でも、退職所得の源泉徴収票など給与所得の源泉徴収票以外の以下の5つの法定調書のいずれかを税務署に提出するときは、引き続き法定調書合計表の提出が必要となります。
① 退職所得の源泉徴収票
② 報酬、料金、契約金及び賞金の支払調書
③ 不動産の使用料等の支払調書
④ 不動産等の譲受けの対価の支払調書
⑤ 不動産等の売買又は貸付けのあっせん手数料の支払調書
なお、法定調書合計表には実際に税務署に提出する法定調書について記載することになるため、税務署に提出しない給与所得の源泉徴収票に係る記載は不要です。