輸出業者など免税売上が多い事業者は、消費税の還付を早期に受けるために、「消費税課税期間特例選択・変更届出書」(以下「届出書」といいます)を提出して、課税期間を短縮することがあります。
この届出書については、基本的には用紙の裏面にある「消費税課税期間特例選択届出書の記載要領等」(以下「記載要領等」といいます)のとおりに書けばいいのですが、法人がその設立1期目から課税期間を短縮する場合は、少し迷う箇所があるかもしれません。
例えば、X1年10月10日に設立された法人(1期目の事業年度はX1年10月10日~X2年9月30日)が、その設立1期目から消費税の課税期間を3か月に短縮する場合、3か月ごとの課税期間は次のようになります(1期目から消費税の課税事業者になる要件は満たしているものとします)。
・X1年10月10日~X2年1月9日
・X2年1月10日~X2年4月9日
・X2年4月10日~X2年7月9日
・X2年7月10日~X2年9月30日
この場合の届出書の書き方と記載例は次のようになります。
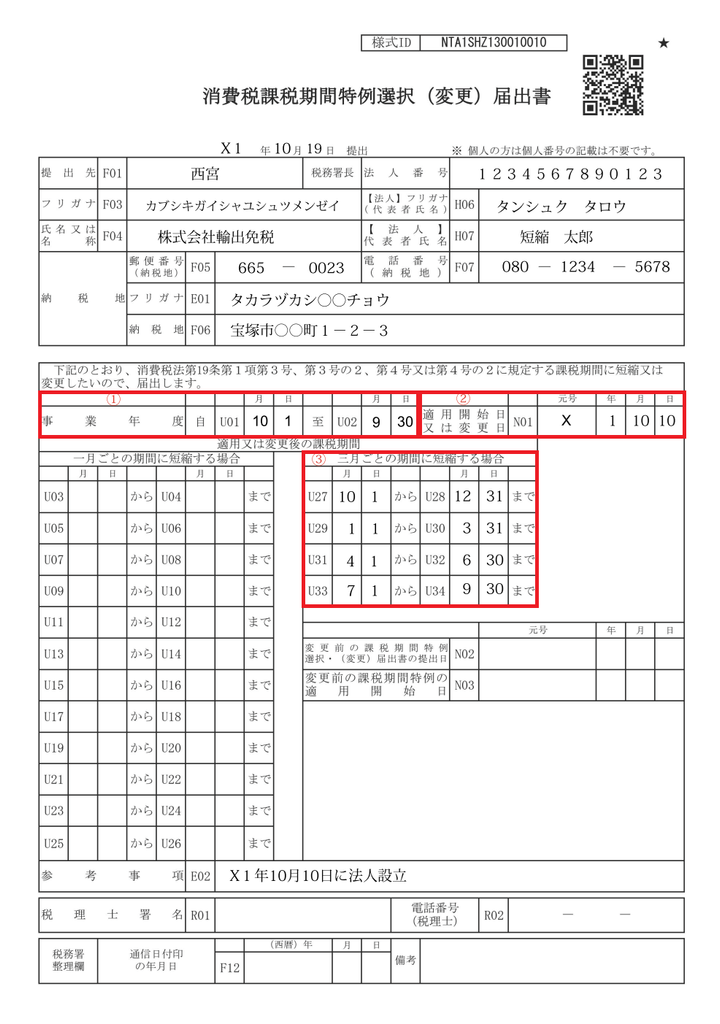
届出書の書き方のポイントは、以下の3点です。
①「事業年度」欄
記載要領等には、「『事業年度』欄には、法人の事業年度を記載します(個人事業者の方は不要です)。」というシンプルな一文が載っています。
設立2期目以降であれば、特に迷うことはないと思いますが、設立1期目の場合は、1期目の事業年度(10月10日~9月30日)を書けばいいのか本来の事業年度(10月1日~9月30日)を書けばいいのか迷うかもしれません。
答えは、記載要領等にあるとおり、設立1期目であっても本来の事業年度を記載します。
②「適用開始日又は変更日」欄
記載要領等には、「『適用開始日又は変更日』欄には、特例により短縮される課税期間のうち、適用を開始する課税期間の初日又は変更により適用を開始する課税期間の初日を記載します。」と載っています。
今回は、設立1期目の最初の日(法人設立日)から課税期間短縮特例の適用を受けたいので、法人設立日(X1年10月10日)を記載します。
③「三月ごとの期間に短縮する場合」欄
記載要領等には、「その事業年度の開始の日以後3月ごとに区分した各期間」と載っています。
さらに例として、9月決算法人の場合は、「『10月1日から12月31日まで』、『1月1日から3月31日まで』、『4月1日から6月30日まで』及び『7月1日から9月30日まで』の各期間」を記載すると書かれています。
10月1日に設立された法人であれば、記載要領等に示されているとおりに書くことに疑問の余地はないと思われます。
しかし、今回は10月10日に設立された法人が設立1期目から課税期間短縮特例の適用を受けるための届出書であることを鑑みると、先に示した設立1期目の次の期間(変則的な期間)を書くべきではないかという疑問が生じます。
・X1年10月10日~X2年1月9日
・X2年1月10日~X2年4月9日
・X2年4月10日~X2年7月9日
・X2年7月10日~X2年9月30日
ここが一番迷うところかもしれませんが、答えは記載要領等にあるとおり、設立1期目であっても、本来の事業年度を機械的に区切った本来の課税期間を記載します。
なお、1期目の変則的な課税期間をどこにも記載しないことが気になる場合は、「参考事項」欄に「X1年10月10日に法人設立」と記載しておけばよいと思われます。