フランチャイズ契約における加盟金の税務処理

 フランチャイズ・システムは、本部(フランチャイザー)と加盟店がフランチャイズ契約を締結することによって、本部が加盟店に対して商標使用の許諾やノウハウの提供を行い、その対価として加盟店が本部に対してロイヤルティーなどの金銭を支払う仕組みです。

 フランチャイズ・システムは、清掃業、飲食業、理美容業、教育業など、多くの業種で採用されています。

 今回は、フランチャイズ契約を締結する際に、加盟店が本部に対して支払う加盟金の税務処理について確認します。

1.返還されない加盟金

 加盟金の税務処理を確認するにあたって、以下の説例を用います。

【設例】

 A社は、飲食店経営に関するフランチャイズ・システムに加盟するため、加盟金を支払って飲食店チェーン加盟契約を締結しました。
 
 このフランチャイズ・システムに加盟することによって、A社は本部から契約期間にわたって、飲食店経営に関する指導・援助・助言、全国的な広告宣伝などの役務提供を受けることになり、その役務提供を受けた場合には一定の対価を支払うこととなっています。

 また、契約期間は10年(契約期間満了後は特別の事情がない限り、更に10年延長される)となっており、加盟金は、将来において返還されることはありません。

 この場合、加盟店であるA社が支払った加盟金の税務処理はどのようになるでしょうか?

2.加盟金は税法上の繰延資産に該当

 上記設例における加盟金は、「役務の提供を受けるために支出する権利金その他の費用」であり、しかも、その支出の効果が1年以上に及ぶことから、(税法上の)繰延資産に該当します(法人税法施行令第14条第1項第6号ハ)。

3.加盟金の償却期間

 税法上の繰延資産に該当するのであれば、何年で償却すべきでしょうか?

 この種の繰延資産の効果の及ぶ期間は、一定の契約をするに当たり支出するものについては、原則としてその契約期間を基礎として適正に見積ることとされていますので(法人税基本通達8-2-1)、上記設例の繰延資産の償却期間は10年とすべきとも考えられます。

 しかし、①建物を賃借するために支出する通常の権利金、ノーハウの設定契約に際して支出する一時金等の償却期間については、一般的には5年とされていること(法人税基本通達8-2-3)、②協会等同業者団体等への加入金については、その償却期間は5年として取り扱われていることから※、上記設例の加盟金についてもその償却期間を5年として取り扱うのが相当と考えられます。

 ただし、加盟金の金額が20万円未満であるときは、その支出事業年度で全額を償却することも可能です。

※ 税法上の繰延資産の償却期間等については、「繰延資産の種類と償却」をご参照ください。

新リース会計基準を適用しないことができる場合とは?

 新リース会計基準は、2027(令和9)年4月1日以降に開始する事業年度から適用されますが、2025(令和7)年4月1日以降の事業年度から早期適用することも可能となっています。

 新リース会計基準においては、リースの借手の会計処理について、「ファイナンス・リース」と「オペレーティング・リース」を区分することなく、すべてのリース取引について「使用権資産」と「リース負債」を計上したうえで、使用権資産の償却費とリース負債の利息相当額を毎期の費用として計上することとなります。

 これは、国際的な会計基準への整合性の観点から、オペレーティング・リースに係る負債をオンバランスすることを目的としており、これにより、企業の財務諸表においてリース取引の実態がより明確に反映されることになります。

 一方、新リース会計基準を踏まえて、2025(令和7)年度税制改正により、リース税制の改正が行われました。

 税務上の取扱いについては、「オペレーティング・リース」は会計上の変更にかかわらず、従来通りの「賃貸借処理」が維持されることとなりました。

 そうすると、会計上は資産・負債としてオンバランス処理したうえで、使用権資産については減価償却し、リース負債については利息相当額を利息法に基づいて費用配分するのに対し、税務上はリース料を費用として処理するため、会計と税務の間に乖離が生じることになります。
 この乖離に対応するため、法人税申告においては申告調整が必要となります※。

 このように、新リース会計基準と税制改正は、企業の財務・税務処理に大きな影響を与えるものであり、実務対応やシステム整備が必要となります。

 しかし、すべての企業が新リース会計基準を適用しなければならないということではありません。
 今回は、リースの借手側において、新リース会計基準を適用しなくてもいい場合について確認します。

※ 関連記事:「新リース会計基準の導入が中小企業に及ぼす会計上と税務上の影響(令和7年度税制改正)」

1.新リース会計基準による影響

 新リース会計基準においては、すべてのリース取引について「使用権資産」と「リース負債」が貸借対照表に計上(オンバランス)されます。
 したがって、旧リース会計基準ではオフバランス処理であったオペレーティング・リース取引に係る負債もオンバランス処理されます。

 これにより、企業の財務諸表にはリース取引の実態がより明確に反映されることとななりますが、自己資本比率やROA(総資産利益率)の低下といった重大な影響を及ぼす可能性があります。

 また、契約の名称や形式にとらわれることなく、建物の賃貸借契約や役務提供の契約でも、要件を満たせば貸借対照表に計上する必要があります。

 具体的には、次の①②の要件に該当すれば、契約書に「リース契約」「賃貸借契約」との記載がなくても新リース会計基準の対象となることから、レンタルや事務所の賃借契約などもリース契約に該当する場合があります。

① 資産が特定されている。
② その資産の使用から生じる経済的利益のほとんどすべてを得る権利と、その資産の使用を指図する権利がある。

 上記①②の要件の詳細については省略しますが、オペレーティング取引にとどまらず、これまでオフバランスであったレンタルや不動産賃貸借などの取引も新リース会計基準の対象となる場合があります。

2.新リース会計基準を適用しなくてもいい場合

 新リース会計基準は、企業の財務・税務処理に大きな影響を及ぼしますが、すべての企業が新リース会計基準を適用しなければならないということではありません。

 次のような場合は、新リース会計基準を適用しないことができます。

(1) 新リース会計基準の対象法人

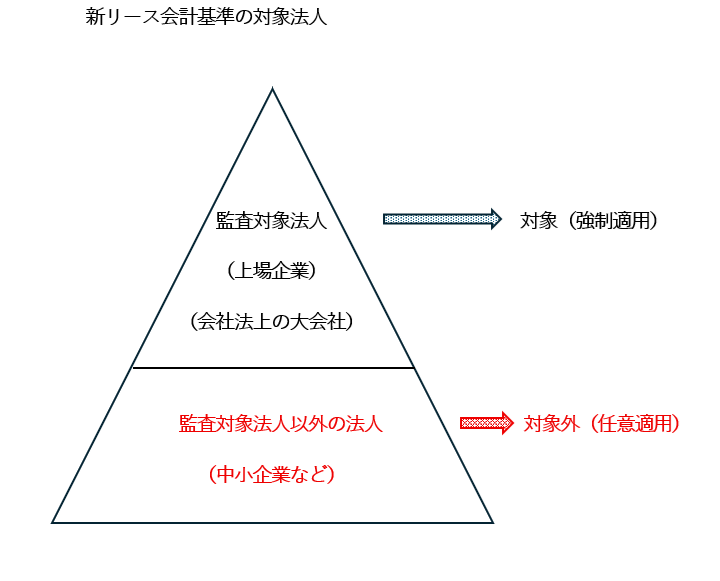
 新リース会計基準は、監査対象法人である上場企業と会社法上の大会社※(子会社も含む)を対象とするものであり、その数は約1万社とされています。

 したがって、監査対象法人以外の中小企業などは、新リース会計基準の対象外であり、新リース会計基準の適用は任意です。

※ 会社法上の「大会社」とは、最終事業年度の貸借対照表において、資本金が5 億円以上、または負債の合計額が200億円以上の株式会社を指します。

(2) 新リース会計基準の対象から除外される取引

 次の取引については、新リース会計基準の対象範囲から除外されます。

① 公共施設等運営権の取得
② 貸手による知的財産のライセンスの供与
③ 鉱物、石油、天然ガス等を探査する又は使用する権利の取得

(3) 無形固定資産のリース

 無形固定資産(ソフトウェア等)のリースについては、新リース会計基準を適用しないことができます。

(4) 新リース会計基準の簡便的な取扱い

 個々のリース資産が少額の場合やリース期間が短期の場合には、使用権資産・リース負債を計上しないことができます。
 つまり、従来どおりの取扱い(賃貸借処理)となります。

① 一契約300万円以下のリース取引
② リース期間が1年以内のリース取引
③ リース料総額が購入時に費用処理する基準額以下のリース取引

令和8年10月1日から税務署総合窓口の受付時間が短縮されます

 2026(令和8)年10月1日以降、全国の税務署総合窓口※の受付時間が、従来の午前9時~午後5時から、原則として午前9時~午後3時に短縮されます。

※ 総合窓口では、申告・申請書の受理、用紙の交付、納税、納税証明書の交付などが行われています。

1.受付時間変更の背景

 国税庁では、「デジタル社会の実現に向けた重点計画」(令和8年7月21日閣議決定)などを踏まえ、「あらゆる税務手続が税務署に行かずにできる社会」を目指して税務手続のデジタル化を推進しており、e-Taxやキャッシュレス納付などによるオンライン手続を提供するなど、国税に関する手続や業務の在り方の抜本的な見直し(税務行政のデジタル化(DX))を進めています。

 この度の受付時間短縮の背景には、こうしたe-Taxやキャッシュレス納付などのオンライン手続を推進する目的があります。

2.オンライン手続を推奨

 税務署の総合窓口では、納税者が税務署に出向かなくても手続を行うことができる、e-Taxやキャッシュレス納付などのオンライン手続を推奨しています。

・e-Tax:確定申告書や各種申請書などを自宅からオンラインで提出可能
・キャッシュレス納付:振替納税、クレジットカード納付、ダイレクト納付、インターネットバンキングなどで納税可能※
・納税証明書のオンライン申請:e-Taxやインターネットバンキングを利用して受け取ることが可能

※ 関連記事:「キャッシュレス納付の類型と手続きの概要」

3.受付時間外の対応はどうなる?

 2026(令和8)年10月1日から、全国の税務署総合窓口の受付時間が午前9時~午後3時に短縮されますが、受付時間外の対応はどうなるのでしょうか?

 この点に関して国税庁では、「総合窓口の受付時間外であっても、開庁時間内(午前8時30分から午後5時まで)に来署された場合は、必要な対応を行った上で、次回以降は受付時間内に来署いただきたい旨を案内することとしております」としています。

 また、税務署に電話で連絡する場合についても、「お急ぎの場合を除いて受付時間内のご連絡をお願いいたします」としています。

4.用紙コーナーの取りやめ

 受付時間の短縮以外に、オンライン手続の推進という観点から、年末調整時期や確定申告時期等を含め、2026(令和8)年6月以降は税務署の窓口付近に設置されている用紙コーナーが取りやめとなっています。

 この点に関して国税庁では、「総合窓口に請求いただくことで、これまでどおり必要な用紙は交付いたしますが、・・・オンライン手続を積極的に行っていただくほか、必要な用紙の取得につきましては国税庁ホームページやコンビニエンスストアのマルチコピー機を御利用いただきますようお願い申し上げます」としています。

法人が一括払いした役員の子の学費は定期同額給与に該当する!(ただし注意点あり)

 国税庁ホームページに、「法人が役員の子の授業料を一括して支出した場合(定期同額給与)」という興味深い質疑応答事例が掲載されていました。

 照会内容は、役員に支給する毎月同額の給与のほかに、諸手当として、役員の子が通う学校の授業料を会社が負担し、1年分の授業料を学校に一括払いしたとき、この諸手当は、その会社の法人税法上の「定期同額給与」に該当するか?というものです(所得税法上「現物給与」として給与課税している前提での照会となっています)。

 一見すると、一括払いした授業料は定期同額給与に該当しないように思えますが、この質疑応答事例では「該当する」としています。

 以下では、この質疑応答事例を紹介し、この質疑応答事例から派生する注意点について述べます。

1.質疑応答事例の照会要旨と回答要旨

 国税庁ホームページに掲載されている質疑応答事例は次のとおりです(下線は筆者による)。

(1) 照会要旨

 当社は、役員に対して毎月同額の給与を支給するほか諸手当として、この役員の子が通う学校の授業料を負担することとし、1年分の授業料を一括して学校に支払っています。この諸手当は、定期同額給与に該当しますか。
 なお、この諸手当は、所得税の課税対象とされる経済的な利益に該当することを前提とします。

(2) 回答要旨

 お尋ねの諸手当は定期同額給与に該当します。

(理由)

1.役員に対して継続的に供与される経済的利益のうち、その供与される利益の額が毎月おおむね一定であるものは、定期同額給与として、法人の各事業年度の所得の金額の計算上、損金の額に算入されます(法法34①一、④、法令69①二)。
 この「継続的に供与される経済的利益のうち、その供与される利益の額が毎月おおむね一定であるもの」とは、その役員が受ける経済的利益の額が毎月おおむね一定であるものをいい(法基通9-2-11)、負担した費用の支払形態や購入形態によりその該当性を判定するものではないと考えられます。

2.お尋ねの授業料については、一般に、在学契約に基づく学校側から学生に対する教育役務の提供等の対価と考えられており、授業料を支払うことにより、学生は在学期間中、継続的に教育役務の提供を受けることとなります。このような授業料の性質からすれば、本来であれば貴社の役員が負担すべき授業料を貴社が学校に支払うことによって、実質的に当該役員に対して給与を支給したのと同様の経済的効果が継続的にもたらされていると考えられます。また、この場合の継続的に供与される経済的な利益の額とは、役員の子が継続的に(毎月)受ける教育役務の提供等の対価に相当する額と考えられますので、その額は毎月おおむね一定であると考えられます。
 したがって、お尋ねのように貴社が学校に対して一括で授業料を支払う場合であっても、その支払いにより供与される経済的利益は定期同額給与に該当することとなります。

(3) 回答要旨の考察

 定期同額給与とは、法人税法上、損金の額に算入することができる役員給与の類型の一つであり、法人税法では、「定期」かつ「同額」で支給するものとされています(法人税法第34条第1項第1号)。

定期 その支給時期が1月以下の一定の期間ごとであること
同額 その事業年度の各支給時期における支給額が同額であるもの

 役員に対して「継続的に供与される経済的利益」のうち、供与される利益の額が「毎月おおむね一定」であるものは、「定期同額給与」として取扱われます。

 「毎月おおむね一定」であるかどうかは、負担した費用の支払形態や購入形態により判定するのではなく、その役員が受ける経済的利益の額が毎月おおむね一定であるかどうかにより判定するとしています(支払い形態が一括払いという理由で、毎月(定期)おおむね一定(同額)ではないといえないということです)。

 この点において、会社が支払った授業料は、役員の子が在学中に継続的に受ける教育役務の提供等の対価であり、その額は毎月(定期)おおむね一定(同額)であると考えられ、また、会社が支払った授業料は、実質的にその役員に給与を支給したのと同様の経済的効果をその役員にもたらすことから、その役員が受ける経済的利益の額も毎月おおむね一定であるといえます。

 したがって、会社が一括で授業料を支払った場合でも、その支払いにより供与される経済的利益は定期同額給与に該当すると判定しています。

2.期間対応(損金算入時期)に注意

 上記のとおり、会社が一括で支払った授業料を定期同額給与として損金算入すること自体に問題はありませんが、ここで注意しなければいけないのが期間対応です。

 この質疑応答事例は「定期同額給与か否か」についての判定であり、期間対応(損金算入時期)を免除する趣旨ではないことに留意する必要があります。

 例えば、会社の事業年度(会計期間)が9月1日~8月31日であり、会社が4月1日に1年分の授業料(対応する在学期間は4月1日~3月31日)を支払った場合は、会社が支払った授業料が定期同額給与に該当するとしても、その全額を損金算入することはできません。

 この場合、支払った授業料のうち5か月分(4月1日~8月31日)が当期に損金算入され、残りの7か月分(9月1日~3月31日)は前払費用で処理して翌期に損金算入することになります。

 ここで、残りの7か月分(9月1日~3月31日)について、その⽀払った⽇(4月1日)から1年以内に役務の提供を受けることから、短期前払費用の特例を適用して当期に損金算入できるのではないか?という疑問が生じるかもしれません。

 しかし、役員報酬は短期前払費用の対象にはなりませんので、残りの7か月分を当期に損金算入することはできません(詳細については、「役員報酬の前払いは短期前払費用(経費)になりません」をご参照ください)。

3.まとめ

 今回紹介した質疑応答事例は、定期同額給与に該当するかどうかの判定は、費用の支払形態や購入形態により判定するのではなく、その役員が受ける経済的利益の額が毎月おおむね一定であるかどうかにより判定することを示したものです。

 今回の事例が定期同額給与に該当するという指摘はあるものの、期間対応が不要とまでは指摘していない点に注意が必要です。

賃上げ促進税制の繰越税額控除制度の注意点

 中小企業向け賃上げ促進税制は、青色申告書を提出している中小企業者等が、前年度より 給与等の支給額を増加させた場合に、その増加額の一部を法人税(個人事業主は所得税)から税額控除できる制度です。

 賃上げ促進税制における税額控除額は、調整前法人税額の20%を限度とするとされていますので、中小企業者等が要件を満たす賃上げを実施しても、その実施した事業年度に控除しきれなかった金額(税額控除限度超過額)が生じることがあります。

 この税額控除限度超過額はその期で失効せず、その後5年間の繰越控除が認められています(2024(令和6)年度税制改正)。

 以下では、中小企業向け賃上げ促進税制の繰越税額控除制度を適用する際の注意点について確認します。

1.ゼロ申告でも賃上げ促進税制の別表を添付

 この繰越税額控除の適用を受けるためには、税額控除限度超過額が生じた事業年度以後の各事業年度の確定申告書に繰越税額控除限度超過額の明細書を添付し、繰越控除の適用を受ける事業年度の確定申告書に控除の対象となる繰越税額控除限度超過額と控除を受ける金額を記載するとともに、その金額の計算に関する明細書を添付する必要があります※。

 このように、その適用に当たっては、賃上げ促進税制の別表を作成・提出し続けることが要件となっています。

 繰越欠損金の発生事業年度や繰越欠損金がある事業年度であっても、賃上げ促進税制による税額控除限度超過額が発生した場合には、ゼロ申告でも賃上げ促進税制の別表を添付することになります。

 従来においても、ゼロ申告の事業年度でも、税務調査で納税額が出ることになる可能性がある場合に備えて、法人税申告書に賃上げ促進税制の別表を添付しておき、税額控除の適用の可能性を担保しておくべき、と言われていました。

 2024(令和6)年度税制改正で5年間の繰越控除が可能となりましたので、今後はこのようなリスク管理的な配慮ではなく、5年間の内に黒字を達成すれば税額控除の適用を受けられるようにしておく必要があります。

※ 賃上げ促進税制の別表の書き方については、「中小企業者等の賃上げ促進税制に係る別表六の書き方と記載例《令和6年4月1日~令和9年3月31日開始事業年度》」をご参照ください。

2.継続的な賃上げが不可欠

 ところで、賃上げ促進税制のほかにも各種の税額控除制度があります。例えば、中小企業者等が機械等を取得した場合の税額控除制度(中小企業投資促進税制)などです。

 中小企業投資促進税制では、翌期に法人税額があれば税額控除が可能です。

 しかし、賃上げ促進税制では、繰越税額控除を適用する各事業年度において、雇用者給与等支給額が比較雇用者給与等支給額より増加していなければ控除は認められない、という追加要件が課されている点には注意が必要です。

 税額控除の権利は保持できても、実際に税額控除をするには継続的な賃上げが不可欠だということです。

 また、賃上げ促進税制での税額控除額は、調整前法人税額の20%を限度とするとされています。
 複数の税額控除制度を適用する場合、調整前法人税額の20%という部分は、重複して適用を受けられます。

 ただし、20%の税額控除が幾つもあった場合、その合計額については、調整前法人税額の90%を限度とする制限規定があります。
 したがって、調整前法人税額の90%を超える部分の金額(調整前法人税額超過額)は、調整前法人税額から控除することができません。

 この調整前法人税額超過額は、各種の税額控除制度による控除可能期間が最も長いものから順次成ることとされています。
 つまり、調整前法人税額超過額は、まず残りの控除可能期間の長いものに配賦し、次に控除可能期間が同じものについては、法人の選択により配賦することとされています。

社用車は購入すべきかリースすべきか?

 社用車の調達に際しては、主に、①自社で購入して管理・運用する方法、②リース会社に毎月リース料を支払い運用するカーリースの方法、さらには③必要な時に必要な分だけ利用できる最近流行りのカーシェアを使うという方法があります。

 ③のカーシェアによる方法は、恒常的に利用が必要でなければ、税金・自動車保険料(任意保険)・車検(定期点検)費用・駐車場代など、維持にかかる経費削減に効果的ですが、今回は、恒常的に社用車が必要な会社にとって、①と②のどちらがより良い選択肢かについて、それぞれのメリット・デメリットを比較します。

1.購入のメリット・デメリット

(1) 購入のメリット

 購入する場合は、支払総額がリースよりも少なく済みます。
 また、自社で減価償却(定率法)を行いますので、購入初年度の節税効果が大きいことの期待もあります。
 売却や廃棄処分についても、自社で自由に設定できます。

(2) 購入のデメリット

 購入する場合は、購入時に車両代金や納車整備費用、各種税金等がかかりますので、一時的にまとまった資金調達が必要となります。
 また、毎年の自動車税や定期点検整備費用、車検時には車検代金や各種税金の支払いが発生します。
 税金や保険、車検や整備などの管理を自社でしなければならないため、これらの事務負担が発生します。

2.カーリースのメリット・デメリット

(1) カーリースのメリット

 カーリースとは、利用者が希望するクルマをリース会社が代行して購入し、一定の期間に渡って貸し出すサービスです。
 そのため、車の所有権はリース会社にありますが、月々定額のリース料に初期費用や税金などが含まれているため、リース開始時にまとまった資金を用意する必要がありません。
 また、契約期間中も車検や整備などの管理をリース会社が行うため、その業務負担を抑えることができます。

(2) カーリースのデメリット

 中途解約する場合は違約金を支払うことになりますので、車が不要になっても中途解約できない場合があります。
 また、リース会社が資金調達と事務管理をしますので、その分のコストがリース会社の儲けとしてリース料に上乗せされるため、支払総額が購入する場合よりも大きくなります。

3.自宅は購入か賃貸か?と同じテーマ

 購入とリースのメリット・デメリットは、それぞれ裏表の関係にあります。
 自社で資金を調達して税金メリットを取るのか、自社の事務管理を省いてその分の負担金を多く支払うのかなど、それぞれ自社の資金調達環境や社内管理体制などによって、どちらがより良い選択肢となるのかは変わってきます。
 個別環境によって変わってくるところは、「住宅は購入か賃貸か?」に似ている比較ともいえます。

令和8年4月から適用される税制・社会保険制度の主な改正のまとめ

 2026(令和8)年4月より、税制および社会保険制度において複数の重要な改正が実施されています。
 これらの改正は、日常の経理・労務実務に直接影響する内容を含んでいますので、以下において主なポイントを整理します。

1.税制改正

(1) 防衛特別法人税の新設

 2025(令和7)年度税制改正により、防衛力強化の財源確保を目的とした防衛特別法人税が新設されました。

 この防衛特別法人税は、2026(令和8)年4月1日以後に開始する事業年度から適用されます。
 各事業年度の所得に対する法人税を課される法人が納税義務者となり、防衛特別法人税確定申告書の提出が必要です(防衛特別法人税額が0であっても申告は必要となります)。

 詳細については、「全法人が対象の『防衛特別法人税』の概要と実務に及ぼす影響(令和8年4月1日以後開始事業年度)」をご参照ください。

(2) 賃上げ促進税制の見直し

 2026(令和8)年度税制改正で、以下のように賃上げ促進税制の見直しが行われています。

(1) 大企業向けは、2026(令和8)年3月31日までに開始する各事業年度について適用され、その後廃止されます。
(2) 中堅企業向けは、2026(令和8)年4月1日から2027(令和9)年3月31日までの間に開始する各事業年度について適用され、その後廃止されます。
(3) 中小企業向けは、2026(令和8)年4月1日から2027(令和9)年3月31日までの間に開始する各事業年度について適用されますが、教育訓練費に係る上乗せ措置が廃止され、最大控除率が45%から35%に低下します。

 詳細については、「中小企業者等の賃上げ促進税制《令和6年4月1日~令和9年3月31日開始事業年度》」をご参照ください。

(3) 少額減価償却資産の特例の拡充

 2026(令和8)年度税制改正によって、中小企業向けの少額減価償却資産の特例が拡充され、適用対象となる減価償却資産の取得価額が40万円未満(改正前:30万円未満)へ引き上げられ、かつ、適用対象となる事業者(法人と個人事業主)の常時使用する従業員の数が400人以下(改正前:500人以下)に引き下げられたうえで、その適用期限が3年延長されました。

 この改正は、2026(令和8)年4月1日以後に取得する減価償却資産から適用されます。

 詳細については、「40万円未満の少額減価償却資産に係る損金算入の特例(令和8年度税制改正)」をご参照ください。

(4) 現物支給の食事の非課税限度額の引き上げ

 2026(令和8)年度税制改正により、会社が役員や従業員へ現物支給する食事に関する所得税の非課税限度額が「月額7,500円」(改正前:3,500円)に引き上げられました。

 この改正は、2026(令和8)年4月1日以後に支給する食事から適用されます。

 詳細については、「現物支給の食事に係る所得税の非課税限度額が7,500円に(令和8年度税制改正)」をご参照ください。

(5) マイカー通勤手当の非課税限度額の引き上げ

 2026(令和8)年度税制改正により、マイカー等で通勤する場合の非課税限度額について、通勤距離が片道65キロメートル以上について新たな距離区分が設けられ、また、通勤距離の区分に応じた非課税限度額に1か月当たりの駐車場等の料金(上限5,000円)が加算されることになりました。

 この改正は、2026(令和8)年4月1日以後に支払われるべき通勤手当について適用されます。

 詳細については、「令和8年4月1日よりマイカー通勤手当の非課税限度額が引き上げられました」をご参照ください。

2.社会保険制度の改正

(1) 健康保険料率・介護保険料率の改定

 2026(令和8)年度の全国健康保険協会(協会けんぽ)の健康保険料率および介護保険料率が3月分(4月納付分)から改定されました。

 全国健康保険協会(協会けんぽ)の健康保険料率は都道府県ごとに異なり、例えば令和8年度の大阪府の料率は10.13%(令和7年度は10.24%)となっています。
 この料率に、40歳から64歳までの方(介護保険第2号被保険者)は、全国一律の介護保険料率1.62%(令和7年度は1.59%)が加わります。

 詳細については。「令和8年3月分(4月納付分)から健康保険料率と介護保険料率が改定されます(協会けんぽ)」をご参照ください。

(2) 雇用保険料率の改定(労災保険料率・子ども子育て拠出金率は据え置き)

 厚生労働省告示に伴い、2026(令和8)年度の雇用保険料率が改定されました。
 例えば、令和8年度の一般事業の雇用保険料率については、被保険者負担率5.0/1000、事業主負担率8.5/1000となっています。

 一方、労災保険料率と子ども・子育て拠出金率は据え置きとなり、令和7年度の料率から改定されていません。

 詳細については、「令和8年度の雇用保険料率が改定されます(労災保険料率・子ども子育て拠出金率は据え置き)」をご参照ください。

(3) 子ども・子育て支援金制度の新設

 2026(令和8)年4月分(5月納付分)から「子ども・子育て支援金制度」が始まりました。

 子ども・子育て支援金は全世帯・企業が拠出し、支援金額や保険料率などは医療保険者(協会けんぽ・健康保険組合等、国民健康保険、後期高齢者医療制度)によって異なります。

 なお、「子ども・子育て支援金制度」は上記2.(2)の「子ども・子育て拠出金」とは異なる制度です。
 子ども・子育て支援金は事業主と従業員(被保険者)の両者が負担するのに対し、子ども・子育て拠出金は事業主のみが負担し従業員の負担はありません。

 詳細については、「令和8年4月分(5月納付分)から『子ども・子育て支援金制度』が始まります」をご参照ください。

(4) 被扶養者認定基準の変更

 2026(令和8)年4月1日から、社会保険の扶養に入る人(被扶養者)の被扶養者認定基準が、労働条件通知書などで定められた賃金から見込まれる年間収入が130万円未満であるかどうかを判定する方式に変更されました。

 つまり、労働契約段階で見込まれる収入を用いて、被扶養者の判定が行われることになります。
 したがって、労働契約に明確な規定がなく、労働契約段階では見込み難い時間外労働に対する賃金等は、被扶養者の判定における年間収入には含まれないこととなります。
 
 これにより、一時的な残業や繁忙期の収入増で扶養から外れるケースが減少し、従業員の働き方の柔軟性が高まることが期待されます。

 詳細については、「令和8年4月1日から『130万円の壁』の年間収入は労働契約の内容で判定されます」をご参照ください。

(5) 在職老齢年金の支給停止額の引き上げ

 在職老齢年金制度が、2025(令和7)年6月13日に成立した年金制度改正法で見直され、2026(令和8)年4月から、年金が減額になる基準額(賃金と老齢厚生年金の合計)が月51万円から65万円に引き上げられました。

 平均寿命・健康寿命が延びる中で、働き続けることを希望する高齢者の活躍を後押しし、より働きやすい仕組みとすることが今回の改正の趣旨です。

 詳細については、「在職老齢年金制度における年金カットの計算方法(基準額が令和8年4月から62万円に引き上げられます)」をご参照ください。

40万円未満の少額減価償却資産に係る損金算入の特例(令和8年度税制改正)

 2026(令和8)年度税制改正によって、即時償却が可能な少額減価償却資産の損金算入制度について一部改正がありました。

1.改正内容

 少額減価償却資産に係る損金算入の特例が2026(令和8)年3月31日に期限切れになることから、2026(令和8)年度税制改正において以下の項目について改正が行われました。

項目 改正前 改正後
取得価額 30万円未満 40万円未満
常時使用する従業員の数 500人以下 400人以下
適用期限 令和8年3月31日 令和11年3月31日

 適用対象となる減価償却資産の取得価額が40万円未満(改正前:30万円未満)に引き上げられ、かつ、適用対象となる事業者(法人と個人事業主)の常時使用する従業員の数が400人以下(改正前:500人以下)に引き下げられたうえで、その適用期限が3年延長されました。

 上記改正内容は、2026(令和8)年4月1日以後に取得する減価償却資産から適用されます。

 なお、即時償却が可能な少額減価償却資産の年間合計金額の上限に変更はなく、300万円のままです。

 この制度自体は時限措置ではありますが、制度が創設された2006(平成18)年から現在に至るまで、一部内容の見直しを行いながら引き続き設けられています。
 次の2において、改正内容を踏まえた制度の概要を確認します。

2.改正を踏まえた制度の概要

 青色申告書を提出する中小企業者等※1が、2026(令和8)年4月1日から2029(令和11)年3月31日※2までの間に取得等した減価償却資産で、その取得価額が40万円未満であるもの※3については、その事業の用に供した日の属する事業年度において、全額損金算入することができます。

 ただし、適用を受ける事業年度における少額減価償却資産の取得価額の合計額が300万円(事業年度が1年に満たない場合には300万円を12で除し、これにその事業年度の月数を掛けた金額。月数は暦に従って計算し、1か月に満たない端数を生じたときは1か月とします)を超えるときは、その取得価額の合計額のうち300万円に達するまでの少額減価償却資産の取得価額の合計額が限度となります。

※1 資本金1億円以下で大規模法人の子会社等でない法人が適用対象です。なお、常時使用する従業員(パート、アルバイトを含む)の数については、2026(令和8)年度改正で400人(改正前:500人)以下に引き下げられました(措令39の28①)。
 したがって、常時使用する従業員の数が400人を超える事業者は、適用対象から除外されます。
 なお、中小企業者の定義については、本ブログ記事「租税特別措置法上の『中小企業者』の定義とその判定時期」をご参照ください。

※2 2026(令和8)年度改正で適用期限が3年間延長され、2029(令和11)年3月31日までの間に取得等した減価償却資産について適用されることとなりました。
 なお、2026(令和8)年3月31日までに取得した資産は改正前の旧基準が適用され、2026(令和8)年4月1日以後に取得した資産は改正後の新基準が適用されますので、同一事業年度内で新旧基準が混在する場合はご注意ください。 

※3 取得価額が40万円未満である減価償却資産について適用がありますので、資産の種類に制限はなく、有形減価償却資産だけではなくソフトウェアや商標権などの無形減価償却資産も対象となり、また、中古資産も対象となります。
 ただし、租税特別措置法上の特別償却、税額控除、圧縮記帳との重複適用はできず、また、取得価額が10万円未満の場合や取得価額が10万円以上20万円未満のものについて一括償却資産の損金算入制度の適用を受ける場合も、この特例の適用はありません。
 

現物支給の食事に係る所得税の非課税限度額が7,500円に(令和8年度税制改正)

 2026(令和8)年度税制改正により、会社が役員や従業員へ現物支給する食事に関する所得税の非課税限度額が引き上げられました。
 これは、昨今の物価上昇や会社の福利厚生ニーズを踏まえ、従業員の負担軽減と会社の食事補助制度の運用を後押しする目的で行われたものです。

 今回の改正により、食事の現物支給に係る所得税の非課税限度額が「月額7,500円」(改正前:3,500円)へ引き上げられました(金額はいずれも消費税を除いた税抜金額です)。
 この新しい非課税限度額は、2026(令和8)年4月1日以後に支給する食事から適用されます。

 非課税扱いとなるためには、従来と同様に次の2つの要件を満たす必要があります。

(1) 役員や従業員が食事の価額の半分以上を負担していること
(2) 会社の負担額(食事の価額-役員や従業員が負担している金額)が1ヶ月当たり7,500円(税抜き)以下であること

 例えば、1食あたりの価額が600円で、そのうち従業員が300円を負担している場合、会社負担は300円となり、月25食で7,500円となります。
 この範囲内であれば、食事の支給による経済的利益が従業員等に生じていないものとされ、所得税は非課税となります。

 なお、上記(1)(2)の要件における食事の価額とは、次の金額をいいます。

① 仕出し弁当などを取り寄せて支給する場合は、業者に支払う金額
② 社員食堂などで会社が作った食事を支給する場合は、食事の材料費や調味料等に要した、いわゆる直接費の額

 また、深夜勤務者に対する夜食の現物支給に代えて、金銭を支給する場合の非課税限度額についても、「1食650円」(改正前:300円)へ引き上げられています(金額はいずれも消費税を除いた税抜金額です)。
 深夜帯の勤務負担に配慮した制度であり、こちらも2026(令和8)年4月以降の支給分から適用されます。

 なお、通常の勤務時間外に残業又は宿日直をした人に支給する食事は、無料で支給しても所得税は非課税となります。
 しかし、深夜勤務を本来の職務とする人がその勤務に伴い食事の支給を受ける場合には、その支給額に所得税が課税されます。

※ 関連記事:「自己負担半額以上・会社負担7,500円以下でも食事補助が給与課税される場合」

中小企業者等の賃上げ促進税制に係る別表六の書き方と記載例《令和6年4月1日~令和9年3月31日開始事業年度》

 中小企業向け賃上げ促進税制は、青色申告書を提出している中小企業者等が、前年度より給与等の支給額を増加させた場合に、その増加額の一部を法人税(個人事業主は所得税)から税額控除できる制度です※。

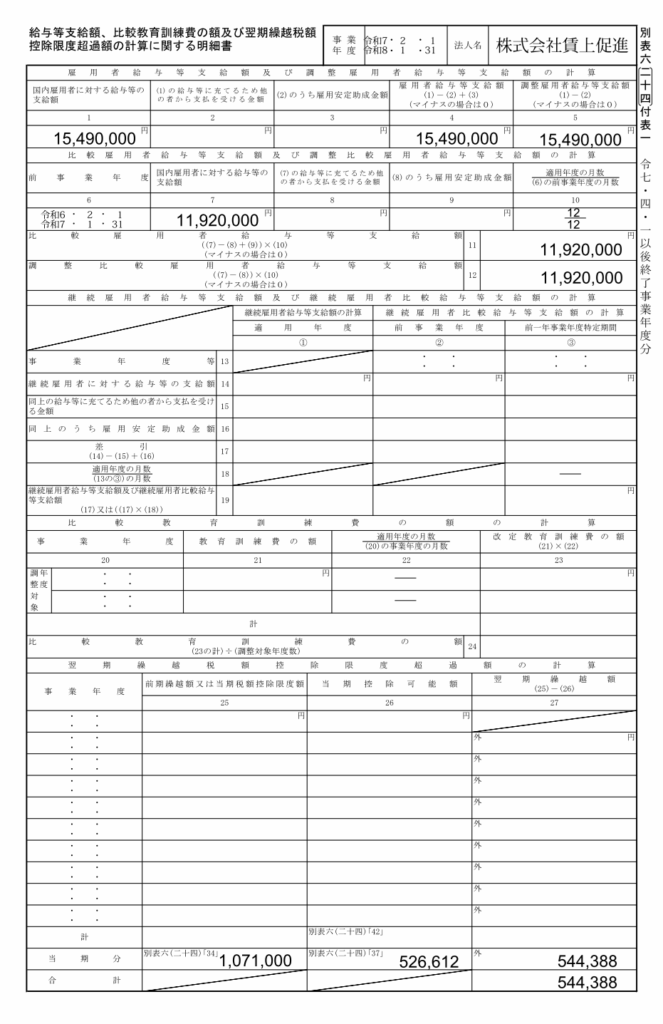
 以下では、中小企業者等が賃上げ促進税制の適用を受けるときに作成する別表6(24)、別表6(24)付表1、別表6(6)、別表6(6)付表の書き方と記載例を確認します。

※ 賃上げ促進税制の詳細については、「中小企業者等の賃上げ促進税制《令和6年4月1日~令和9年3月31日開始事業年度》」をご参照ください。

1.設例

 以下の説例を用いて、2024(令和6)年4月1日~2027(令和9)年3月31日開始事業年度における別表6の記載上のポイントと記載例を確認します。

【設例】
業種:自動車修理業(青色申告法人)
前期:2024(令和6)年2月1日~2025(令和7)年1月31日
前期の従業員給与支給額:12,880,000円(うち代表者の家族分960,000円)
当期:2025(令和7)年2月1日~2026(令和8)年1月31日
当期の従業員給与支給額:16,570,000円(うち代表者の家族分1,080,000円)
その他:(前期・当期ともに)教育訓練費なし、くるみん認定等なし、雇用安定助成金等なし、賃上げ促進税制以外の特別控除制度の適用なし

2.別表六(二十四)付表一の書き方と記載例

 まず、別表6(24)付表1から記載します。記載上のポイントは次のとおりです。

(1) 1欄(国内雇用者に対する給与等の支給額)には、当期(適用を受ける事業年度)の従業員給与支給額を記載します。
 当期の従業員給与支給額16,570,000円のうち、役員の特殊関係者である代表者の家族分1,080,000円を除いた15,490,000円を記載します。

(2) 助成金等は受給していませんので、2欄と3欄は記載不要です。その結果、4欄と5欄には、1欄と同額の15,490,000円を記載します。

(3) 7欄(国内雇用者に対する給与等の支給額)には、前期(適用を受ける事業年度の前事業年度)の従業員給与支給額を記載します。
 前期の従業員給与支給額12,880,000円のうち、役員の特殊関係者である代表者の家族分960,000円を除いた11,920,000円を記載します。

(4) 10欄には、分子に当期(適用年度)の月数、分母に前期(前事業年度)の月数を記載します。
 今回の設例では前期・当期ともに月数は12か月ありますので、分子・分母ともに12を記載します。その結果、11欄と12欄には11,920,000円×12/12=11,920,000円を記載します。

 もし、前期と当期で事業年度の月数が異なる場合は要注意です。例えば、前期が創業第1期で月数が11か月だった場合は、10欄の分母は11となります。その結果、11欄と12欄には11,920,000円×12/11=13,003,636円を記載します(前期と当期で事業年度の月数が異なる場合の調整計算の詳細については、「賃上げ促進税制における1月未満の端数の取扱い」をご参照ください)。

(5) 当期分の25欄(前期繰越額又は当期税額控除限度額)と26欄(当期控除可能額)は、別表6(24)で算出した34欄と37欄の金額を記載します(下記3(10)参照)。

3.別表六(二十四)の書き方と記載例
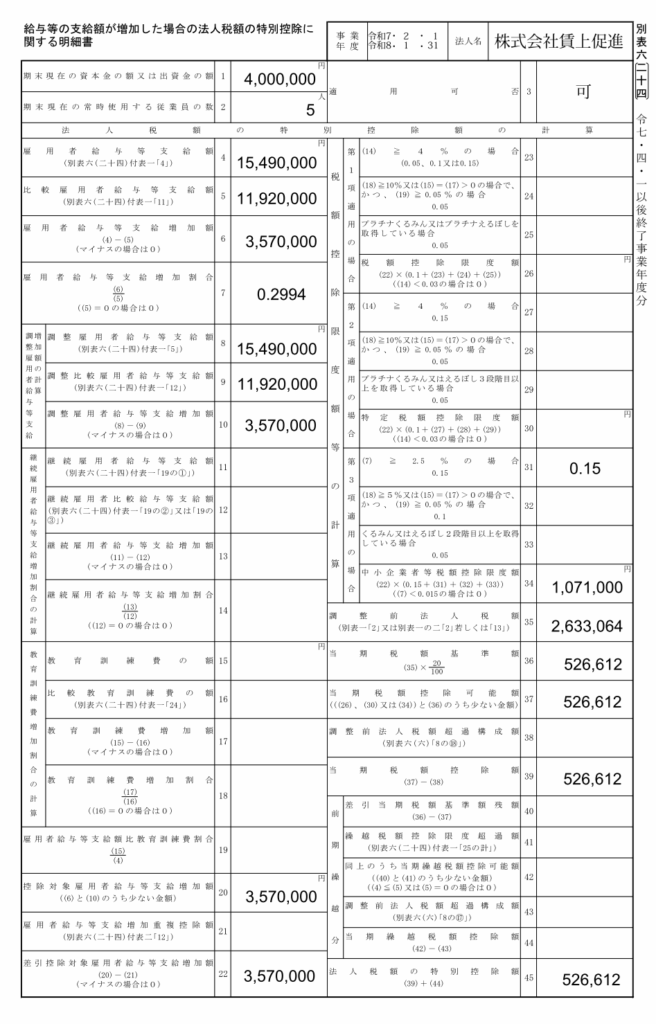
 次に別表6(24)を記載します。記載上のポイントは次のとおりです。

(1) 4欄(雇用者給与等支給額)には、別表6(24)付表1の4欄の金額を転記します。

(2) 5欄(比較雇用者給与等支給額)には、別表6(24)付表1の11欄の金額を転記します。

(3) 6欄(雇用者給与等支給増加額)には、4欄の15,490,000円から5欄の11,920,000円を引いた3,570,000円を記載します。

(4) 7欄(雇用者給与等支給増加割合)には、6欄の3,570,000円を5欄の11,920,000円で割った0.2994を記載します。

(5) 8欄・9欄・10欄についても、4欄・5欄・6欄と同様の手順で記載します。

(6) 20欄(控除対象雇用者給与等支給増加額)には、6欄と10欄のうち少ない金額を記載します。今回の説例では、22欄(差引控除対象雇用者給与等支給増加額)も20欄と同額を記載します。

(7) 31欄は、適用要件(税額控除率の上乗せ要件)に関する欄です。7欄(雇用者給与等支給増加割合)が0.2994≧2.5%となったことから、通常の税額控除率15%にさらに15%が上乗せされますので、31欄には0.15と記載します。

(8) 34欄(中小企業者等税額控除限度額)には、上記(7)の結果より税額控除率は30%になりますので、22欄の3,570,000円×30%=1,071,000円を記載します。

(9) 35欄(調整前法人税額)には、別表1の2欄の金額を転記します。

(10) 36欄(当期税額基準額)には、35欄の2,633,064円×20/100=526,612円を記載します。
 賃上げ促進税制による税額控除額は法人税額の20%が上限となりますので、その制限を受けるかどうかをここで計算します。

 今回の説例では、上記(8)の34欄で算出した1,071,000円が最大の税額控除額ですが、法人税額の20%である526,612円が上限となるため、37欄(当期税額控除可能額)には526,612円と記載します。

 34欄の1,071,000円を別表6(24)付表1の25欄に、37欄の526,612円を別表6(24)付表1の26欄にそれぞれ転記し、別表6(24)付表1の27欄(翌期繰越額)に1,071,000円-526,612円=544,388円を記載します。

4.別表六(六)の書き方と記載例
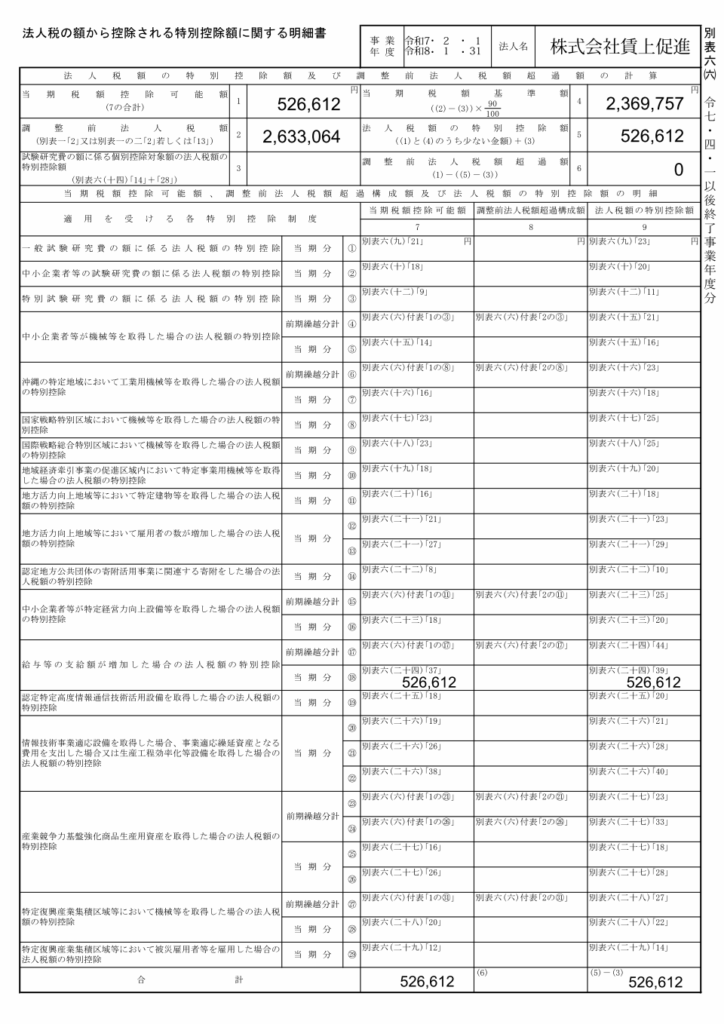
 次に、別表6(6)を記載します。記載上のポイントは次のとおりです。

(1) 1欄(当期税額控除可能額)には、7欄(当期税額控除可能額)の合計526,612円を記載します。

(2) 2欄(調整前法人税額)には、別表1の2欄の金額を転記します。

(3) 4欄(当期税額基準額)には、2欄の2,633,064円から3欄の0円を引いた金額に90/100を掛けて、(2,633,064円-0円)×90/100=2,369,757円と記載します。

 法人が税額控除の適用を受ける場合、税額控除額は調整前法人税額の90%が限度となりますので、その制限を受けるかどうかをここで計算します。

(4) 5欄(法人税額の特別控除額)には、1欄と4欄のうち少ない金額の526,612円を記載します。
 この526,612円を、別表1の3欄に転記します。

(5) 6欄(調整前法人税額超過額)には、今回の設例では0円(1欄526,612円-(5欄526,612円-3欄0円)=0円)と記載します。

5.別表六(六)付表の書き方と記載例
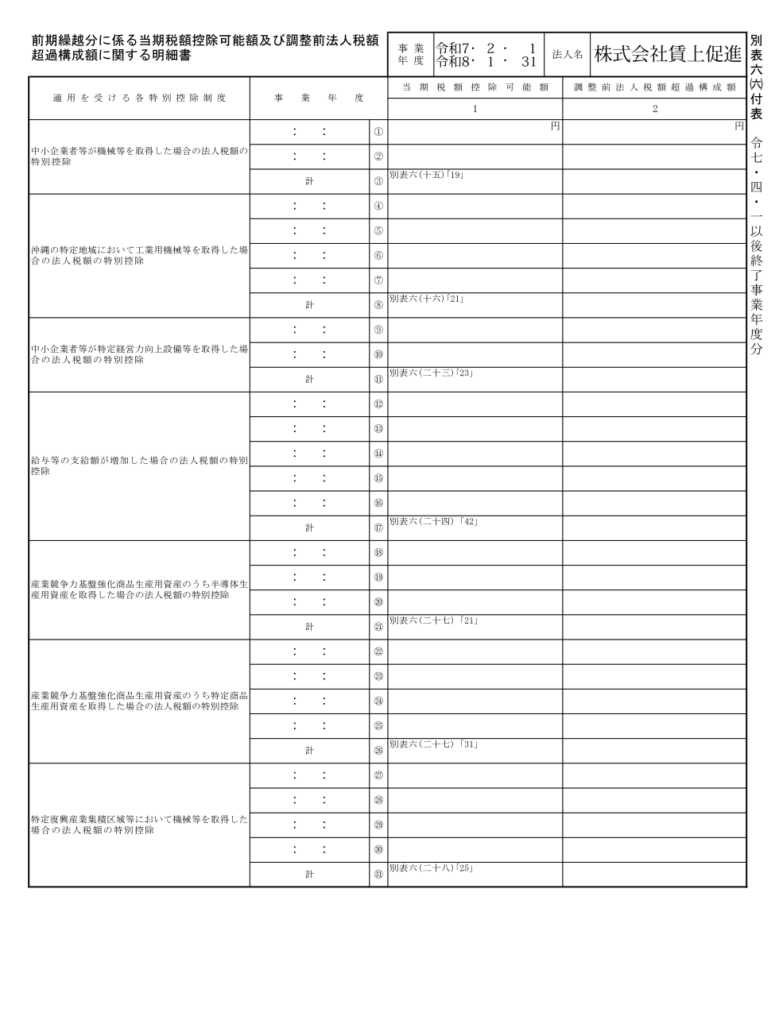
 今回の設例では、別表6(6)の6欄(調整前法人税額超過額)が0円になりましたので、別表6(6)付表2欄に記載する金額はありません。
 
 また、賃上げ促進税制における5年間の繰越税額控除制度(賃上げを実施した年度に控除しきれなかった金額について、翌年度以降に5年間の繰り越しが可能)は、2024(令和6)年4月1日から開始する事業年度に適用されます。

 したがって、今回の設例の会社が、前期(令和6年2月1日~令和7年1月31日)も賃上げ促進税制の適用を受けていて控除しきれない金額があったとしても、その金額を当期(令和7年2月1日~令和8年1月31日)に繰り越すことはできません。

 そのため、前期繰越分に係る当期税額控除可能額がないことから、今回の設例における別表6(6)付表の記載例は上図のようになります(記載する金額はありません)。

 なお、繰越税額控除制度については、「賃上げ促進税制の繰越税額控除制度の注意点」をご参照ください。