法人設立1期目から課税期間を短縮する場合は各課税期間の末日に注意!

 輸出業者など免税売上が多い事業者は、消費税の還付を早期に受けるために、「消費税課税期間特例選択・変更届出書」(以下「特例選択届出書」といいます)を提出して、課税期間を短縮することがあります。

 今回は、法人がその設立1期目から課税期間を3か月に短縮する場合の課税期間の注意点と特例選択届出書の提出期限について確認します。

 なお、1期目から消費税の課税事業者になる要件は満たしているものとします(資本金1,000万円以上で設立する、課税事業者選択届出書を提出する、など)。

1.月初の1日に設立した法人の課税期間

 消費税の教科書などに例としてよくあがっているのは、例えば、X1年10月1日に設立された法人(事業年度はX1年10月1日~X2年9月30日)が、その設立1期目から消費税の課税期間を3か月に短縮するケースです。

 この場合の3か月ごとの課税期間は、次のようになります。

・X1年10月1日~X1年12月31日
・X2年1月1日~X2年3月31日
・X2年4月1日~X2年6月30日
・X2年7月1日~X2年9月30日

 10月1日という切りのいい日に設立した法人の場合は、課税期間に関して特段の疑問は生じないと思われます。
 なお、特例選択届出書の提出期限はX1年12月31日です(最初の課税期間から短縮特例を受ける場合)。

 しかし、実務においては、必ずしも月初の1日に設立する法人ばかりではありません。

 当初の予定では10月1日に設立する予定だったところ、設立準備に時間がかかったために月中の10月7日の設立になったり、あるいは10月10日という日付に思い入れがあるため10月10日に設立する場合などもあります。

 このように月初の1日ではなく、月中の7日や10日に設立された法人が課税期間を短縮する場合の課税期間はどのようになるのでしょうか?

2.月中に設立した法人の課税期間

 例えば、X1年10月10日に設立された法人(1期目の事業年度はX1年10月10日~X2年9月30日)が、その設立1期目から消費税の課税期間を3か月に短縮するケースでは、3か月ごとの課税期間はどのようになるのでしょうか?

 課税期間の末日は月末になるという思い込みから、次のように考えてしまうことはないでしょうか?

・X1年10月10日~X1年12月31日
・X2年1月1日~X2年3月31日
・X2年4月1日~X2年6月30日
・X2年7月1日~X2年9月30日

 課税期間の末日を切りのいい月末にしたいところですが、課税期間をこのように区切る根拠がありません。
 したがって、このように課税期間を区切るのは誤りです。

 根拠は後述するとして、正しい課税期間を先に示すと次のようになります。

・X1年10月10日~X2年1月9日
・X2年1月10日~X2年4月9日
・X2年4月10日~X2年7月9日
・X2年7月10日~X2年9月30日

 月中で設立された法人は、3か月ごとに課税期間を短縮すると上記のようになり、各課税期間の末日は最後の課税期間を除いて月末にはなりません。
 したがって、申告期限も最後の課税期間を除いて月末にはなりませんので注意しなければなりません。
 なお、特例選択届出書の提出期限はX2年1月9日です(最初の課税期間から短縮特例を受ける場合)。

 月中で設立された法人の課税期間をこのように区切る根拠は、特例選択届出書の裏面にある記載要領等で示されています。

 記載要領等の1の(1)の②には、次のように記載されています(下線は筆者による)。

 その事業年度が3月を超える法人の場合には、その事業年度をその開始の日以後3月ごとに区分した各期間(最後に3月未満の期間が生じたときは、その期間)

 今回のケースに当てはめてみると、「その事業年度(X1年10月10日~X2年9月30日)をその開始の日(X1年10月10日)以後3月ごとに区分した各期間(最後に3月未満の期間(X2年7月10日~X2年9月30日)が生じたときは、その期間(X2年7月10日~X2年9月30日)」となります。

 したがって、今回のように設立1期目から課税期間を短縮する場合は、各課税期間の末日を切りのいい月末にすることはできません(最後の期間を除いて)。

 また、特例選択届出書は、原則としてこの特例を受けようとする短縮に係る課税期間の初日の前日までに提出しなければなりませんが、新規開業した事業者等については、この届出書を提出した日の属する課税期間からこの特例の適用を受けることができる旨が記載要領等に示されています。

3.設立2期目の課税期間

 上記2のように月中に設立した法人であっても、設立2期目(事業年度はX2年10月1日~X3年9月30日)の課税期間は次のようになります。

・X2年10月1日~X2年12月31日
・X3年1月1日~X3年3月31日
・X3年4月1日~X3年6月30日
・X3年7月1日~X3年9月30日

 このように設立2期目(以降)は、各課税期間の末日は月末になります。
フランチャイズ契約における加盟金の税務処理

 フランチャイズ・システムは、本部(フランチャイザー)と加盟店がフランチャイズ契約を締結することによって、本部が加盟店に対して商標使用の許諾やノウハウの提供を行い、その対価として加盟店が本部に対してロイヤルティーなどの金銭を支払う仕組みです。

 フランチャイズ・システムは、清掃業、飲食業、理美容業、教育業など、多くの業種で採用されています。

 今回は、フランチャイズ契約を締結する際に、加盟店が本部に対して支払う加盟金の税務処理について確認します。

1.返還されない加盟金

 加盟金の税務処理を確認するにあたって、以下の説例を用います。

【設例】

 A社は、飲食店経営に関するフランチャイズ・システムに加盟するため、加盟金を支払って飲食店チェーン加盟契約を締結しました。
 
 このフランチャイズ・システムに加盟することによって、A社は本部から契約期間にわたって、飲食店経営に関する指導・援助・助言、全国的な広告宣伝などの役務提供を受けることになり、その役務提供を受けた場合には一定の対価を支払うこととなっています。

 また、契約期間は10年(契約期間満了後は特別の事情がない限り、更に10年延長される)となっており、加盟金は、将来において返還されることはありません。

 この場合、加盟店であるA社が支払った加盟金の税務処理はどのようになるでしょうか?

2.加盟金は税法上の繰延資産に該当

 上記設例における加盟金は、「役務の提供を受けるために支出する権利金その他の費用」であり、しかも、その支出の効果が1年以上に及ぶことから、(税法上の)繰延資産に該当します(法人税法施行令第14条第1項第6号ハ)。

3.加盟金の償却期間

 税法上の繰延資産に該当するのであれば、何年で償却すべきでしょうか?

 この種の繰延資産の効果の及ぶ期間は、一定の契約をするに当たり支出するものについては、原則としてその契約期間を基礎として適正に見積ることとされていますので(法人税基本通達8-2-1)、上記設例の繰延資産の償却期間は10年とすべきとも考えられます。

 しかし、①建物を賃借するために支出する通常の権利金、ノーハウの設定契約に際して支出する一時金等の償却期間については、一般的には5年とされていること(法人税基本通達8-2-3)、②協会等同業者団体等への加入金については、その償却期間は5年として取り扱われていることから※、上記設例の加盟金についてもその償却期間を5年として取り扱うのが相当と考えられます。

 ただし、加盟金の金額が20万円未満であるときは、その支出事業年度で全額を償却することも可能です。

※ 税法上の繰延資産の償却期間等については、「繰延資産の種類と償却」をご参照ください。

令和8年度地域別最低賃金が10月1日から順次引き上げられます

 最低賃金は、パート、アルバイト、正社員、臨時、嘱託など雇用形態や呼称の如何を問わず、すべての労働者に適用されます。

 近年は最低賃金引き上げの流れが続いており、2026(令和8)年度の全国加重平均は時給1,177円(昨年度は1,121円)と過去最高となっており、引き上げ幅56円(昨年度は66円)は過去2番目の高さとなっています。

 最低賃金の引き上げには、物価上昇局面における国民の生活水準の改善という狙いがある一方、事業主にとっては人件費の増加による経営圧迫というリスクをもたらしています。

 以下では、2026(令和8)年度の最低賃金について確認します。

1.最低賃金とは?

 最低賃金制度とは、最低賃金法に基づき国が賃金の最低額を定め、使用者は、その最低賃金額以上の賃金を労働者に支払わなければならないとする制度です。
 仮に、最低賃金額より低い賃金を労働者、使用者双方の合意の上で定めても、それは法律によって無効とされ、最低賃金額と同様の定めをしたものとみなされます。

 また、使用者が労働者に最低賃金未満の賃金しか支払っていない場合には、使用者は労働者に対してその差額を支払わなくてはなりません。
 地域別最低賃金額以上の賃金額を支払わない場合には、最低賃金法に罰則(50万円以下の罰金)が定められています※1。

 なお、特定(産業別)最低賃金額以上の賃金額を支払わない場合には、労働基準法に罰則(30万円以下の罰金)が定められています※2。

※1 「地域別最低賃金」とは、産業や職種にかかわりなく、各都道府県内の事業場で働くすべての労働者とその使用者に対して適用される最低賃金です。各都道府県に1つずつ、全部で47件の最低賃金が定められています。

※2 「特定(産業別)最低賃金」は、特定の産業について設定されている最低賃金です。関係労使が基幹的労働者を対象として、「地域別最低賃金」よりも金額水準の高い最低賃金を定めることが必要と認める産業について設定されており、全国で223件の最低賃金が定められています(令和8年4月1日現在)。

2.最高額は東京都の時給1,280円

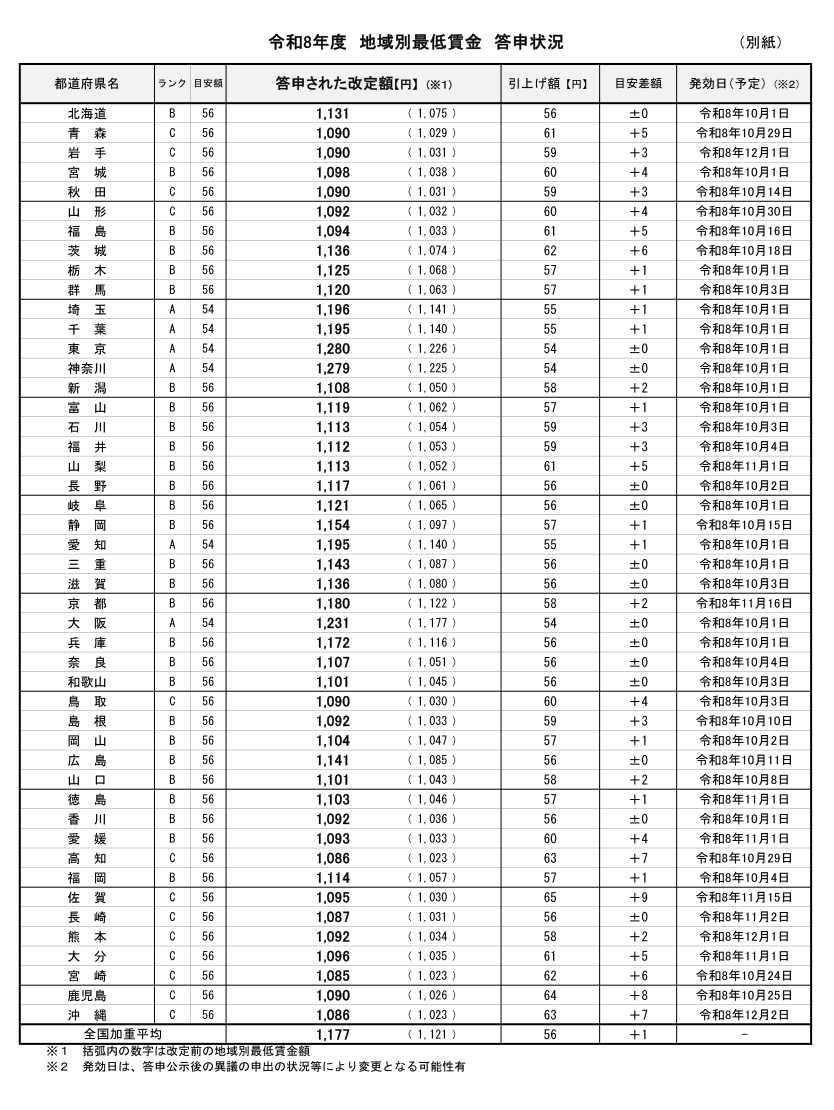
 厚生労働省は、都道府県労働局に設置されている地方最低賃金審議会が答申した2026(令和8)年度の地域別最低賃金の改定額(以下「改定額」)を取りまとめました。改定額及び発効予定年月日は、次のとおりです。

出所:厚生労働省ホームページ

 この「令和8年度地域別最低賃金答申状況」は、厚生労働大臣の諮問機関である中央最低賃金審議会が令和8年7月28日に示した「令和8年度地域別最低賃金額改定の目安について」などを参考として、各地方最低賃金審議会が調査・審議して答申した結果を、厚生労働省が取りまとめて公表したものです。

 答申された改定額は、都道府県労働局での関係労使からの異議申出に関する手続を経た上で、都道府県労働局長の決定により、令和8年10月1日から令和8年12月2日までの間に順次発効される予定です。

 地域別最低賃金の全国整合性を図るため、目安額のランクが3区分設けられています。
 改定額を見ていくとAからCの47都道府県で54円~65円が引き上げられ、東京都は時給1,280円と最高です。
 最高額1,280円(東京都)と最低額1,085円(宮崎県)の金額差は195円です。最高額に対する最低額の割合は84.8%(1,085円÷1,280円≒84.8%)と8割を超えており、地域格差は少しずつ改善しています※3。

※3 前年度の比率は83.4%でした。なお、この比率は12年連続で改善されています。

3.令和8年度の引き上げ幅は54円~65円

 下表は、2026(令和8)年度の改定額を引き上げ幅ごとに見たものです。
 引上げ額が65円は1県、64円は1県、63円は2県、62円は2県、61円は4県、60円は4県、59円は5県、58円は4府県、57円は7県、56円は11道県、55円は3県、54円は3都府県となっています。

引き上げ幅 改定額
54円

東京1280円 神奈川1279円 大阪1231円     

55円

埼玉1196円 千葉1195円 愛知1195円           

56円

北海道1131円 長野 1117円 岐阜1121円 三重 1143円       滋賀1136円 兵庫1172円 奈良 1107円 和歌山1101円      広島 1141円 香川1092円 長崎1087円             

57円

栃木 1125円 群馬 1120円 富山1119円 静岡1154円      岡山1104円 徳島1103円 福岡1114円

58円

新潟1108円 京都1180円 山口1101円 熊本1092円  

59円

岩手1090円 秋田1090円 石川 1113円 福井1112円      島根1092円

60円

宮城 1098円 山形1092円 鳥取1090円 愛媛 1093円     

61円

青森1090円 福島1094円 山梨1113円 大分1096円

62円

茨城1136円 宮崎1085円

63円

高知1086円 沖縄1086円

64円

鹿児島1090円

65円

佐賀1095円

令和8年10月から社会保険の106万円の壁が「週20時間の壁」に変わる?

 2026(令和8)年10月より、特定適用事業所※における社会保険(健康保険・厚生年金)の加入要件の一つである賃金要件(月額賃金88,000円以上)が撤廃されます。

 これにより、これまで社会保険の加入対象外だったパート・アルバイトの方も、新たに加入対象となるケースが増える見込みです。

 今回は、2026(令和8)年10月からの賃金要件(106万円の壁)の撤廃とその影響について確認します。

※ 特定適用事業所とは、常時51人以上の従業員を使用する事業所をいいます。厳密にいうと、適用事業所で使用する厚生年金保険の被保険者の総数が、直近1年のうち6カ月以上50人を超える場合、特定適用事業所に該当します。

1.賃金要件の撤廃

 現行制度において、特定適用事業所の社会保険の加入対象となるのは、次の要件を満たす従業員です。

① 週の所定労働時間が20時間以上
② 賃金が月額88,000円以上
③ 雇用期間が2カ月を超える見込み
④ 学生ではない(一部例外を除く)

 週の所定労働時間が20時間以上という要件には、原則として残業時間は含まれないものの、常に残業が発生している場合は所定労働時間を算出する際に含まれる場合があります。

 また、学生は社会保険の加入対象外となりますが、休学している人、定時制・通信制の学校に通っている人などは、加入対象に含まれます。

2.従業員と企業への影響

 上記1の要件のうち、②の賃金要件が2026(令和8)年10月から撤廃されます。

 これまで賃金要件を意識して月額賃金88,000円未満で働いていた人にとっては、これまでと同様の働き方であっても何も変わらないように見えるかもしれません。

 しかし、月額賃金を88,000円未満におさえたとしても、他の①③④の要件を満たせば、社会保険への加入が必要になります。

 例えば、時給1,050円で週20時間働いている場合、月収は84,000円となるため以前なら社会保険に加入する必要はありませんでしたが、2026(令和8)年10月以降はその他の要件を満たしていれば加入対象となります※。

 加入対象となった場合、従業員側にとっては、社会保険料負担による手取り額の減少が懸念される一方で、厚生年金による将来の年金額増加や、傷病手当金・出産手当金などの保障が受けられるメリットがあります。

 企業側では、社会保険料の会社負担の増加や、資格取得届の提出・給与計算体制の見直し・労務管理の変更など実務面での対応が必要になります。

※ 月額88,000円(年収約106万円)という賃金要件が撤廃されるため、いわゆる「106万円の壁」は実質的に解消されます。
 ただし、週20時間以上勤務などの加入要件は引き続き残るため、今後は年収ではなく労働時間を中心に社会保険加入の判定が行われることになります。
 その結果、新たに「週20時間の壁」ができるかもしれません。

3.政府の支援制度・助成金

 なお、政府は企業負担を軽減するための支援制度も設けています。

 保険料調整制度では、一定の条件を満たす短時間労働者について事業主負担の一部を支援し、キャリアアップ助成金の「短時間労働者労働時間延長支援コース」では、社会保険加入促進と処遇改善に取り組む事業主を支援しています。

 このような支援制度についても、積極的に活用していくことが重要です。

新リース会計基準を適用しないことができる場合とは?

 新リース会計基準は、2027(令和9)年4月1日以降に開始する事業年度から適用されますが、2025(令和7)年4月1日以降の事業年度から早期適用することも可能となっています。

 新リース会計基準においては、リースの借手の会計処理について、「ファイナンス・リース」と「オペレーティング・リース」を区分することなく、すべてのリース取引について「使用権資産」と「リース負債」を計上したうえで、使用権資産の償却費とリース負債の利息相当額を毎期の費用として計上することとなります。

 これは、国際的な会計基準への整合性の観点から、オペレーティング・リースに係る負債をオンバランスすることを目的としており、これにより、企業の財務諸表においてリース取引の実態がより明確に反映されることになります。

 一方、新リース会計基準を踏まえて、2025(令和7)年度税制改正により、リース税制の改正が行われました。

 税務上の取扱いについては、「オペレーティング・リース」は会計上の変更にかかわらず、従来通りの「賃貸借処理」が維持されることとなりました。

 そうすると、会計上は資産・負債としてオンバランス処理したうえで、使用権資産については減価償却し、リース負債については利息相当額を利息法に基づいて費用配分するのに対し、税務上はリース料を費用として処理するため、会計と税務の間に乖離が生じることになります。
 この乖離に対応するため、法人税申告においては申告調整が必要となります※。

 このように、新リース会計基準と税制改正は、企業の財務・税務処理に大きな影響を与えるものであり、実務対応やシステム整備が必要となります。

 しかし、すべての企業が新リース会計基準を適用しなければならないということではありません。
 今回は、リースの借手側において、新リース会計基準を適用しなくてもいい場合について確認します。

※ 関連記事:「新リース会計基準の導入が中小企業に及ぼす会計上と税務上の影響(令和7年度税制改正)」

1.新リース会計基準による影響

 新リース会計基準においては、すべてのリース取引について「使用権資産」と「リース負債」が貸借対照表に計上(オンバランス)されます。
 したがって、旧リース会計基準ではオフバランス処理であったオペレーティング・リース取引に係る負債もオンバランス処理されます。

 これにより、企業の財務諸表にはリース取引の実態がより明確に反映されることとななりますが、自己資本比率やROA(総資産利益率)の低下といった重大な影響を及ぼす可能性があります。

 また、契約の名称や形式にとらわれることなく、建物の賃貸借契約や役務提供の契約でも、要件を満たせば貸借対照表に計上する必要があります。

 具体的には、次の①②の要件に該当すれば、契約書に「リース契約」「賃貸借契約」との記載がなくても新リース会計基準の対象となることから、レンタルや事務所の賃借契約などもリース契約に該当する場合があります。

① 資産が特定されている。
② その資産の使用から生じる経済的利益のほとんどすべてを得る権利と、その資産の使用を指図する権利がある。

 上記①②の要件の詳細については省略しますが、オペレーティング取引にとどまらず、これまでオフバランスであったレンタルや不動産賃貸借などの取引も新リース会計基準の対象となる場合があります。

2.新リース会計基準を適用しなくてもいい場合

 新リース会計基準は、企業の財務・税務処理に大きな影響を及ぼしますが、すべての企業が新リース会計基準を適用しなければならないということではありません。

 次のような場合は、新リース会計基準を適用しないことができます。

(1) 新リース会計基準の対象法人

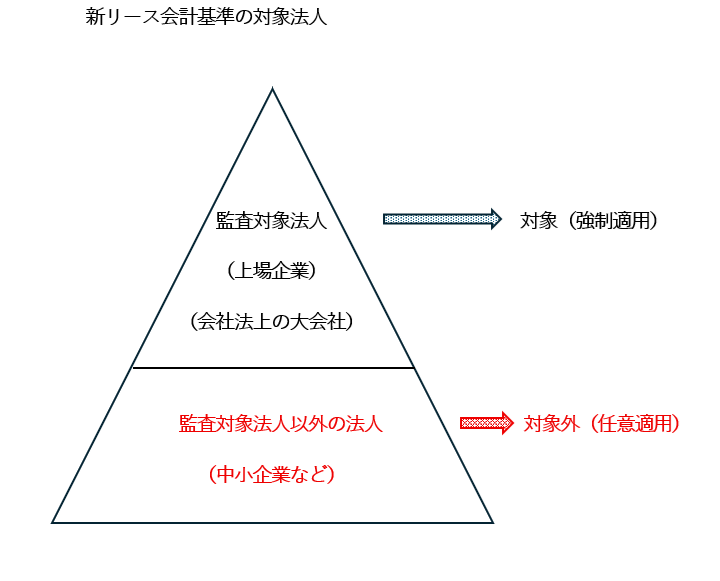
 新リース会計基準は、監査対象法人である上場企業と会社法上の大会社※(子会社も含む)を対象とするものであり、その数は約1万社とされています。

 したがって、監査対象法人以外の中小企業などは、新リース会計基準の対象外であり、新リース会計基準の適用は任意です。

※ 会社法上の「大会社」とは、最終事業年度の貸借対照表において、資本金が5 億円以上、または負債の合計額が200億円以上の株式会社を指します。

(2) 新リース会計基準の対象から除外される取引

 次の取引については、新リース会計基準の対象範囲から除外されます。

① 公共施設等運営権の取得
② 貸手による知的財産のライセンスの供与
③ 鉱物、石油、天然ガス等を探査する又は使用する権利の取得

(3) 無形固定資産のリース

 無形固定資産(ソフトウェア等)のリースについては、新リース会計基準を適用しないことができます。

(4) 新リース会計基準の簡便的な取扱い

 個々のリース資産が少額の場合やリース期間が短期の場合には、使用権資産・リース負債を計上しないことができます。
 つまり、従来どおりの取扱い(賃貸借処理)となります。

① 一契約300万円以下のリース取引
② リース期間が1年以内のリース取引
③ リース料総額が購入時に費用処理する基準額以下のリース取引

令和8年10月1日から税務署総合窓口の受付時間が短縮されます

 2026(令和8)年10月1日以降、全国の税務署総合窓口※の受付時間が、従来の午前9時~午後5時から、原則として午前9時~午後3時に短縮されます。

※ 総合窓口では、申告・申請書の受理、用紙の交付、納税、納税証明書の交付などが行われています。

1.受付時間変更の背景

 国税庁では、「デジタル社会の実現に向けた重点計画」(令和8年7月21日閣議決定)などを踏まえ、「あらゆる税務手続が税務署に行かずにできる社会」を目指して税務手続のデジタル化を推進しており、e-Taxやキャッシュレス納付などによるオンライン手続を提供するなど、国税に関する手続や業務の在り方の抜本的な見直し(税務行政のデジタル化(DX))を進めています。

 この度の受付時間短縮の背景には、こうしたe-Taxやキャッシュレス納付などのオンライン手続を推進する目的があります。

2.オンライン手続を推奨

 税務署の総合窓口では、納税者が税務署に出向かなくても手続を行うことができる、e-Taxやキャッシュレス納付などのオンライン手続を推奨しています。

・e-Tax:確定申告書や各種申請書などを自宅からオンラインで提出可能
・キャッシュレス納付:振替納税、クレジットカード納付、ダイレクト納付、インターネットバンキングなどで納税可能※
・納税証明書のオンライン申請:e-Taxやインターネットバンキングを利用して受け取ることが可能

※ 関連記事:「キャッシュレス納付の類型と手続きの概要」

3.受付時間外の対応はどうなる?

 2026(令和8)年10月1日から、全国の税務署総合窓口の受付時間が午前9時~午後3時に短縮されますが、受付時間外の対応はどうなるのでしょうか?

 この点に関して国税庁では、「総合窓口の受付時間外であっても、開庁時間内(午前8時30分から午後5時まで)に来署された場合は、必要な対応を行った上で、次回以降は受付時間内に来署いただきたい旨を案内することとしております」としています。

 また、税務署に電話で連絡する場合についても、「お急ぎの場合を除いて受付時間内のご連絡をお願いいたします」としています。

4.用紙コーナーの取りやめ

 受付時間の短縮以外に、オンライン手続の推進という観点から、年末調整時期や確定申告時期等を含め、2026(令和8)年6月以降は税務署の窓口付近に設置されている用紙コーナーが取りやめとなっています。

 この点に関して国税庁では、「総合窓口に請求いただくことで、これまでどおり必要な用紙は交付いたしますが、・・・オンライン手続を積極的に行っていただくほか、必要な用紙の取得につきましては国税庁ホームページやコンビニエンスストアのマルチコピー機を御利用いただきますようお願い申し上げます」としています。

法人が一括払いした役員の子の学費は定期同額給与に該当する!(ただし注意点あり)

 国税庁ホームページに、「法人が役員の子の授業料を一括して支出した場合(定期同額給与)」という興味深い質疑応答事例が掲載されていました。

 照会内容は、役員に支給する毎月同額の給与のほかに、諸手当として、役員の子が通う学校の授業料を会社が負担し、1年分の授業料を学校に一括払いしたとき、この諸手当は、その会社の法人税法上の「定期同額給与」に該当するか?というものです(所得税法上「現物給与」として給与課税している前提での照会となっています)。

 一見すると、一括払いした授業料は定期同額給与に該当しないように思えますが、この質疑応答事例では「該当する」としています。

 以下では、この質疑応答事例を紹介し、この質疑応答事例から派生する注意点について述べます。

1.質疑応答事例の照会要旨と回答要旨

 国税庁ホームページに掲載されている質疑応答事例は次のとおりです(下線は筆者による)。

(1) 照会要旨

 当社は、役員に対して毎月同額の給与を支給するほか諸手当として、この役員の子が通う学校の授業料を負担することとし、1年分の授業料を一括して学校に支払っています。この諸手当は、定期同額給与に該当しますか。
 なお、この諸手当は、所得税の課税対象とされる経済的な利益に該当することを前提とします。

(2) 回答要旨

 お尋ねの諸手当は定期同額給与に該当します。

(理由)

1.役員に対して継続的に供与される経済的利益のうち、その供与される利益の額が毎月おおむね一定であるものは、定期同額給与として、法人の各事業年度の所得の金額の計算上、損金の額に算入されます(法法34①一、④、法令69①二)。
 この「継続的に供与される経済的利益のうち、その供与される利益の額が毎月おおむね一定であるもの」とは、その役員が受ける経済的利益の額が毎月おおむね一定であるものをいい(法基通9-2-11)、負担した費用の支払形態や購入形態によりその該当性を判定するものではないと考えられます。

2.お尋ねの授業料については、一般に、在学契約に基づく学校側から学生に対する教育役務の提供等の対価と考えられており、授業料を支払うことにより、学生は在学期間中、継続的に教育役務の提供を受けることとなります。このような授業料の性質からすれば、本来であれば貴社の役員が負担すべき授業料を貴社が学校に支払うことによって、実質的に当該役員に対して給与を支給したのと同様の経済的効果が継続的にもたらされていると考えられます。また、この場合の継続的に供与される経済的な利益の額とは、役員の子が継続的に(毎月)受ける教育役務の提供等の対価に相当する額と考えられますので、その額は毎月おおむね一定であると考えられます。
 したがって、お尋ねのように貴社が学校に対して一括で授業料を支払う場合であっても、その支払いにより供与される経済的利益は定期同額給与に該当することとなります。

(3) 回答要旨の考察

 定期同額給与とは、法人税法上、損金の額に算入することができる役員給与の類型の一つであり、法人税法では、「定期」かつ「同額」で支給するものとされています(法人税法第34条第1項第1号)。

定期 その支給時期が1月以下の一定の期間ごとであること
同額 その事業年度の各支給時期における支給額が同額であるもの

 役員に対して「継続的に供与される経済的利益」のうち、供与される利益の額が「毎月おおむね一定」であるものは、「定期同額給与」として取扱われます。

 「毎月おおむね一定」であるかどうかは、負担した費用の支払形態や購入形態により判定するのではなく、その役員が受ける経済的利益の額が毎月おおむね一定であるかどうかにより判定するとしています(支払い形態が一括払いという理由で、毎月(定期)おおむね一定(同額)ではないといえないということです)。

 この点において、会社が支払った授業料は、役員の子が在学中に継続的に受ける教育役務の提供等の対価であり、その額は毎月(定期)おおむね一定(同額)であると考えられ、また、会社が支払った授業料は、実質的にその役員に給与を支給したのと同様の経済的効果をその役員にもたらすことから、その役員が受ける経済的利益の額も毎月おおむね一定であるといえます。

 したがって、会社が一括で授業料を支払った場合でも、その支払いにより供与される経済的利益は定期同額給与に該当すると判定しています。

2.期間対応(損金算入時期)に注意

 上記のとおり、会社が一括で支払った授業料を定期同額給与として損金算入すること自体に問題はありませんが、ここで注意しなければいけないのが期間対応です。

 この質疑応答事例は「定期同額給与か否か」についての判定であり、期間対応(損金算入時期)を免除する趣旨ではないことに留意する必要があります。

 例えば、会社の事業年度(会計期間)が9月1日~8月31日であり、会社が4月1日に1年分の授業料(対応する在学期間は4月1日~3月31日)を支払った場合は、会社が支払った授業料が定期同額給与に該当するとしても、その全額を損金算入することはできません。

 この場合、支払った授業料のうち5か月分(4月1日~8月31日)が当期に損金算入され、残りの7か月分(9月1日~3月31日)は前払費用で処理して翌期に損金算入することになります。

 ここで、残りの7か月分(9月1日~3月31日)について、その⽀払った⽇(4月1日)から1年以内に役務の提供を受けることから、短期前払費用の特例を適用して当期に損金算入できるのではないか?という疑問が生じるかもしれません。

 しかし、役員報酬は短期前払費用の対象にはなりませんので、残りの7か月分を当期に損金算入することはできません(詳細については、「役員報酬の前払いは短期前払費用(経費)になりません」をご参照ください)。

3.まとめ

 今回紹介した質疑応答事例は、定期同額給与に該当するかどうかの判定は、費用の支払形態や購入形態により判定するのではなく、その役員が受ける経済的利益の額が毎月おおむね一定であるかどうかにより判定することを示したものです。

 今回の事例が定期同額給与に該当するという指摘はあるものの、期間対応が不要とまでは指摘していない点に注意が必要です。

贈与税の配偶者控除を選択する基準と税制上のメリット

 婚姻期間20年以上の夫婦間で、居住用不動産または居住用不動産を取得するための金銭を課税されずに贈与できるのが「贈与税の配偶者控除※」(以下、「おしどり贈与」といいます)ですが、この制度を活用するときは事前の検討が必要です。

 今回は、おしどり贈与を選択する場合と選択しない場合の選択基準(一般的な考え方)と、それぞれの場合における税制上のメリットについて確認します。

※ 贈与税の配偶者控除については、「贈与税の配偶者控除の適用要件」をご参照ください。

1.おしどり贈与を選択する場合

(1) 配偶者の生活保障

 配偶者と子に相続争いの生じるリスクに備えたいとき、何よりも配偶者が安心して居宅に住み続けたいときは、おしどり贈与で配偶者の生活拠点を確保できます。

 また、おしどり贈与は特別受益となりませんので、遺産分割の際、配偶者は生前贈与を受けた居宅のほかに預金や株式などを法定相続分で取得し生活の原資を確保できます。

(2) 選択する場合の税制上のメリット

 おしどり贈与は、贈与税の課税価格から最大2,000万円まで控除され(ほかに基礎控除110万円も適用されます)、生前贈与加算の必要もありません※。
 ただし、取得時に不動産取得税と不動産登記の登録免許税、取得後は固定資産税がかかります。

 おしどり贈与は、配偶者が居宅の贈与を受けた年の翌年3月15日までに居住の用に供し、かつ、その後も引き続き居住の用に供する見込みであるときに適用されます。

 適用を受けた後、事情が変わり居宅を売却したときは、居住用財産の譲渡所得3,000万円控除のほか、所有期間が10年超であれば、軽減税率の特例(譲渡所得金額6,000万円まで、所得税10%、住民税4%)を適用できます。

※ 生前贈与加算については、「生前贈与加算期間はいつから7年になる?」をご参照ください。

2.おしどり贈与を選択しない場合

(1) 相続人の争いが見込まれないとき

 配偶者が子供夫婦と良好な関係にあり、相続人の争いが見込まれないときは、おしどり贈与を選択せず、家族会議で夫婦の希望を子に伝えて遺産分割で配偶者に居宅を取得させることができます。

 また、遺言書を作成して夫婦の意思を示しておくこともできます。

(2) 選択しない場合の税制上のメリット

 おしどり贈与を選択せず、相続や遺贈で配偶者が居宅を取得する場合、居宅の宅地に小規模宅地等の特例(特定居住用宅地等)を適用でき、居住用宅地の課税価格の80%(330㎡まで)が相続税の課税価格から減額され、相続税を大幅に圧縮できます。

 また、相続税の算出時には配偶者の税額軽減が適用され、課税価格1億6,000万円または配偶者の法定相続分のいずれか大きい金額まで相続税は課税されません。

 配偶者が居宅を売却する場合には、譲渡所得3,000万円控除の特例や所有期間10年超の軽減税率の特例も利用できます。

ミニマムタックスの対象が令和9年から拡大されます(令和8年度税制改正)

 ミニマムタックスは、2023(令和5)年度税制改正で創設され、2025(令和7)年分の所得から適用されています。
 
 2026(令和8)年度税制改正では、ミニマムタックスが早くも課税強化され、2027(令和9)年分の所得から適用されます。

 ミニマムタックスは超富裕層を対象とした新しいルールとして導入されましたので、これまでは自分には関係ないと思っていた人も多いかもしれません。

 しかし、2026(令和8)年度税制改正によりミニマムタックスの対象範囲が広がりましたので、これまで想定していなかった層にも影響が及ぶ可能性があります。

 以下では、ミニマムタックスについて確認します。

1.ミニマムタックスの概要

 ミニマムタックスは、極めて高額な所得を持つ個人、いわゆる超富裕層を対象とした所得税の追加課税措置です。

 正式名称は「特定の基準所得金額の課税の特例(極めて高い水準の所得に対する負担の適正化に係る措置)」といい、通常の所得税額よりも一定の税率で計算した金額が高い場合、その差額を追加で納付する仕組みになっています(租税特別措置法第41条の19)。

 端的に言えば、超高額の所得がある人に最低限の税負担を求める制度です。

2.導入の背景

 日本の所得税は累進課税制度を採用しており、給与所得や事業所得の最高税率は45%(住民税を合わせると55%)です。

 一方、株式の配当や譲渡益などの金融所得には、一律20.315%の税率が適用されます。

 このため、所得が増えるにつれて金融所得の割合が高まる富裕層ほど実効税率が下がる傾向がありました。

 財務省のデータでは、所得が1億円を超えたあたりから実効税率が低下し始めるため、いわゆる「1億円の壁」問題が生じていました。

 ミニマムタックスはこの不公平を是正する目的で導入されました 。

3.現行制度の計算方法

 現行制度では、年間の基準所得金額から3.3億円を控除した金額に22.5%の税率を掛けた金額が通常の所得税額を上回る場合、その差額を追加で納税します。
 計算式は以下の通りです。

(基準所得金額 − 3.3億円)× 22.5% − 通常の所得税額 = 追加納税額

 基準所得金額とは、申告不要制度を適用せずに計算した合計所得金額をいいます。

 一般に合計所得金額とは、給与所得・事業所得・不動産所得・譲渡所得などを合算した金額をいい、申告不要制度を適用した上場株式等の配当所得や譲渡所得は合計所得金額に含まれません。

 しかし、ミニマムタックスにおける基準所得金額には、申告不要制度を適用した上場株式等の配当所得や譲渡所得が含まれますので注意が必要です(NISA(少額投資非課税制度)やエンジェル税制(一定のスタートアップ再投資)による非課税所得は含まれません)。

4.令和9年分から適用となる改正

 2026(令和8)年度税制改正により、2027(令和9)年分の所得から適用される改正項目には以下の2つがあります。

(1) 特別控除額が3.3億円から1.65億円へ

 2027(令和9)年分の所得からは、特別控除額が3.3億円から1.65億円に引き下げられ、より低い所得水準からミニマムタックスの課税対象となります。

 特別控除額が従前の半分になりますので、会社株式売却や不動産売却で一時的に高額所得を得た人も対象となる可能性があります。

(2) 税率が22.5%から30%へ

 ミニマムタックスにおける税率が、従前の22.5%から30%に引き上げられます。

5.まとめ

 2027(令和9)年分の所得から、特別控除額の引き下げと税率の引き上げが同時に行われますので、超富裕層にとっては追加納税額の負担が重くなります。

 また、特別控除額が半分に引き下げられましたので、ミニマムタックスの対象がこれまでの超富裕層だけではなく、普通の富裕層や一時的に高額所得を得た一般の人にも広がる可能性があります。

インボイス登録申請書等の書面による提出先が変わります

 インボイス制度に関する申請書等には、例えば「適格請求書発行事業者の登録申請書」や「適格請求書発行事業者の登録の取消しを求める旨の届出書」などがありますが、これらを書面で提出する場合の提出先が以下のように変わります。

1.令和8年9月23日(水)までの提出先

 これまでと同様、管轄の各国税局(沖縄国税事務所)のインボイス登録センターに提出(郵送)します。

 インボイス登録センターの所在地(提出先)については、国税庁ホームページ(各局(所)インボイス登録センターのご案内)に掲載されていますが、札幌国税局インボイス登録センターについては、2026(令和8)年7月13日(月)に移転していますので、提出の際はご注意ください。

2.令和8年9月24日(木)以降の提出先

 管轄の各国税局(沖縄国税事務所)の業務センターに提出(郵送)します。

 業務センターの所在地(提出先)についても、国税庁ホームページ(税務署の内部事務のセンター化について)に掲載されています。
 なお、2026(令和8)年7月10日(金)から、全税務署が内部事務のセンター化の対象署となっています。

3.インボイス制度に関する申請書等の様式変更

 2026(令和8)年6月以降、インボイス制度に関する申請書等を含む国税関係の各種様式が順次変更されます※。

 変更後においては、新様式(AI‐OCR様式)により提出(郵送)します。

※ 紙で提出される申告書や申請書を自動でデータ化する「AI‐OCR」の本格運用が開始されます。
 これに伴い、AI‐OCRで文字や数字の読み取りを行うため、一部の書面申告書等についてレイアウトが変更されます。

4.e-Taxによる提出の場合

 インボイス関係の申請書等を書面により提出する場合は上記1~3のとおりですが、e-Taxにより提出する場合の提出先については、特に意識する必要はありません。

 e‑Taxで送信すれば、提出先は自動処理されます(自動的に正しい部署へ届きます)。

 なお、国税庁では、2026(令和8)年9月24日(木)に国税システムの更改(KSK(国税総合管理)からKSK2へ移行)を予定しています。

 KSK2の導入に伴い、2026(令和8)年9月19日(土)0時から同年9月24日(木)8時30分の間においてはe-Taxが利用できませんのでご注意ください。