2割特例適用後の簡易課税制度選択届出書の書き方と記載例

 売上に係る消費税額の2割を納税額として計算する「2割特例」は、2026(令和8)年9月30日の属する課税期間の末日を以って終了しますので、個人事業者については2026(令和8)年分の消費税申告が最後の2割特例の適用となります。

 2割特例が終わった後は、個人事業者限定で2027(令和9)年分と2028(令和10)年分の消費税申告で、売上に係る消費税額の3割を納税額として計算する「3割特例」が用意されています※。

 個人事業者については、2割特例が終わっても3割特例を適用することができますが、基準期間における課税売上高が1,000万円を超える場合などは、3割特例を適用することができません。

 3割特例を適用できない場合に選択し得る消費税の申告方法には、仕入控除税額について実額で計算する「本則課税」と、業種ごとに決められたみなし仕入率を用いて仕入控除税額を計算する「簡易課税」のどちらかになります。

 本則課税を適用する場合は届出の必要はありませんが、簡易課税を適用する場合は届出をしなければなりません。

 以下では、2割特例を適用した課税期間の翌課税期間に簡易課税を適用する場合の届出書の書き方(注意点)と記載例について確認します(3割特例適用後の場合も基本的に同じです)。

※ 3割特例については、「2割特例が終われば個人事業者限定で3割特例あり(令和8年度税制改正)」をご参照ください。

1.簡易課税制度選択届出書の提出時期

 事業者がその基準期間における課税売上高が5,000万円以下である課税期間について簡易課税制度の適用を受けようとする場合は、原則として適用を受けようとする課税期間の初日の前日までに「簡易課税制度選択届出書」を提出しなければなりません。

 しかし、2割特例の適用を受けた課税期間の翌課税期間であれば、簡易課税制度選択届出書を、簡易課税の適用を受けようとする課税期間の初日の前日までに提出しなくても、簡易課税の適用を受けることができます。

 2割特例の適用を受けた事業者が、その適用を受けた課税期間の翌課税期間に係る確定申告期限までに、その翌課税期間から簡易課税制度の適用を受ける旨を記載した簡易課税制度選択届出書を提出した場合には、その翌課税期間から簡易課税の適用を受けることができます(消費税簡易課税制度選択届出書の提出に係る特例)。

 例えば、、令和8年分まで2割特例で申告を行っていた個人事業者が、翌年分(令和9年分)は3割特例で申告しようとしていたところ、基準期間における課税売上高が1,000万円を超えていて3割特例を適用できない場合や、3割特例より簡易課税の方が有利であることが判明した場合は、令和9年分から簡易課税制度の適用を受ける旨を記載した簡易課税制度選択届出書を令和9年分の消費税確定申告期限(令和10年3月31日)までに提出すれば、令和9年分から簡易課税制度の適用を受けることができます。

2.記載例と記入上の注意点

 以下では、2026(令和8)年分まで2割特例を適用していた個人事業者が、基準期間における課税売上高が1,000万円超となったため、2027(令和9)年分から簡易課税を適用する場合の届出書の記載例と記入上の注意点を示します。
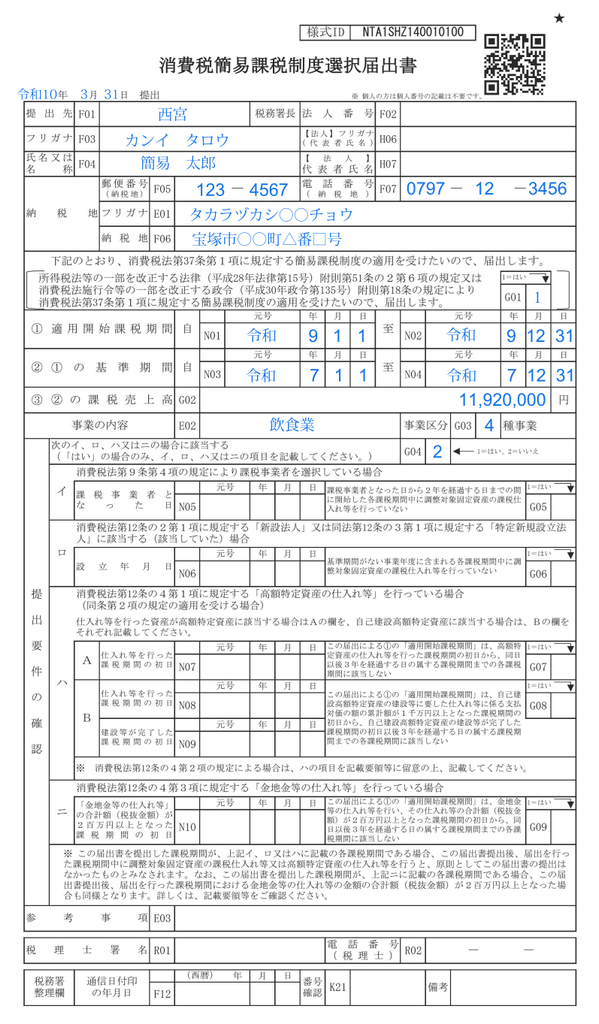
 記入上の注意点は、次のとおりです。

① 2割特例の適用を受けた事業者が、その適用を受けた課税期間(令和8年)の翌課税期間(令和9年)から簡易課税制度を選択適用する場合は、「下記のとおり、消費税法第37条第1項に規定する簡易課税制度の適用を受けたいので、届出します。」欄の「G01」欄に数字の「1」を記入します。

② 注目すべき点は、この届出書の左上の提出日が「令和10年3月31日」となっていることです。

 以前は、2割特例を適用した後の令和9年分の申告で簡易課税を適用する場合は、令和9年12月31日までにこの届出書を提出する必要がありましたが、2026(令和8)年度税制改正で、先に述べたように令和9年分の消費税確定申告期限である令和10年3月31日までに提出すればよいことになりました。

 これにより、消費税申告書と同時に簡易課税選択届出書を提出することが可能となりましたので、以前より届出書の提出漏れが防げるようになると思われます。
法人設立1期目から課税期間を短縮する場合の「課税期間特例選択届出書」の書き方と記載例

 輸出業者など免税売上が多い事業者は、消費税の還付を早期に受けるために、「消費税課税期間特例選択・変更届出書」(以下「届出書」といいます)を提出して、課税期間を短縮することがあります。

 この届出書については、基本的には用紙の裏面にある「消費税課税期間特例選択届出書の記載要領等」(以下「記載要領等」といいます)のとおりに書けばいいのですが、法人がその設立1期目から課税期間を短縮する場合は、少し迷う箇所があるかもしれません。

 例えば、X1年10月10日に設立された法人(1期目の事業年度はX1年10月10日~X2年9月30日)が、その設立1期目から消費税の課税期間を3か月に短縮する場合、3か月ごとの課税期間は次のようになります(1期目から消費税の課税事業者になる要件は満たしているものとします)。

・X1年10月10日~X2年1月9日
・X2年1月10日~X2年4月9日
・X2年4月10日~X2年7月9日
・X2年7月10日~X2年9月30日

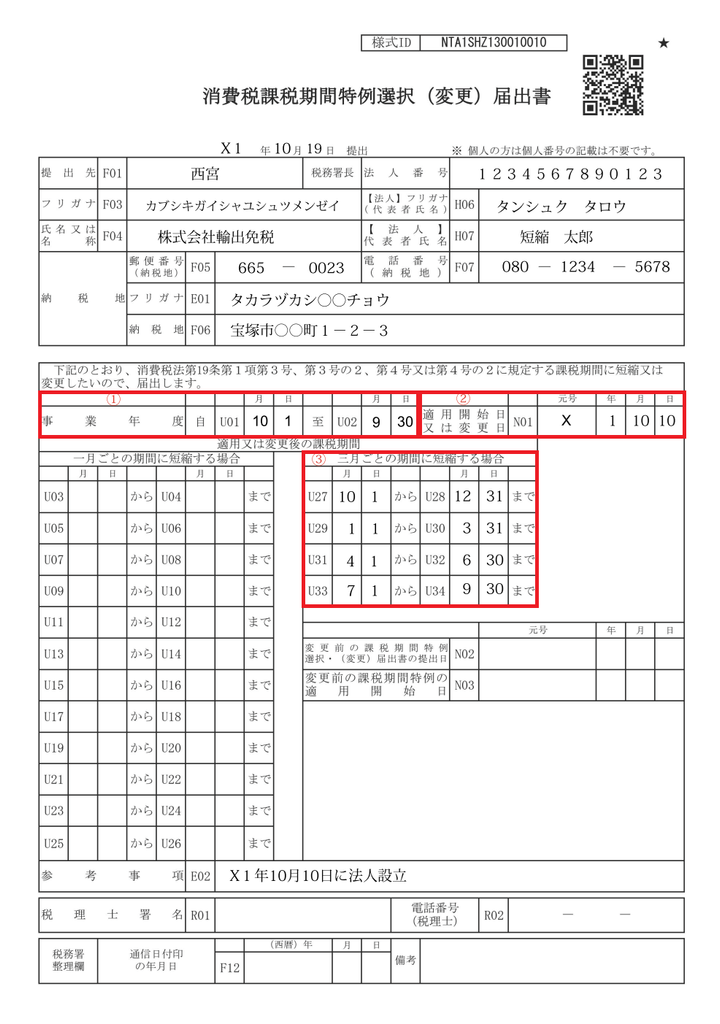
 この場合の届出書の書き方と記載例は次のようになります。

 届出書の書き方のポイントは、以下の3点です。

①「事業年度」欄

 記載要領等には、「『事業年度』欄には、法人の事業年度を記載します(個人事業者の方は不要です)。」というシンプルな一文が載っています。

 設立2期目以降であれば、特に迷うことはないと思いますが、設立1期目の場合は、1期目の事業年度(10月10日~9月30日)を書けばいいのか本来の事業年度(10月1日~9月30日)を書けばいいのか迷うかもしれません。

 答えは、記載要領等にあるとおり、設立1期目であっても本来の事業年度を記載します。

②「適用開始日又は変更日」欄

 記載要領等には、「『適用開始日又は変更日』欄には、特例により短縮される課税期間のうち、適用を開始する課税期間の初日又は変更により適用を開始する課税期間の初日を記載します。」と載っています。

 今回は、設立1期目の最初の日(法人設立日)から課税期間短縮特例の適用を受けたいので、法人設立日(X1年10月10日)を記載します。

③「三月ごとの期間に短縮する場合」欄

 記載要領等には、「その事業年度の開始の日以後3月ごとに区分した各期間」と載っています。
 さらに例として、9月決算法人の場合は、「『10月1日から12月31日まで』、『1月1日から3月31日まで』、『4月1日から6月30日まで』及び『7月1日から9月30日まで』の各期間」を記載すると書かれています。

 10月1日に設立された法人であれば、記載要領等に示されているとおりに書くことに疑問の余地はないと思われます。

 しかし、今回は10月10日に設立された法人が設立1期目から課税期間短縮特例の適用を受けるための届出書であることを鑑みると、先に示した設立1期目の次の期間(変則的な期間)を書くべきではないかという疑問が生じます。

・X1年10月10日~X2年1月9日
・X2年1月10日~X2年4月9日
・X2年4月10日~X2年7月9日
・X2年7月10日~X2年9月30日

 ここが一番迷うところかもしれませんが、答えは記載要領等にあるとおり、設立1期目であっても、本来の事業年度を機械的に区切った本来の課税期間を記載します。

 なお、1期目の変則的な課税期間をどこにも記載しないことが気になる場合は、「参考事項」欄に「X1年10月10日に法人設立」と記載しておけばよいと思われます。

法人設立1期目から課税期間を短縮する場合は各課税期間の末日に注意!

 輸出業者など免税売上が多い事業者は、消費税の還付を早期に受けるために、「消費税課税期間特例選択・変更届出書」(以下「特例選択届出書」といいます)を提出して、課税期間を短縮することがあります。

 今回は、法人がその設立1期目から課税期間を3か月に短縮する場合の課税期間の注意点と特例選択届出書の提出期限について確認します。

 なお、1期目から消費税の課税事業者になる要件は満たしているものとします(資本金1,000万円以上で設立する、課税事業者選択届出書を提出する、など)。

1.月初の1日に設立した法人の課税期間

 消費税の教科書などに例としてよくあがっているのは、例えば、X1年10月1日に設立された法人(事業年度はX1年10月1日~X2年9月30日)が、その設立1期目から消費税の課税期間を3か月に短縮するケースです。

 この場合の3か月ごとの課税期間は、次のようになります。

・X1年10月1日~X1年12月31日
・X2年1月1日~X2年3月31日
・X2年4月1日~X2年6月30日
・X2年7月1日~X2年9月30日

 10月1日という切りのいい日に設立した法人の場合は、課税期間に関して特段の疑問は生じないと思われます。
 なお、特例選択届出書の提出期限はX1年12月31日です(最初の課税期間から短縮特例を受ける場合)。

 しかし、実務においては、必ずしも月初の1日に設立する法人ばかりではありません。

 当初の予定では10月1日に設立する予定だったところ、設立準備に時間がかかったために月中の10月7日の設立になったり、あるいは10月10日という日付に思い入れがあるため10月10日に設立する場合などもあります。

 このように月初の1日ではなく、月中の7日や10日に設立された法人が課税期間を短縮する場合の課税期間はどのようになるのでしょうか?

2.月中に設立した法人の課税期間

 例えば、X1年10月10日に設立された法人(1期目の事業年度はX1年10月10日~X2年9月30日)が、その設立1期目から消費税の課税期間を3か月に短縮するケースでは、3か月ごとの課税期間はどのようになるのでしょうか?

 課税期間の末日は月末になるという思い込みから、次のように考えてしまうことはないでしょうか?

・X1年10月10日~X1年12月31日
・X2年1月1日~X2年3月31日
・X2年4月1日~X2年6月30日
・X2年7月1日~X2年9月30日

 課税期間の末日を切りのいい月末にしたいところですが、課税期間をこのように区切る根拠がありません。
 したがって、このように課税期間を区切るのは誤りです。

 根拠は後述するとして、正しい課税期間を先に示すと次のようになります。

・X1年10月10日~X2年1月9日
・X2年1月10日~X2年4月9日
・X2年4月10日~X2年7月9日
・X2年7月10日~X2年9月30日

 月中で設立された法人は、3か月ごとに課税期間を短縮すると上記のようになり、各課税期間の末日は最後の課税期間を除いて月末にはなりません。
 したがって、申告期限も最後の課税期間を除いて月末にはなりませんので注意しなければなりません。
 なお、特例選択届出書の提出期限はX2年1月9日です(最初の課税期間から短縮特例を受ける場合)※。

 月中で設立された法人の課税期間をこのように区切る根拠は、特例選択届出書の裏面にある記載要領等で示されています。

 記載要領等の1の(1)の②には、次のように記載されています(下線は筆者による)。

 その事業年度が3月を超える法人の場合には、その事業年度をその開始の日以後3月ごとに区分した各期間(最後に3月未満の期間が生じたときは、その期間)

 今回のケースに当てはめてみると、「その事業年度(X1年10月10日~X2年9月30日)をその開始の日(X1年10月10日)以後3月ごとに区分した各期間(最後に3月未満の期間(X2年7月10日~X2年9月30日)が生じたときは、その期間(X2年7月10日~X2年9月30日)」となります。

 したがって、今回のように設立1期目から課税期間を短縮する場合は、各課税期間の末日を切りのいい月末にすることはできません(最後の期間を除いて)。

 また、特例選択届出書は、原則としてこの特例を受けようとする短縮に係る課税期間の初日の前日までに提出しなければなりませんが、新規開業した事業者等については、この届出書を提出した日の属する課税期間からこの特例の適用を受けることができる旨が記載要領等に示されています※。

※ 特例選択届出書の書き方と記載例については、「法人設立1期目から課税期間を短縮する場合の『課税期間特例選択届出書』の書き方と記載例」をご参照ください。

3.設立2期目の課税期間

 上記2のように月中に設立した法人であっても、設立2期目(事業年度はX2年10月1日~X3年9月30日)の課税期間は次のようになります。

・X2年10月1日~X2年12月31日
・X3年1月1日~X3年3月31日
・X3年4月1日~X3年6月30日
・X3年7月1日~X3年9月30日

 このように設立2期目(以降)は、各課税期間の末日は月末になります。

令和8年10月1日から税務署総合窓口の受付時間が短縮されます

 2026(令和8)年10月1日以降、全国の税務署総合窓口※の受付時間が、従来の午前9時~午後5時から、原則として午前9時~午後3時に短縮されます。

※ 総合窓口では、申告・申請書の受理、用紙の交付、納税、納税証明書の交付などが行われています。

1.受付時間変更の背景

 国税庁では、「デジタル社会の実現に向けた重点計画」(令和8年7月21日閣議決定)などを踏まえ、「あらゆる税務手続が税務署に行かずにできる社会」を目指して税務手続のデジタル化を推進しており、e-Taxやキャッシュレス納付などによるオンライン手続を提供するなど、国税に関する手続や業務の在り方の抜本的な見直し(税務行政のデジタル化(DX))を進めています。

 この度の受付時間短縮の背景には、こうしたe-Taxやキャッシュレス納付などのオンライン手続を推進する目的があります。

2.オンライン手続を推奨

 税務署の総合窓口では、納税者が税務署に出向かなくても手続を行うことができる、e-Taxやキャッシュレス納付などのオンライン手続を推奨しています。

・e-Tax:確定申告書や各種申請書などを自宅からオンラインで提出可能
・キャッシュレス納付:振替納税、クレジットカード納付、ダイレクト納付、インターネットバンキングなどで納税可能※
・納税証明書のオンライン申請:e-Taxやインターネットバンキングを利用して受け取ることが可能

※ 関連記事:「キャッシュレス納付の類型と手続きの概要」

3.受付時間外の対応はどうなる?

 2026(令和8)年10月1日から、全国の税務署総合窓口の受付時間が午前9時~午後3時に短縮されますが、受付時間外の対応はどうなるのでしょうか?

 この点に関して国税庁では、「総合窓口の受付時間外であっても、開庁時間内(午前8時30分から午後5時まで)に来署された場合は、必要な対応を行った上で、次回以降は受付時間内に来署いただきたい旨を案内することとしております」としています。

 また、税務署に電話で連絡する場合についても、「お急ぎの場合を除いて受付時間内のご連絡をお願いいたします」としています。

4.用紙コーナーの取りやめ

 受付時間の短縮以外に、オンライン手続の推進という観点から、年末調整時期や確定申告時期等を含め、2026(令和8)年6月以降は税務署の窓口付近に設置されている用紙コーナーが取りやめとなっています。

 この点に関して国税庁では、「総合窓口に請求いただくことで、これまでどおり必要な用紙は交付いたしますが、・・・オンライン手続を積極的に行っていただくほか、必要な用紙の取得につきましては国税庁ホームページやコンビニエンスストアのマルチコピー機を御利用いただきますようお願い申し上げます」としています。

インボイス登録申請書等の書面による提出先が変わります

 インボイス制度に関する申請書等には、例えば「適格請求書発行事業者の登録申請書」や「適格請求書発行事業者の登録の取消しを求める旨の届出書」などがありますが、これらを書面で提出する場合の提出先が以下のように変わります。

1.令和8年9月23日(水)までの提出先

 これまでと同様、管轄の各国税局(沖縄国税事務所)のインボイス登録センターに提出(郵送)します。

 インボイス登録センターの所在地(提出先)については、国税庁ホームページ(各局(所)インボイス登録センターのご案内)に掲載されていますが、札幌国税局インボイス登録センターについては、2026(令和8)年7月13日(月)に移転していますので、提出の際はご注意ください。

2.令和8年9月24日(木)以降の提出先

 管轄の各国税局(沖縄国税事務所)の業務センターに提出(郵送)します。

 業務センターの所在地(提出先)についても、国税庁ホームページ(税務署の内部事務のセンター化について)に掲載されています。
 なお、2026(令和8)年7月10日(金)から、全税務署が内部事務のセンター化の対象署となっています。

3.インボイス制度に関する申請書等の様式変更

 2026(令和8)年6月以降、インボイス制度に関する申請書等を含む国税関係の各種様式が順次変更されます※。

 変更後においては、新様式(AI‐OCR様式)により提出(郵送)します。

※ 紙で提出される申告書や申請書を自動でデータ化する「AI‐OCR」の本格運用が開始されます。
 これに伴い、AI‐OCRで文字や数字の読み取りを行うため、一部の書面申告書等についてレイアウトが変更されます。

4.e-Taxによる提出の場合

 インボイス関係の申請書等を書面により提出する場合は上記1~3のとおりですが、e-Taxにより提出する場合の提出先については、特に意識する必要はありません。

 e‑Taxで送信すれば、提出先は自動処理されます(自動的に正しい部署へ届きます)。

 なお、国税庁では、2026(令和8)年9月24日(木)に国税システムの更改(KSK(国税総合管理)からKSK2へ移行)を予定しています。

 KSK2の導入に伴い、2026(令和8)年9月19日(土)0時から同年9月24日(木)8時30分の間においてはe-Taxが利用できませんのでご注意ください。

免税事業者からの仕入れに係る経過措置(8割控除の後は7割・5割・3割控除へ段階的に縮小)

 インボイス制度が始まって以降、中小企業・小規模事業者からは依然として「経理負担が重い」「消費税の負担が増えた」という声が多く聞かれます。
 こうした状況を踏まえ、2026(令和8)年度税制改正において仕入税額控除の経過措置が見直され、その適用期限が延長されました。
 今回は、免税事業者からの仕入に係る仕入税額控除の経過措置について、改正内容を確認します。

1.免税事業者からの仕入れに係る経過措置とは?

 インボイス制度の下では、インボイス(登録番号が記載された請求書等)が交付されない課税仕入れは、買い手側で仕入税額控除をすることができません。

 免税事業者はインボイスを発行することができませんので、免税事業者との取引の縮小や廃止を考える事業者が出てくる可能性があります。

 このような事態を避けるため、免税事業者からの仕入れであっても、一定期間は一定割合の控除を認める「経過措置」が設けられました。

 具体的には、インボイス制度が導入された2023(令和5)年10月1日から2026(令和8)年9月30日までの3年間は仕入税額の8割控除を認め、2026(令和8)年10月1日から2029(令和11)年9月30日までの3年間は5割控除を認めるというものでした。

期間 控除割合
2023(令和5)年10月1日~2026(令和8)年9月30日 8割
2026(令和8)年10月1日~2029(令和11)年9月30日 5割
2029(令和11)年10月1日~ 控除不可

2.改正後の控除割合の推移

 今回の税制改正により、控除割合の引下げペースが緩和され、次のように段階的に縮小されることとなりました。

期間 控除割合
2023(令和5)年10月1日~2026(令和8)年9月30日 8割
2026(令和8)年10月1日~2028(令和10)年9月30日 7割
2028(令和10)年10月1日~2030(令和12)年9月30日 5割
2030(令和12)年10月1日~2031(令和13)年9月30日 3割
2031(令和13)年10月1日~ 控除不可

 改正前は「8割→5割」という2段階の縮小が予定されていましたが、改正後は「8割→7割→5割→3割」という4段階の縮小になり、 買い手側の負担増のペースが緩和されました。

3.年間適用上限額の引下げ

 経過措置の濫用防止の観点から、経過措置の対象となる免税事業者ごとの課税仕入れの合計額に係る制限も改正されています。

 改正前は、一の免税事業者から行う経過措置の対象となる課税仕入れの額の合計額がその年又はその事業年度で税込み10億円を超える場合には、その超えた部分の課税仕入れについて経過措置は適用できませんでした。

 今回の改正で、税込み10億円という年間適用上限額が、税込み1億円に引き下げられました。

 この改正も、2026(令和8)年10月1日以後に開始する課税期間から適用されます。

2割特例・3割特例を適用した課税期間の翌課税期間の簡易課税制度選択届出書はいつまでに提出すればいいか?(令和8年度税制改正)

 消費税の申告方法には、仕入控除税額について実額で計算する「本則課税」、業種ごとに決められたみなし仕入率を用いて仕入控除税額を計算する「簡易課税」、売上税額の2割を納税額として計算する「2割特例」、売上税額の3割を納税額として計算する「3割特例」があります。

 これらのうち、2割特例は2026(令和8)年9月30日の属する課税期間の末日を以って終了し、3割特例は個人事業者限定で2027(令和9)年分と2028(令和10)年分の消費税申告で適用することができます。

 2割特例と3割特例については事前の届出が不要で、適用を受ける旨を確定申告書に付記することで適用できますが、簡易課税は、原則として適用を受けようとする課税期間の初日の前日までに「消費税簡易課税制度選択届出書」を提出する必要があります。

 しかし、2割特例や3割特例の適用を受けた課税期間の翌課税期間に簡易課税の適用を受ける場合は、「消費税簡易課税制度選択届出書の提出に係る特例」が設けられており、必ずしも適用を受けようとする課税期間の初日の前日までに提出する必要はありません。

 2割特例・3割特例の適用を受けた課税期間の翌課税期間であれば、簡易課税制度選択届出書を事前(簡易課税の適用を受けようとする課税期間の初日の前日まで)に提出していないときでも、簡易課税の適用を受けることができます。

 2割特例・3割特例の適用を受けたインボイス発行事業者が、その適用を受けた課税期間の翌課税期間に係る確定申告期限まで※に、その翌課税期間から簡易課税制度の適用を受ける旨を記載した簡易課税制度選択届出書を提出した場合には、その翌課税期間から簡易課税の適用を受けることができます(消費税簡易課税制度選択届出書の提出に係る特例)。

 例えば、、令和8年分まで2割特例で申告を行っていた個人事業者が、翌年分(令和9年分)は3割特例で申告しようとしていたところ、3割特例より簡易課税の方が有利であることが判明した場合は、令和9年分から簡易課税制度の適用を受ける旨を記載した簡易課税制度選択届出書を令和9年分の消費税確定申告期限(令和10年3月31日)まで※に提出すれば、令和9年分から簡易課税制度の適用を受けることができます。

 また、令和10年分まで3割特例で申告を行っていた個人事業者が、翌年分(令和11年分)の申告を簡易課税で行う場合は、令和11年分から簡易課税制度の適用を受ける旨を記載した簡易課税制度選択届出書を令和11年分の消費税確定申告期限(令和12年4月1日)までに提出すれば、令和11年分から簡易課税制度の適用を受けることができます。

※ 赤文字部分が改正で変わった箇所です。改正前は、「その適用を受けた課税期間の翌課税期間の末日」とされていました(令和9年分の消費税申告を簡易課税で行う場合は、令和9年12月31日までに選択届出書を提出しないと、令和9年分の申告を簡易課税で行うことはできないとされていました)。

3割特例と簡易課税制度はどちらが有利か?

 2023(令和5)年10月1日に導入されたインボイス制度は、多くの事業者に影響を及ぼしています。
 特に、本来は免税事業者であるにもかかわらず、インボイス制度の導入を機にインボイス発行事業者の登録をして課税事業者となった事業者の負担は大きいといえます。

 このような事業者の税負担や事務負担を軽減するために、簡易課税制度と基本的には同じ計算構造である「2割特例」が設けられましたが、2026(令和8)年9月30日に期限を迎えます。

 そこで、引き続き小規模事業者の負担に配慮した「3割特例」が、2026(令和8)年度税制改正で設けられました。

 3割特例は個人事業者のみが適用可能(法人は適用不可)であり、かつ、2027(令和9)年分と2028(令和10)年分の消費税申告においてのみ適用可能となっています※。

 今回は、「3割特例」と簡易課税制度について、税負担と事務負担の両面から比較を行います。

※ 3割特例については、「2割特例が終われば個人事業者限定で3割特例あり(令和8年度税制改正)」をご参照ください。

1.納税額の計算上どちらが有利か?

 3割特例は売上税額の3割を納税額とするものですが、具体的には簡易課税制度と同様に以下のように計算します。

 消費税納税額=課税売上げに係る消費税額-課税売上げに係る消費税額×70%

 簡易課税制度におけるみなし仕入率は、事業区分に応じて下表のように定められていますが、3割特例は、簡易課税制度におけるみなし仕入率を事業区分にかかわらず一律に70%とすることと同義です。

 したがって、下表の第4種から第6種に該当する事業のうち1種類の事業のみを行う場合は、簡易課税制度よりも「3割特例」の方が納税額が少なくなり有利となります(第3種に該当する事業のみを行う場合は、簡易課税制度のみなし仕入率70%=3割特例の70%となり、両者の納税額は同額となります)。

事業区分 該当する事業 みなし仕入率
第1種事業 卸売業 90%
第2種事業 小売業、農林漁業(飲食料品の譲渡に係る事業) 80%
第3種事業 製造業、建築業、農林漁業(飲食料品の譲渡に係る事業を除く)など 70%
第4種事業 第1・2・3・5・6種以外の事業(飲食店業など) 60%
第5種事業 運輸・通信業、金融・保険業、サービス業(飲食店業を除く) 50%
第6種事業 不動産業 40%

 第1種から第6種に該当する事業のうち2種類以上の事業を行う場合は、簡易課税制度のみなし仕入率と3割特例の70%を比較して、どちらか有利な方を適用します。

 例えば、第1種と第2種に該当する事業を行っている場合は、簡易課税制度のみなし仕入率は必ず80%以上となりますので、簡易課税制度の方が3割特例よりも納税額が少なく有利となります。

 一方、第5種と第6種に該当する事業を行っている場合は、簡易課税制度のみなし仕入率が50%を上回ることはありませんので、3割特例の方が簡易課税制度よりも納税額が少なく有利となります。

 つまり、みなし仕入率が70%を上回れば簡易課税制度が有利になり、下回れば3割特例が有利になります。

2.事務負担は3割特例が有利

 納税額の計算上、3割特例と簡易課税制度のどちらが有利になるかについては上記1のとおりですが、事務負担の軽減という点では、簡易課税制度よりも3割特例の方が有利になります。

 3割特例も簡易課税制度も納税額の計算にインボイスは必要ないという点では同じですが、3割特例は一律70%の仕入税額控除を行うため、簡易課税制度のようにどの事業に該当するかという事業区分の判定をする必要がありません。
 したがって、適用税率毎(軽減税率8%と標準税率10%)の売上税額を把握するだけで納税額の計算ができます。

 また、簡易課税制度の適用を受ける場合には、原則として事前に簡易課税制度選択届出書の提出が必要ですが、3割特例の場合は事前の届出は不要であり、申告書に設けられた記載欄に3割特例の適用を受ける旨を付記するだけです。

 さらに、3割特例には2年間の継続適用要件(いわゆる2年縛り)もありません。

 以上のことから、事務負担軽減という面では、3割特例の方が簡易課税制度よりも有利となります。

2割特例が終われば個人事業者限定で3割特例あり(令和8年度税制改正)

 インボイス制度の導入により、免税事業者から課税事業者へ移行した個人事業者の負担は大きく増えました。

 このような元・免税事業者(本来は免税事業者ですが取引先との関係などによりインボイス発行事業者の登録をして課税事業者になった人)の税負担や事務負担を軽減するために、インボイス制度導入と同時に「2割特例」が設けられましたが、2026(令和8)年9月30日で期限を迎えます。

 そこで、2割特例が終わった後の税負担・事務負担を軽減するために、2026(令和8)年度税制改正で「3割特例」が個人事業者限定で設けられました(法人は3割特例を適用できません)。

 今回は、新たに設けられた3割特例について確認します。

1.3割特例とは?

 3割特例とは、インボイス発行事業者の登録を受けたことにより免税事業者から課税事業者となった個人事業者が、令和9年分・令和10年分の消費税の確定申告において納付税額を売上税額の3割(仕入割合を7割とみなす)とすることができる特例です。

 例えば、売上に係る消費税額が100万円であれば、納付税額は100万円×30%=30万円となり、原則課税のような複雑な仕入税額控除の計算を行う必要はありません。

 また、仕入税額控除を行うにあたって、インボイスの保存が不要とされていることから、事務負担は大きく軽減されることになります※。

 一方、税負担については、軽減される場合もあればそうでない場合もあります(業種や設備投資の状況、仕入税額控除の方法(原則課税と簡易課税)により異なります)※。

※ 3割特例の事務負担と税負担については、「3割特例と簡易課税制度はどちらが有利か?」をご参照ください。

2.3割特例の適用要件

 3割特例を適用するための主な要件は次のとおりです。

(1) 個人事業者であること
(2) 基準期間※の課税売上高が1,000万円以下であること
(3) 特定期間※の課税売上高が1,000万円以下であること
(4) インボイス発行事業者の登録を受けていること など

※ 基準期間とは、適用を受ける年の2年前をいい、例えば令和9年分の申告においては令和7年、令和10年分の申告においては令和8年が基準期間となります。
 特定期間とは、適用を受ける年の前年1月~6月をいい、例えば令和9年分の申告においては令和8年1月~6月、令和10年分の申告においては令和9年1月~6月が特定期間となります。なお、特定期間の課税売上高に代えて、給与等支払額の合計額により判定することもできます。

 3割特例は、インボイス発行事業者への登録を機に免税事業者から課税事業者になった個人事業者に適用されます。
 そのため、次の場合は3割特例を適用できません(主なものを挙げます)。

(1) 法人
(2) インボイス発行事業者ではない課税事業者
(3) 基準期間の課税売上高が1,000万円を超える場合
(4) 調整対象固定資産や高額資産の取得により免税事業者とならない場合
(5) 課税期間の特例の届出により課税期間を短縮している場合 など

3.3割特例終了後

 3割特例は、インボイス制度によって新たに課税事業者となった個人事業者にとって、負担を大幅に軽減する強力な支援策です。
 特に、仕入税額控除の計算が煩雑な業種や、経理体制が十分でない小規模個人事業者にとっては、実務面でのメリットが大きい制度といえます。
 
 一方で、3割特例はあくまでも令和9年分・令和10年分に限定された時限措置です。
  その後の課税方式について、簡易課税を選択するか、原則課税に戻すかなど、事業の実態に応じた検討が必要です※。 

 インボイス制度は、今後も段階的に見直しが続く可能性がありますので、最適な選択を行うためにも制度の変化を正しく理解することが重要です。

※ 3割特例適用後の簡易課税制度選択届出については、「2割特例・3割特例を適用した課税期間の翌課税期間の簡易課税制度選択届出書はいつまでに提出すればいいか?(令和8年度税制改正)」をご参照ください。

仕入税額控除の時期の原則と特例(前払金・未払金、短期前払費用、建設仮勘定)

 消費税の仕入税額控除は、原則として課税仕入れを行った日の属する課税期間において行います。
 課税仕入れを行った日とは、資産の引渡しを受けた日またはサービスの提供を受けた日をいいます。
 
 今回は、仕入税額控除を行う時期の原則と特例について、前払金・未払金、短期前払費用、建設仮勘定を例に確認します。

1.前払金と未払金の仕入税額控除

 消費税の仕入税額控除の時期は、所得税や法人税の場合と同じように、原則として資産の引渡しを受けた日やサービスの提供を受けた日の属する課税期間とされています。

 したがって、例えば、工事代金や機械の購入代金について前払金を支払っていたとしても、その前払金の支払の時期に関係なく、実際に資産の引渡しを受けた日の属する課税期間が仕入税額控除の時期となります。

 同じように、工事代金や機械の購入代金について未払金があるときも、その代金の決済の時期に関係なく、実際に資産の引渡しを受けた日の属する課税期間が仕入税額控除の時期になります。

2.短期前払費用の仕入税額控除

 前払費用とは、一定の契約に基づき継続的にサービスの提供を受けるために支出した課税仕入れに係る支払対価のうち、当該課税期間の末日においていまだ提供を受けていないサービスに対応するものをいいます。
 
 この前払費用についても、原則として実際にサービスの提供を受けた日の属する課税期間が仕入税額控除の時期となります。
 例えば、当期の決算日に1年分の事務所家賃を前払いしたとしても、実際にサービスの提供を受けるのは翌期になりますので、仕入税額控除の時期は翌期になります。

 ところが、前払費用のうち、所得税または法人税の取扱いによりその支出した年度において必要経費の額または損金の額に算入している短期前払費用※については、特例としてその支出した日の属する課税期間が仕入税額控除の時期になります(消費税法基本通達11-3-8)。

※ 短期前払費用については、「短期前払費用の損金算入の注意点」をご参照ください。

3.建設仮勘定の仕入税額控除

 建設工事の場合は、通常、工事の発注から完成引渡しまでの期間が長期にわたり、一事業年度を超えることがあります。
 そのため、一般的には、工事代金の前払金や経費(設計料、資材購入費等)の額を一旦建設仮勘定として経理し、目的物の全部が引き渡されたときに、固定資産などに振り替える処理を行います。

 消費税法においては、建設仮勘定に計上されている金額であっても、原則として物の引渡しやサービスの提供があった日の属する課税期間において仕入税額控除を行うことになります。
 したがって、設計料に係るサービスの提供や資材の購入等については、原則として設計業務というサービスの提供が完了した日や実際に資材の引渡しを受けた日の属する課税期間において仕入税額控除を行います。

 ただし、建設仮勘定として計上されている金額について、その都度課税仕入れとして仕入税額控除をしないで、工事の目的物のすべての引渡しを受けた日の属する課税期間において仕入税額控除を行う処理も特例として認められます(消費税法基本通達11-3-6)。

【原則処理】
(1) 設計料550万円支払時(当期)

借方科目 借方金額 貸方科目 貸方金額
建設仮勘定
(課税仕入10%)
5,500,000 現金預金 5,500,000

(2) 着手金1,100万円支払時(当期)

借方科目 借方金額 貸方科目 貸方金額
建設仮勘定
(不課税)
11,000,000 現金預金 11,000,000

(3) 中間金1,100万円支払時(当期)

借方科目 借方金額 貸方科目 貸方金額
建設仮勘定
(不課税)
11,000,000 現金預金 11,000,000

(4) 完成引渡し・残金1,100万円支払時(翌期)

借方科目 借方金額 貸方科目 貸方金額
建物
(不課税)
5,500,000 建設仮勘定
(不課税)
27,500,000
建物
(課税仕入10%)
33,000,000 現金預金 11,000,000

【特例処理】
(1) 設計料550万円支払時(当期)

借方科目 借方金額 貸方科目 貸方金額
建設仮勘定
(不課税)
5,500,000 現金預金 5,500,000

(2) 着手金1,100万円支払時(当期)

借方科目 借方金額 貸方科目 貸方金額
建設仮勘定
(不課税)
11,000,000 現金預金 11,000,000

(3) 中間金1,100万円支払時(当期)

借方科目 借方金額 貸方科目 貸方金額
建設仮勘定
(不課税)
11,000,000 現金預金 11,000,000

(4) 完成引渡し・残金1,100万円支払時(翌期)

借方科目 借方金額 貸方科目 貸方金額
建物
(課税仕入10%)
38,500,000 建設仮勘定
(不課税)
27,500,000
    現金預金 11,000,000

 建物の建設中に支払った着手金、中間金は前払金であり資産の引渡しを受けていないため、仕入税額控除をすることはできません。
 建物の引渡しを受けた時期に、仕入税額控除を行います。

 一方、設計料については、原則として設計業務というサービスの提供が完了した時期に仕入税額控除を行います(【原則処理】の(1))。
 ただし、建物の引渡しを受けた時点でまとめて仕入税額控除することも可能です(【特例処理】の(4))。