相続時精算課税制度に110万円の基礎控除が設けられた!

 2023(令和5)年度税制改正で、暦年課税と相続時精算課税の見直しが行われました。今回はそのうちの相続時精算課税の改正について確認します(暦年課税の改正については、本ブログ記事「生前贈与加算期間はいつから7年になる?」をご参照ください)。

1.相続時精算課税制度とは?

 相続時精算課税制度とは、原則として60歳以上の父母または祖父母など(贈与者)から18歳以上の子または孫など(受贈者)が受ける贈与について、2,500万円の特別控除を適用して贈与税を計算し、その後の贈与者の相続発生時に贈与税と相続税を精算するしくみです。適用対象となる贈与財産の種類、金額、贈与回数に制限はありません。
 受贈者は、贈与者である父母、祖父母ごとにこの制度を選択することができますが、この制度を選択する場合には、贈与を受けた年の翌年2月1日から3月15日の間に一定の書類を添付した贈与税の申告書を提出する必要があります。
 なお、この制度を選択すると、その選択に係る贈与者から贈与を受ける財産については、その選択をした年分以降すべてこの制度が適用され、暦年課税へ変更することはできません。
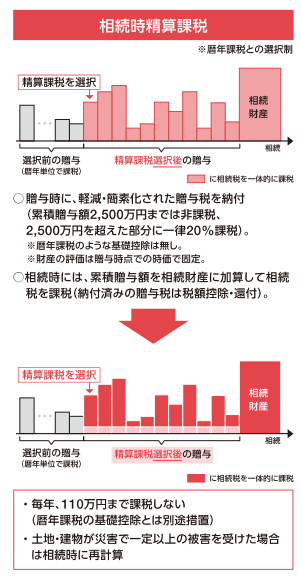
 また、この制度の贈与者である父母または祖父母などが亡くなった時の相続税の計算上、この制度を適用した贈与財産の価額(贈与時の時価)を相続財産の価額に加算して相続税額を計算します。
 具体的な贈与税および相続税の計算は、以下のとおりです。

(1) 贈与税の計算
 受贈者は、相続時精算課税制度を選択した年以後の各年において、この制度に係る贈与者ごとに次のように贈与税額を計算します。

(贈与財産の価額-特別控除2,500万円)×20%=贈与税額

 上記算式の特別控除2,500万円は、複数年の累積限度額です。前年以前において既にこの特別控除を適用している場合は、残額が限度額となります。

(2) 相続税の計算
 相続時精算課税に係る贈与者が亡くなった時に、それまでに贈与を受けた相続時精算課税の適用を受ける贈与財産の価額(贈与時の時価)と相続や遺贈により取得した財産の価額とを合計した金額を基に計算した相続税額から、既に納めた相続時精算課税に係る贈与税額を控除して算出します。

相続時精算課税選択後の贈与財産の価額+相続財産の価額=課税価格
課税価格を基に計算した相続税額-既に納めた相続時精算課税に係る贈与税額=納付すべき相続税額

 なお、相続税額から控除しきれない相続時精算課税に係る贈与税額は還付されます。

2.相続時精算課税制度の改正点

 現行の相続時精算課税制度の概要は上記1のとおりですが、2023(令和5)年度税制改正では注目すべき2点の改正が行われました。
 第一に、相続時精算課税にも年110万円の基礎控除が設けられたことです。
 110万円の基礎控除というと、相続時精算課税を選択すると利用できなかった暦年課税の基礎控除110万円が活用できるようになったと勘違いしそうですが、今回の改正で設けられた110万円の基礎控除はあくまでも相続時精算課税制度の中でのことです。相続時精算課税における控除枠が2,500万円と110万円の2つになったのであって、相続時精算課税を選択した後に暦年課税に戻れるということではありません。
 相続時精算課税に110万円の基礎控除が設けられたことにより、2024(令和6)年1月1日以降、相続時精算課税を選択した人への贈与は、年110万円までなら贈与税はかからず、申告も不要です。また、相続財産への加算も不要とされていますので、相続税もかかりません。
 現行の相続時精算課税では、特別控除2,500万円までは贈与税が発生しませんが、この特別控除枠を使い切った後に追加の贈与を受けた場合は、その額が10万円や20万円などの少額であっても申告が必要であり、かつ、相続財産への加算も必要でした。また、2,500万円までの特別控除枠を使い切った翌年に200万円の贈与を受けたとしても、課税対象額は90万円(200万円-110万円)となることから、今回の改正は利用者にとってメリットが大きいといえます。
 なお、改正後の相続時精算課税制度における贈与税の計算は、次のようになります。

{(贈与財産の価額-基礎控除110万円)-特別控除2,500万円}×20%=贈与税額

 注目すべき第二の改正は、相続時精算課税によって受贈した土地や建物が災害により一定以上の被害を受けた場合に、相続発生時にその課税価格を再計算することです。
 現行の相続時精算課税では、生前贈与を受けた財産は、その後に災害等により損失を受けたとしても贈与時点の価額(贈与時の時価)が相続財産に加算されますので、その問題点を改善したものといえます。
出所:財務省ホームページ

生前贈与加算期間はいつから7年になる?

 2023(令和5)年度税制改正で、暦年課税と相続時精算課税の見直しが行われました。今回はそのうちの暦年課税の改正について確認します(暦年課税の詳細については、本ブログ記事「贈与税の課税方法『暦年課税』」をご参照ください)。

1.暦年課税の改正点

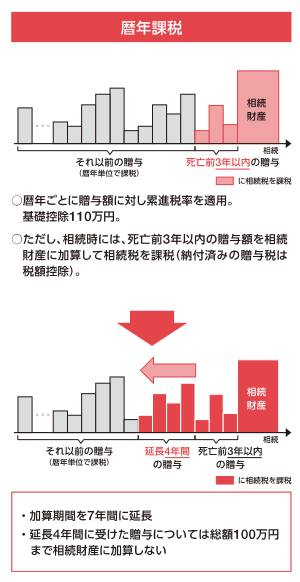
 年間110万円以下の贈与であれば贈与税がかからない暦年課税において、贈与を受けた財産を相続の際に相続財産に加算する「持ち戻し」期間が、相続開始前3年から7年に延長されました。
 また、延長された4年の間に受けた贈与のうち総額100万円までは相続財産に加算しないこととされました。
 これらの改正は、2024(令和6)年1月1日以後に受けた贈与について適用されます。

出所:財務省ホームページ

2.令和13年1月1日以後の相続から加算期間が7年になる

 上記改正は2024(令和6)年1月1日以後に受けた贈与から適用されますが、いきなり加算期間が7年になるわけではありません。
 生前贈与の加算の対象となる相続開始前7年以内とは、相続開始日から遡って7年目の応当日から相続開始日までをいいます。
 例えば、X年5月10日に相続があった場合には、(X-7)年5月10日からX年5月10日までをいいます。
 したがって、2024(令和6)年5月10日が相続開始日の場合は、2017(平成29)年5月10日から2024(令和6)年5月10日までが相続開始前7年以内にあたりますが、2017(平成29)年5月10日から2021(令和3)年5月9日までの贈与は改正前の期間ですので、2021(令和3)年5月10日から2024(令和6)年5月10日までの3年間に受けた贈与が加算の対象となります。
 下表において、相続開始日を各年の5月10日とした場合の生前贈与の加算対象期間と加算期間を示します。

相続開始日 加算対象期間 加算期間
2024(令和6)年5月10日 2021(令和3)年5月10日~2024(令和6)年5月10日の贈与 3年間
2025(令和7)年5月10日 2022(令和4)年5月10日~2025(令和7)年5月10日の贈与 3年間
2026(令和8)年5月10日 2023(令和5)年5月10日~2026(令和8)年5月10日の贈与 3年間
2027(令和9)年5月10日 2024(令和6)年1月1日~2027(令和9)年5月10日の贈与 3年5か月10日
2028(令和10)年5月10日 2024(令和6)年1月1日~2028(令和10)年5月10日の贈与 4年5か月10日
2029(令和11)年5月10日 2024(令和6)年1月1日~2029(令和11)年5月10日の贈与 5年5か月10日
2030(令和12)年5月10日 2024(令和6)年1月1日~2030(令和12)年5月10日の贈与 6年5か月10日
2031(令和13)年5月10日 2024(令和6)年5月10日~2031(令和13)年5月10日の贈与 7年間

 年が進むにつれて加算期間が増えていき、2031(令和13)年1月1日以後の相続から加算期間が7年になります。

国税庁からのお知らせ(インボイス負担軽減措置など)が届きました

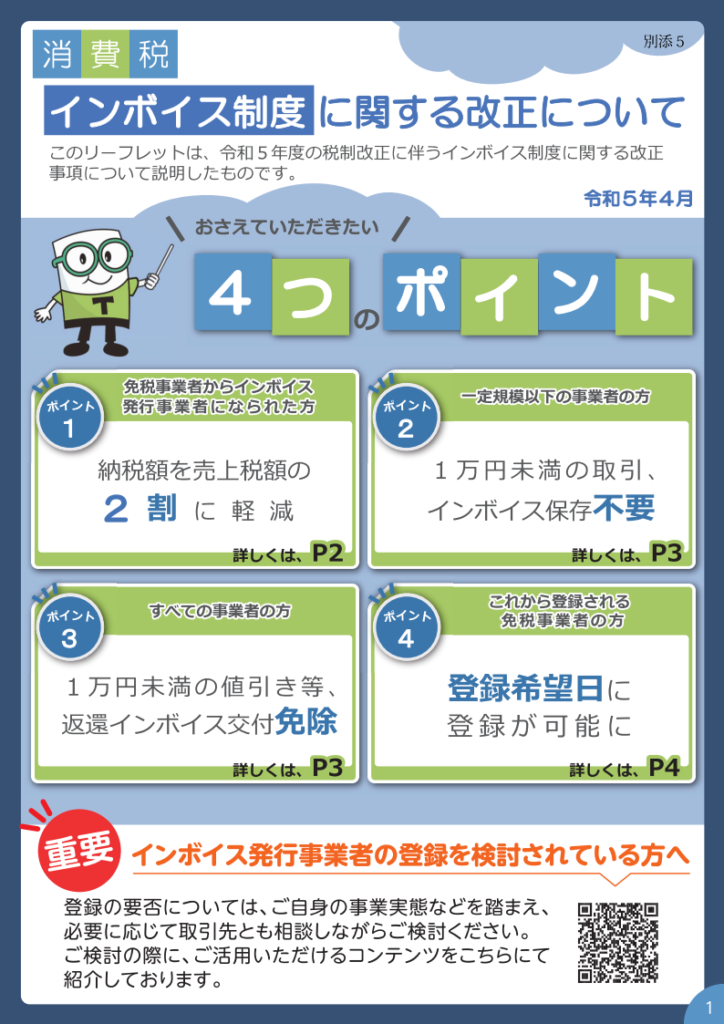
 国税庁では、インボイス制度について更なる周知を行うため、案内文等を個人事業者及び法人に対して、税理士関与の有無やインボイス発行事業者の登録の有無を問わず、以下のとおり送付することを予定しています。

1.e-Tax利用者の場合

 e-Tax利用者については、e-Taxメッセージボックスへメッセージが格納されます。
 メッセージ格納時期は、個人事業者は2023(令和5)年4月17日(月)から5月26日(金)まで、法人は2023(令和5)年4月26日(水)から4月28日(金)までとなっています。
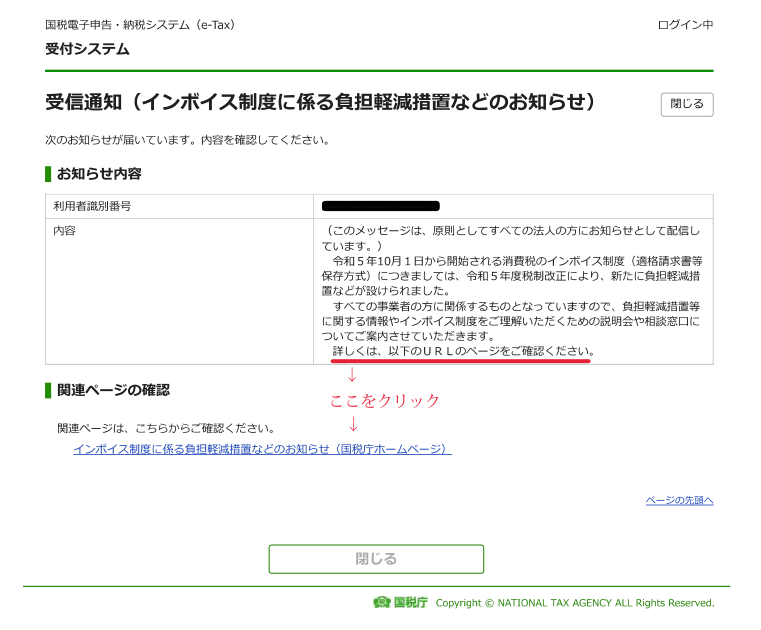
 当事務所の関与先(法人)のメッセージボックスにも、2023(令和5)年4月27日(木)15:00前後に次のようなメッセージが続々と格納されています。

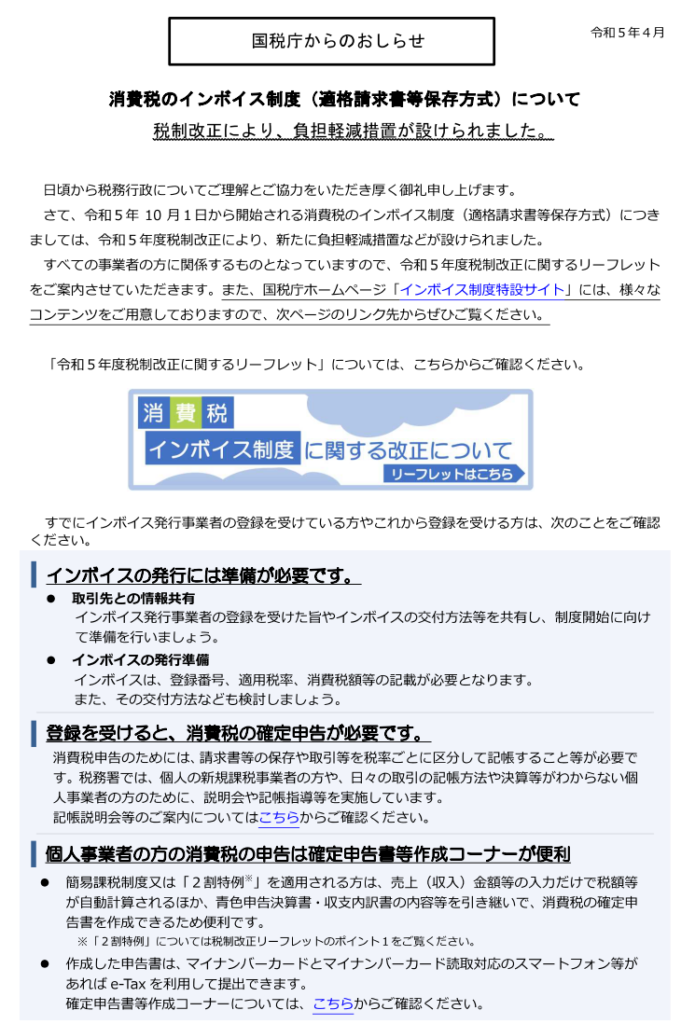
 メッセージボックスの画面上の「関連ページの確認」に記載されている「インボイス制度に係る負担軽減措置などのお知らせ(国税庁ホームページ)」をクリックすると、次の案内文(国税庁からのお知らせ)が開きます。

出所:国税庁ホームページ

2.e-Tax未利用者の場合

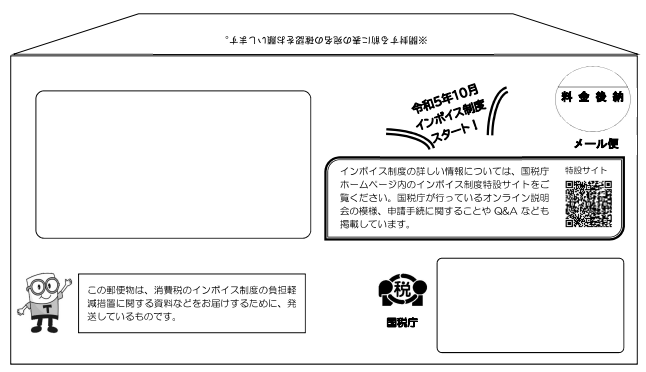
 e-Tax未利用者については、ダイレクトメール(メール便)が送付されます。
 発送時期は2023(令和5)年5月12日(金)頃から5月末までで、国税庁指定の業者から次の封筒で順次発送されます(差出人・返還先名は、大阪国税局課税第二部消費税課となっています)。

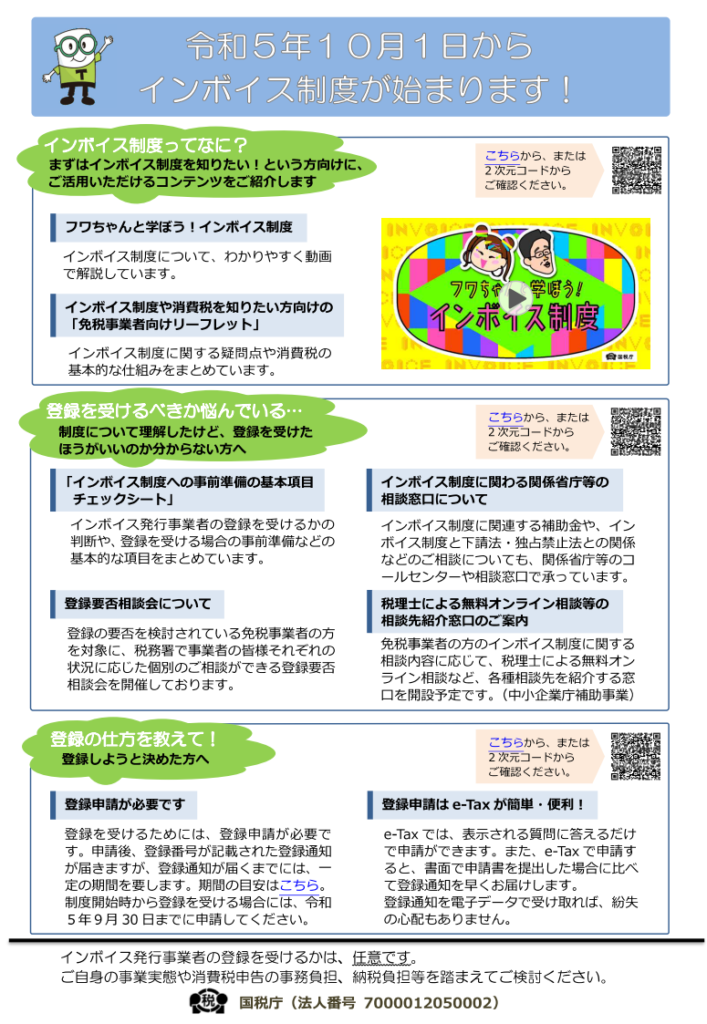
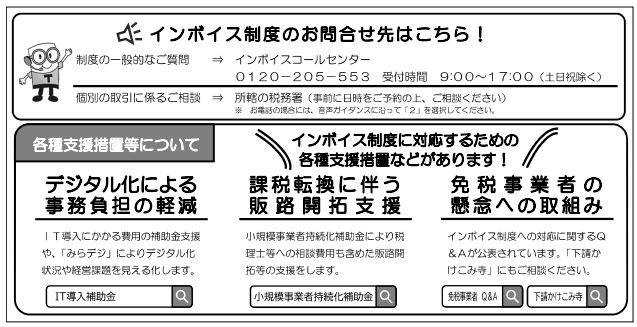
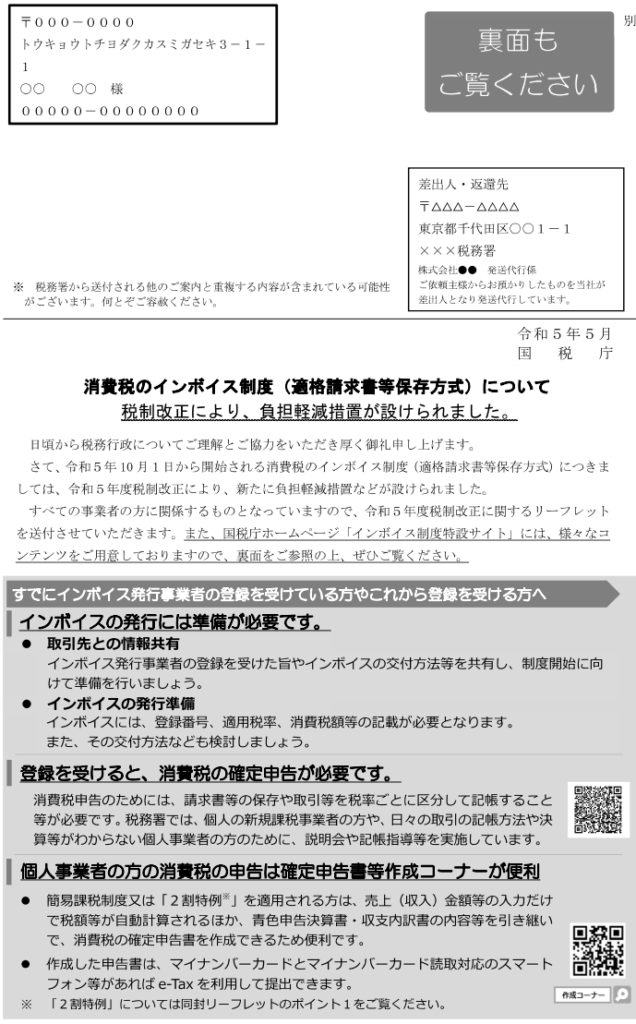
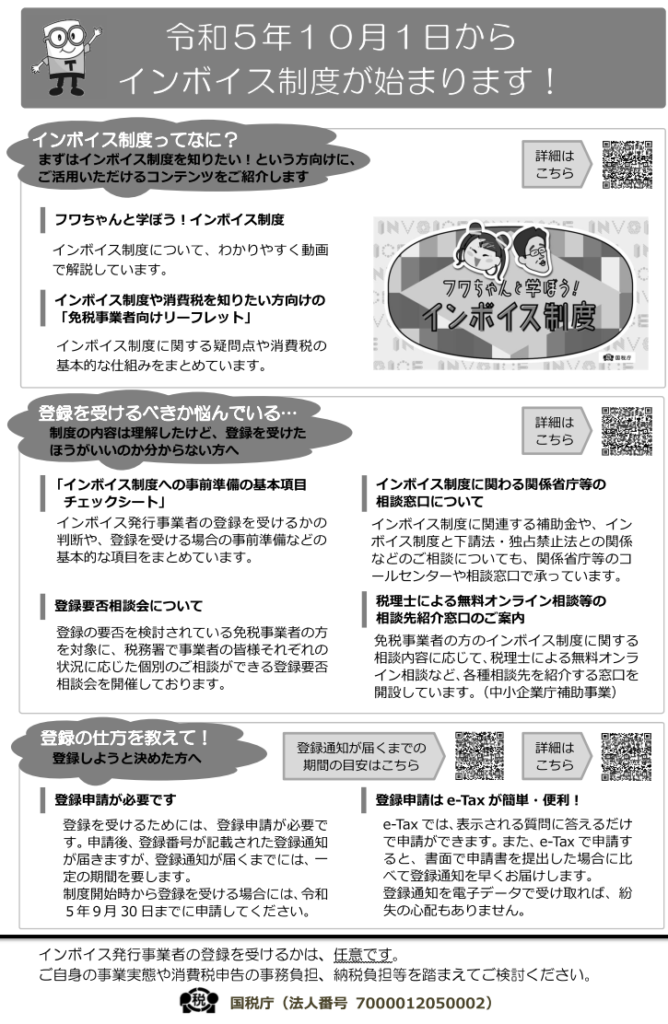
 送付物は、以下の案内文と税制改正リーフレットです。

出所:国税庁ホームページ

売上税額の2割納税の特例と簡易課税制度はどちらが有利か?

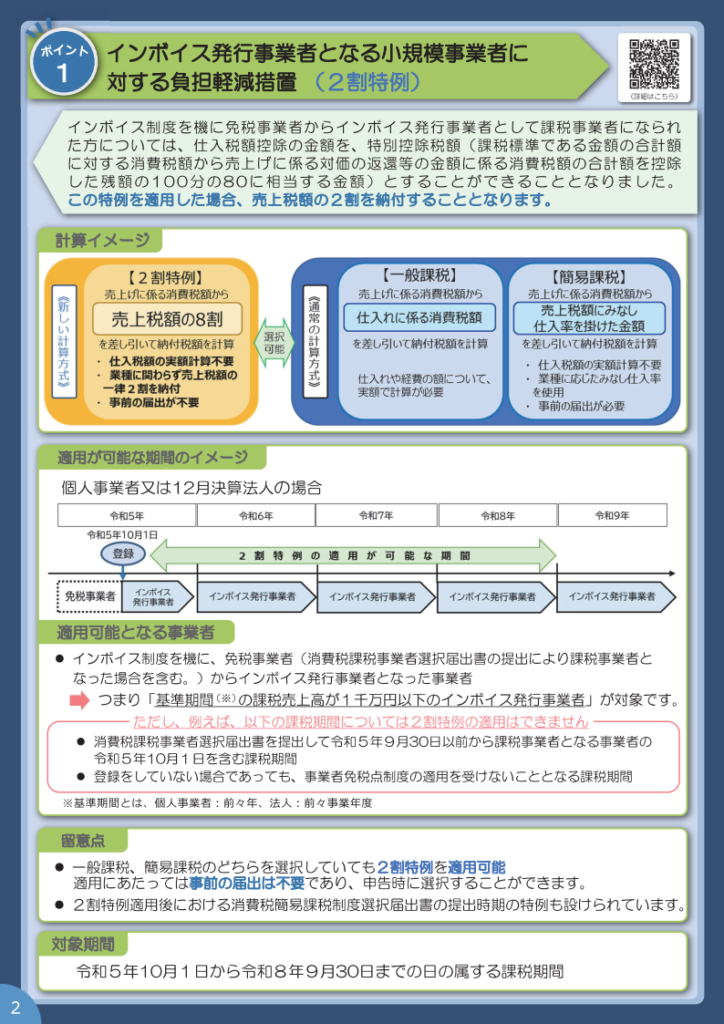
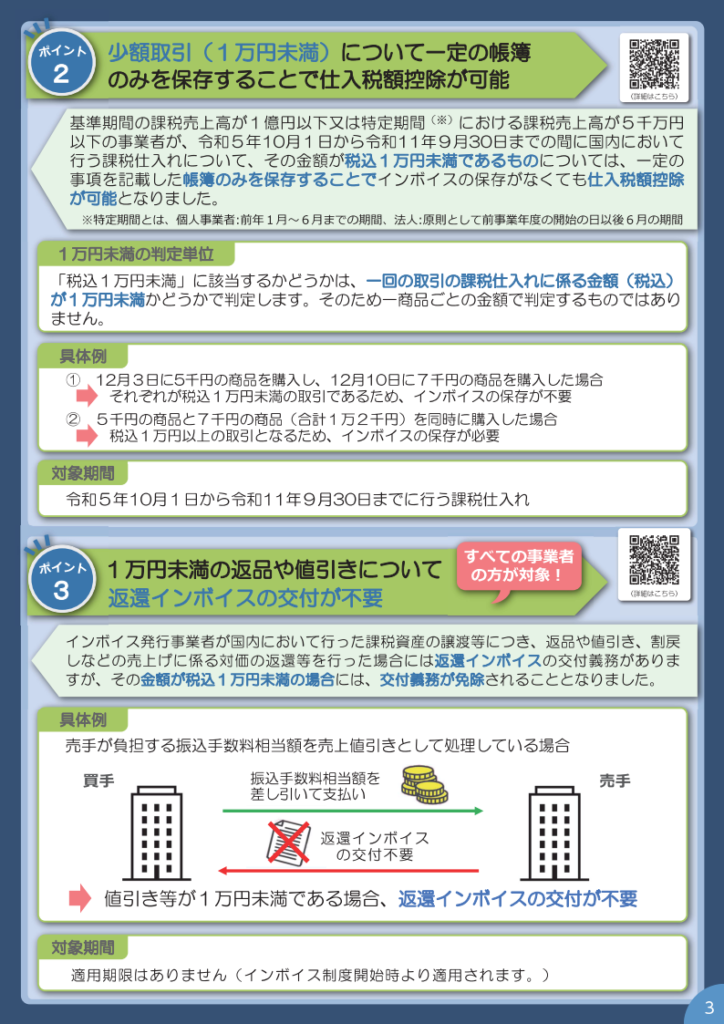
 2023(令和5)年10月1日からインボイス制度(適格請求書等保存方式)がスタートします。このインボイス制度は、免税事業者を中心に多くの事業者へ影響を及ぼすことから、その影響を緩和するために、2023(令和5)年度税制改正で以下の負担軽減措置(支援措置)が講じられました。

(1) 売上税額の2割を納税額とする「2割特例」
(2) 帳簿保存のみで仕入税額控除ができる「少額特例」
(3) 少額な返還インボイスの交付義務の免除
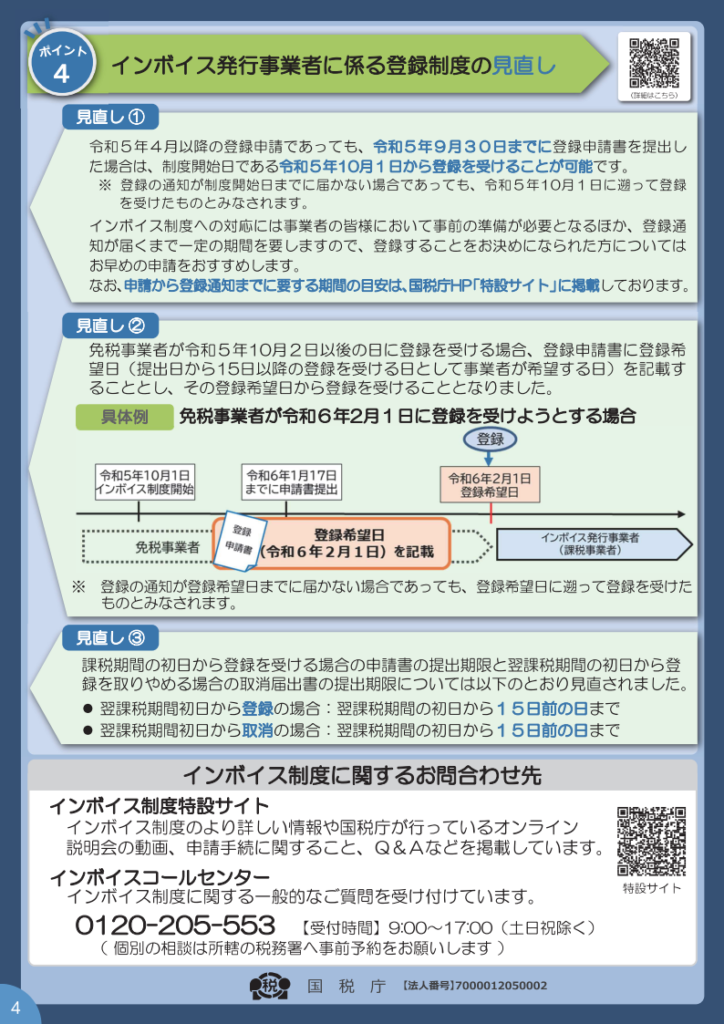
(4) 登録制度の見直しと手続きの柔軟化

 今回は、上記の負担軽減措置のうち、(1)の「2割特例」と簡易課税制度の関係について確認します。

※ (1)の「2割特例」の制度概要については、本ブログ記事「インボイス制度に係る支援措置:売上税額の2割納税」を、(2)(3)の制度概要等については「インボイス制度に係る支援措置:R5年4月以降の申請可・少額取引のインボイス保存不要等」を、(4)については「登録制度の見直しと手続きの柔軟化:インボイス制度負担軽減措置」をご参照ください。

1.納税額の計算上どちらが有利か?

 2割特例は売上税額の2割を納税額とするものですが、具体的には簡易課税制度と同様に以下のように計算します。

 消費税納税額=課税売上げに係る消費税額-課税売上げに係る消費税額×80%

 簡易課税制度におけるみなし仕入率は、事業区分に応じて下表のように定められていますが、2割特例は、簡易課税制度におけるみなし仕入率を事業区分にかかわらず一律に80%とすることと同義です。
 したがって、下表の第3種から第6種に該当する事業のうち1種類の事業のみを行う場合は、簡易課税制度よりも「2割特例」の方が納税額が少なくなり有利となります。

事業区分 該当する事業 みなし仕入率
第1種事業 卸売業 90%
第2種事業 小売業、農林漁業(飲食料品の譲渡に係る事業) 80%
第3種事業 製造業、建築業、農林漁業(飲食料品の譲渡に係る事業を除く)など 70%
第4種事業 第1・2・3・5・6種以外の事業(飲食店業など) 60%
第5種事業 運輸・通信業、金融・保険業、サービス業(飲食店業を除く) 50%
第6種事業 不動産業 40%

 第1種から第6種に該当する事業のうち2種類以上の事業を行う場合は、簡易課税制度のみなし仕入率と2割特例の80%を比較して、どちらか有利な方を適用します。つまり、みなし仕入率が80%を上回れば簡易課税制度が有利になり、下回れば2割特例が有利になります。

※ 2024(令和6)年度税制改正により、課税期間の初日において恒久的施設を有しない国外事業者は、簡易課税制度及び2割特例の適用を受けられないことになりました。
 この改正は、2024(令和6)年10月1日以後に開始する課税期間から適用されます。

2.事務負担は2割特例が有利

 納税額の計算上、2割特例と簡易課税制度のどちらが有利になるかについては上記1のとおりですが、事務負担の軽減という点では、簡易課税制度よりも2割特例の方が有利になります。
 2割特例も簡易課税制度も納税額の計算にインボイスは必要ないという点では同じですが、2種類以上の事業を営む場合でも、2割特例は一律80%の仕入税額控除を行うため、簡易課税制度と異なり事業区分に応じた売上高と消費税額の把握は不要です。したがって、適用税率毎(軽減税率8%、標準税率10%など)の売上税額を把握するだけで納税額の計算が可能となります。
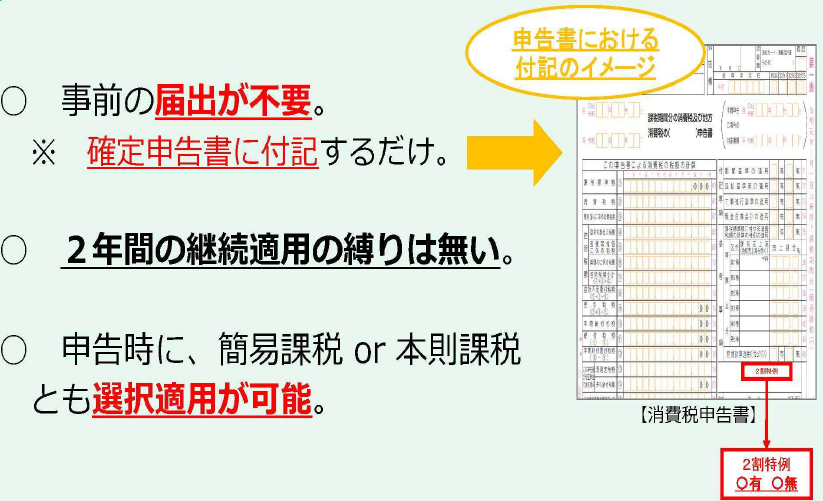
 また、簡易課税制度の適用を受ける場合には事前に簡易課税制度選択届出書の提出が必要ですが、2割特例の場合は事前の届出は不要であり、申告書に設けられる記載欄に適用を受ける旨を付記するだけです。
 さらに、2割特例には2年間の継続適用要件(いわゆる2年縛り)もありません。

出所:財務省ホームページ

青色事業専従者給与は国民健康保険税の節税になるか?

1.月額8万円の専従者給与は所得税・住民税・事業税の節税になる

 生計を一にしている配偶者その他の親族が個人事業主の経営する事業に従事している場合、個人事業主がこれらの人に給与を支払うことがありますが、これらの給与は原則として必要経費にはなりません。
 しかし、青色申告を行っている個人事業主の場合は、これらの人に実際に支払った給与の額を一定の要件の下に必要経費とすることができます。これを青色事業専従者給与の特例といいます。

 青色事業専従者給与は青色申告の特典の一つであり、個人事業主自身の所得税・住民税・事業税の節税になりますが、その一方で気になるのが、給与の支払いを受けた青色事業専従者には、その支払いを受けた給与の分だけ給与所得が生じ、所得税負担がかかる可能性があるということです。

 この点については、例えば青色事業専従者給与の額を月額8万円にすれば、青色事業専従者自身に所得税・住民税負担がかかることはありません。
 つまり、月額8万円の青色事業専従者給与を支給することは、個人事業主自身の節税になり、青色事業専従者自身の税負担もないということです。

 ところが、ここでさらに気になるのが、月額8万円の青色事業専従者給与の支給が国民健康保険税に及ぼす影響です。所得税・住民税・事業税の節税にはなっても、その分国民健康保険税が上がりはしないかという懸念があります。
 以下では、青色事業専従者給与が国民健康保険税に及ぼす影響を検討します。

2.国民健康保険税の計算の仕組み

 国民健康保険税の計算の仕組みは各自治体で異なるため、以下では兵庫県宝塚市の2023(令和5)年度の例を挙げます。

A.基礎課税額  
(1) 平等割額(1世帯あたり) 23,900円
(2) 均等割額(被保険者1人あたり) 31,600円
(3) 所得割額の税率(被保険者全員の所得に対して) 8.40%
(4) 課税限度額 65万円
B.後期高齢者支援金等課税額  
(1) 平等割額(1世帯あたり) 6,200円
(2) 均等割額(被保険者1人あたり) 8,900円
(3) 所得割額の税率(被保険者全員の所得に対して) 2.20%
(4) 課税限度額 22万円
C.介護納付金課税額  
(1) 平等割額(1世帯あたり) 6,200円
(2) 均等割額(介護保険第2号被保険者1人あたり) 12,100円
(3) 所得割額の税率(介護保険第2号被保険者全員の所得に対して) 2.70%
(4) 課税限度額 17万円

 国民健康保険税額は、上記のA~C の合計額です。A~Cをそれぞれ別々に納付することはできません。また、納税義務者は被保険者の属する世帯の世帯主です。
 C の介護納付金課税額は介護保険第2号被保険者(40歳~64歳の被保険者)がいる世帯に対してかかります。
 A~Cにおける(3) の所得割額は、被保険者ごとに前年中の総所得金額等から地方税法上の基礎控除額(43万円)を控除した後の金額(算定基礎額)に税率をかけて算出します。例えば、総所得金額が120万円の場合は、120万円-43万円=77万円が算定基礎額となり、これに税率をかけて所得割額を算出します。

 次の設例を用いて、2023(令和5)年度の国民健康保険税の計算をしてみます。

事業主:健康太郎 1977(昭和52)年4月23日生 前年の事業所得120万円
配偶者:健康花子 1980(昭和55)年1月23日生 専業主婦
A.基礎課税額(課税限度額650,000円)
(1) 平等割額(1世帯あたり):23,900円/年
(2) 均等割額(1人あたり):31,600円×2人=63,200円/年
(3) 所得割額の税率:770,000円×8.40%=64,680円/年
(4) 基礎課税額合計:(1)+(2)+(3)≒151,700円/年(百円未満切捨)
B.後期高齢者支援金等課税額(課税限度額220,000円)
(1) 平等割額(1世帯あたり):6,200円/年
(2) 均等割額(1人あたり):8,900円×2人=17,800円/年
(3) 所得割額の税率:770,000円×2.20%=16,940円/年
(4) 基礎課税額合計:(1)+(2)+(3)≒40,900円/年(百円未満切捨)
C.介護納付金課税額(課税限度額170,000円)
(1) 平等割額(1世帯あたり):6,200円/年
(2) 均等割額(1人あたり):12,100円×2人=24,200円/年
(3) 所得割額の税率:770,000円×2.70%=20,790円/年
(4) 基礎課税額合計:(1)+(2)+(3)≒51,100円/年(百円未満切捨)
D.国民健康保険税額
国民健康保険税額:A+B+C=243,700円/年

3.専従者給与は国民健康保険税の節税になる

 上記2の設例では、事業主の総所得金額(事業所得)が120万円で配偶者の所得が0円の場合の国民健康保険税を試算しました。
 次に上記2の設例において、配偶者に月額8万円(年額96万円)の青色事業専従者給与を支給する場合の国民健康保険税を以下で試算します。
 この場合、事業主の事業所得は120万円-96万円=24万円になり、配偶者の給与所得は96万円-55万円(給与所得控除額)=41万円となります。

事業主:健康太郎 1977(昭和52)年4月23日生 前年の事業所得24万円
配偶者:健康花子 1980(昭和55)年1月23日生 前年の給与所得41万円
A.基礎課税額(課税限度額650,000円)
(1) 平等割額(1世帯あたり):23,900円/年
(2) 均等割額(1人あたり):31,600円×2人=63,200円/年
(3) 所得割額の税率:0円×8.40%=0円/年
(4) 基礎課税額合計:(1)+(2)+(3)≒87,100円/年(百円未満切捨)
B.後期高齢者支援金等課税額(課税限度額220,000円)
(1) 平等割額(1世帯あたり):6,200円/年
(2) 均等割額(1人あたり):8,900円×2人=17,800円/年
(3) 所得割額の税率:0円×2.20%=0円/年
(4) 基礎課税額合計:(1)+(2)+(3)≒24,000円/年(百円未満切捨)
C.介護納付金課税額(課税限度額170,000円)
(1) 平等割額(1世帯あたり):6,200円/年
(2) 均等割額(1人あたり):12,100円×2人=24,200円/年
(3) 所得割額の税率:0円×2.70%=0円/年
(4) 基礎課税額合計:(1)+(2)+(3)≒30,400円/年(百円未満切捨)
D.国民健康保険税額
国民健康保険税額:A+B+C=141,500円/年

 上記の試算より、配偶者に青色事業専従者給与を支給する場合の国民健康保険税は141,500円/年となり、支給しない場合の243,700円/年より減額されています。
 つまり、月額8万円の青色事業専従者給与の支給は、所得税・住民税・事業税だけではなく、国民健康保険税にも節税効果があることがわかります。また、青色事業専従者の税負担も生じていません。

 上記の試算では、青色事業専従者である配偶者に税負担を生じさせないという前提で、所得税・住民税・事業税・国民健康保険税の節税効果を狙って月額8万円の給与としました。
 どの程度の給与を支給するかについては、個人事業主と青色事業専従者の年齢やそれぞれに適用される所得税率を考慮しながら最適解を探ることになります。

 なお、青色事業専従者として給与を支給された配偶者は、国民年金保険料の免除申請等を行う際の「扶養親族等」には含まれなくなります。
 国民年金保険料は所得にかかわらず一律ですが、もし免除申請等を行う際は不利になる場合もありますのでご注意ください(国民年金保険料の免除ラインについては、本ブログ記事「国民年金保険料が免除される所得基準の計算方法~確定申告書との違いに注意!」をご参照ください)。
 

「売上税額の2割納税の特例」の適用期間の留意点

 2023(令和5)年10月1日からインボイス制度(適格請求書等保存方式)がスタートします。このインボイス制度は、免税事業者を中心に多くの事業者へ影響を及ぼすことから、その影響を緩和するために、2023(令和5)年度税制改正で以下の負担軽減措置(支援措置)が講じられました。

(1) 売上税額の2割を納税額とする「2割特例」
(2) 帳簿保存のみで仕入税額控除ができる「少額特例」
(3) 少額な返還インボイスの交付義務の免除
(4) 登録制度の見直しと手続きの柔軟化

 今回は、上記の負担軽減措置のうち、(1)の「2割特例」の適用期間の留意点について確認します。

※ (1)の「2割特例」の制度概要については、本ブログ記事「インボイス制度に係る支援措置:売上税額の2割納税」を、(2)(3)の制度概要等については「インボイス制度に係る支援措置:R5年4月以降の申請可・少額取引のインボイス保存不要等」を、(4)については「登録制度の見直しと手続きの柔軟化:インボイス制度負担軽減措置」をご参照ください。

1.2割特例の適用対象期間

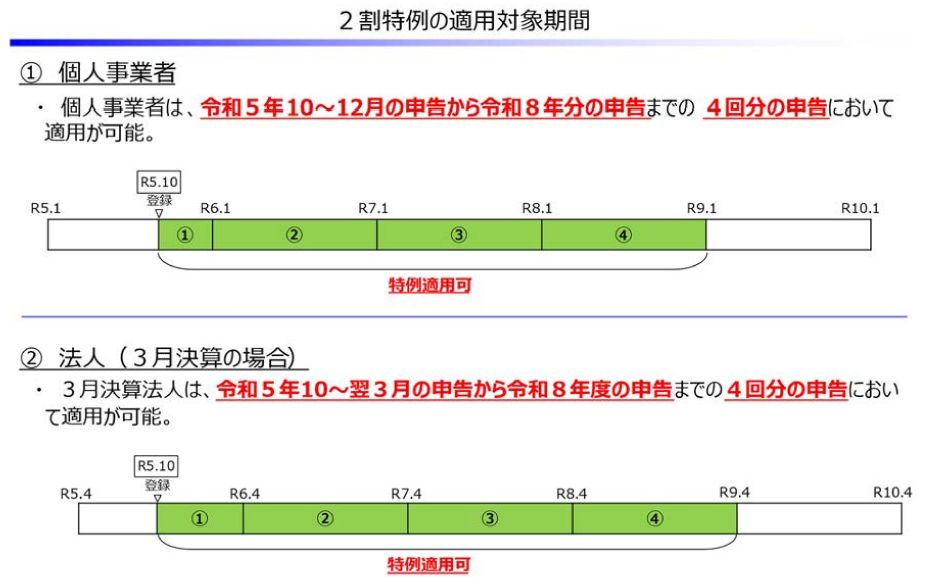
出所:財務省ホームページ

 2割特例は、免税事業者がインボイス発行事業者として課税事業者になる場合の税負担や事務負担を軽減するために設けられ、消費税納税額を売上税額(売ったときに受け取った消費税)の2割とする特例です。
 その適用対象期間は、2023(令和5)年10月1日から2026(令和8)年9月30日までの日の属する各課税期間です。

 具体的には上図のように、免税事業者である個⼈事業者が2023(令和5)年10⽉1⽇から登録を受ける場合は、2023(令和5)年分(令和5年10~12⽉分のみ)の申告から2026(令和8)年分の申告までの計4回の申告が適⽤対象となります。
 また、免税事業者である3⽉決算法⼈が2023(令和5)年10⽉1⽇から登録を受ける場合は、2024(令和6)年3⽉決算分(令和5年10⽉〜翌3⽉分のみ)から2027(令和9)年3⽉決算分までの計4回の申告が適⽤対象となります。

2.基準期間の課税売上高が1,000万円超の場合

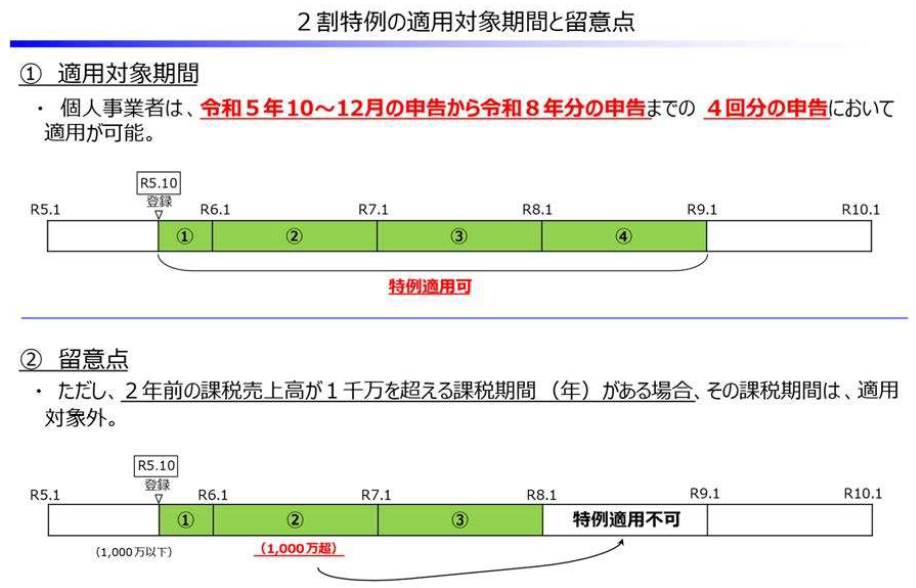
出所:財務省ホームページ

 ただし、2割特例の適用対象期間内であっても、基準期間(法人は2期前、個人は2年前)における課税売上高が1,000万円を超える場合は、その課税期間は2割特例の適用を受けることができません。

 例えば、上図において、免税事業者である個⼈事業者が2023(令和5)年10⽉1⽇から登録を受ける場合は、2023(令和5)年分(令和5年10~12⽉分のみ)の申告から2026(令和8)年分の申告までの計4回の申告が適⽤対象となりますが、2026(令和8)年分の申告については、基準期間である2024(令和6)年の課税売上高が1,000万円を超えていますので、2割特例の適用を受けることはできません。

 したがって、2割特例の適用対象期間内であっても、申告する課税期間が2割特例の適⽤対象となるか否かについては確認が必要です。

3.課税事業者を選択してインボイス登録した場合

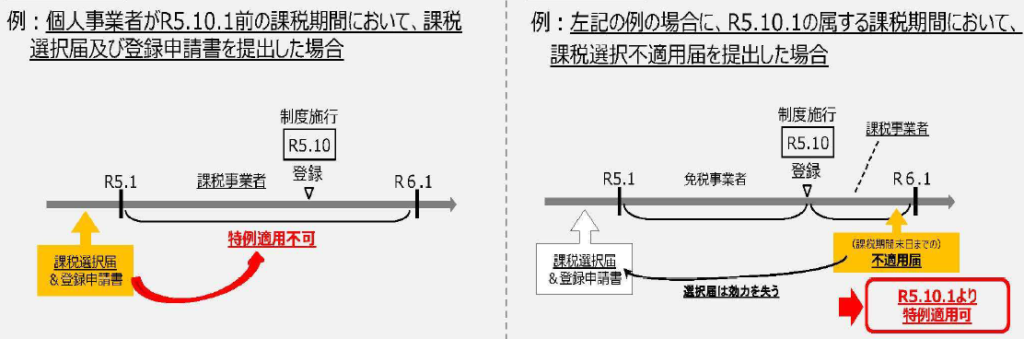
出所:財務省ホームページ

 2割特例は、免税事業者からインボイス発行事業者になった者(基準期間の課税売上高が1,000万円以下等の要件を満たす者で、インボイス発行事業者の登録をしなければ課税事業者にならなかった者)が対象となります。

 この対象者には、課税事業者選択届出書を提出し、登録を受けてインボイス発行事業者となる者も含まれます。
 ただし、2023(令和5)年10月1日前から課税事業者選択届出書を提出していることにより、引き続き事業者免税点制度の適用を受けられないこととなる同日の属する課税期間については適用されません。

 例えば、免税事業者である個⼈事業者が2022(令和4)年12月に課税事業者選択届出書とインボイス登録申請書を提出して2023(令和5)年10月1日から登録を受け、2023(令和5)年1月1日から同年12月31日までの課税期間について納税義務が生じる場合は、当該課税期間(令和5年分)の申告については2割特例の適用を受けることができません(上図・左の例)。

 ただし、このような場合でも令和5年分の申告について2割特例の適⽤を受けるかどうかを検討できるように、その課税期間中(上記の例では、改正法の施⾏⽇である2023(令和5)年4⽉1⽇から同年12⽉31⽇まで)に、課税事業者選択不適⽤届出書を提出することで、その課税期間(令和5年分)から課税事業者選択届出書の効⼒を失効できることとされます。

 したがって、本⼿続を行うことにより、上記の例では、2023(令和5)年1⽉1日から同年9月30日までの納税義務が改めて免除され、インボイス発⾏事業者として登録を受けた2023(令和5)年10⽉1⽇から同年12⽉31⽇までの期間について納税義務が⽣じることとなり、その期間について2割特例を適⽤することが可能となります(上図・右の例)。

※ 2024(令和6)年度税制改正により、課税期間の初日において恒久的施設を有しない国外事業者は、簡易課税制度及び2割特例の適用を受けられないことになりました。
 この改正は、2024(令和6)年10月1日以後に開始する課税期間から適用されます。

登録制度の見直しと手続きの柔軟化:インボイス制度負担軽減措置

 2023(令和5)年10月1日からインボイス制度(適格請求書等保存方式)がスタートします。このインボイス制度は、免税事業者を中心に多くの事業者へ影響を及ぼすことから、その影響を緩和するために、2023(令和5)年度税制改正で以下の負担軽減措置(支援措置)が講じられました。

(1) 売上税額の2割を納税額とする「2割特例」
(2) 帳簿保存のみで仕入税額控除ができる「少額特例」
(3) 少額な返還インボイスの交付義務の免除
(4) 登録制度の見直しと手続きの柔軟化

 今回は、上記の負担軽減措置のうち、2023(令和5)年4月1日から改正内容の一部が反映される(4)について確認します。

※ (1)の「2割特例」の制度概要については、本ブログ記事「インボイス制度に係る支援措置:売上税額の2割納税」を、(2)(3)の制度概要等については「インボイス制度に係る支援措置:R5年4月以降の申請可・少額取引のインボイス保存不要等」ご参照ください。

1.インボイス登録手続きの柔軟化

出所:財務省ホームページ

 2023(令和5)年度税制改正では、上述したとおり4つの負担軽減措置が講じられました。
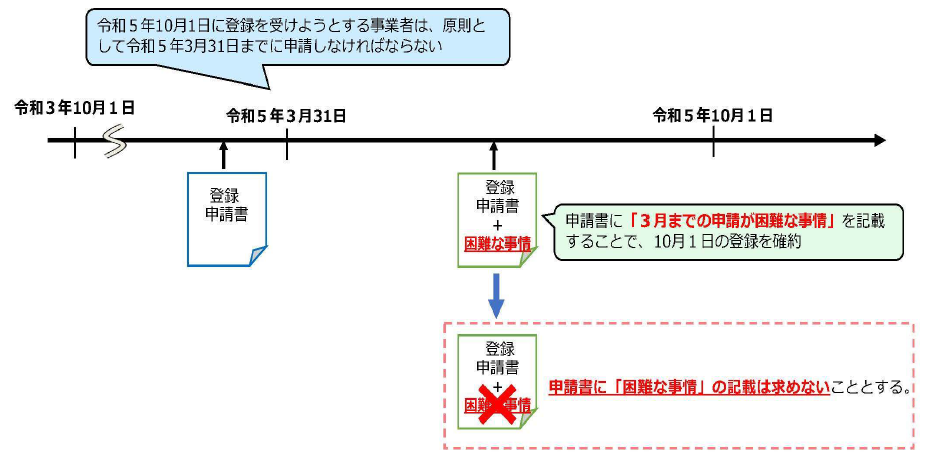
 そのほとんどが、インボイス制度がスタートする2023(令和5)年10月1日から適用されますが、「登録制度の見直しと手続きの柔軟化」のうち「手続きの柔軟化」については、2023(令和5)年4月1日から適用されます。

 改正前は、インボイス制度がスタートする2023(令和5)年10月1日からインボイス発行事業者(適格請求書発行事業者)になるためには同年3月31日までに登録申請しなければならず、同年4月1日以降に登録申請する場合は、同年3月31日までに申請することにつき「困難な事情」を申請書に記載する必要がありました。
 改正後は、2023(令和5)年4月1日以降の登録申請であっても、「困難な事情」の記載は不要となり、同年9月30日までに登録申請すれば同年10月1日からインボイス発行事業者になることができます。

2.インボイス登録制度の見直し

出所:財務省ホームページ

 「登録制度の見直しと手続きの柔軟化」のうち「登録制度の見直し」については、2023(令和5)年10月1日から適用されます。

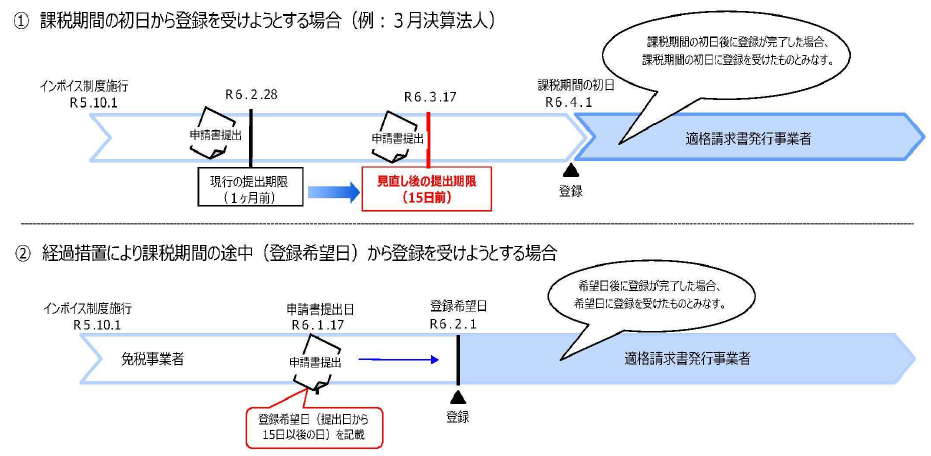
 免税事業者がインボイス発行事業者の登録申請をして課税期間の初日から登録を受けようとする場合、現行(改正前)では、当該課税期間の初日の前日から起算して1か月前の日までに登録申請書を提出しなければなりません。
 改正後は、当該課税期間の初日の前日から起算して15日前の日までに短縮されます。
 したがって、2023(令和5)年10月1日後にインボイス発行事業者の登録を受けようとする免税事業者は、その登録申請書に、提出日から15日以後の日を登録希望日として記載することとなります。
 この場合、登録希望日後に登録がされたときは、当該登録希望日に登録を受けたものとみなされます。

 なお、登録を取り消す場合の届出書の提出期限についても、同様の措置が講じられています。
 すなわち、インボイス発行事業者が登録取消届出書を提出し、その提出があった課税期間の翌課税期間の初日から登録を取り消そうとする場合は、当該翌課税期間の初日から起算して15日前の日(現行(改正前)は、その提出があった課税期間の末日から起算して30日前の日の前日)までに届出書を提出しなければなりません。

事務処理規程の書き方と記載例:電子取引データ保存

1.事務処理規程による運用が現実的

 2022(令和4)年1月1日から施行されている改正電子帳簿保存法では、①電子帳簿等保存、②スキャナ保存、③電子取引データ保存のうち、③電子取引データ保存が義務化されました。
 この電子取引データ保存にあたっては、真実性(保存されたデータが改ざんされていないこと)と可視性(保存されたデータを検索・表示できること)が確保されていなければなりません。
 この2要件のうち、真実性を確保するためには、次の(1)~(4)のうち、いずれかの保存措置を行う必要があります。

(1) タイムスタンプが付された後、取引情報の授受を行う
(2) 取引情報の授受後、その業務に係る通常の期間(2か月+7日以内)を経過した後速やかにタイムスタンプを付す※
※ 2023(令和5)年度税制改正で、「保存を行う者又は監督者に関する情報を確認できるようにしておく」という要件が廃止されました。
(3) 記録事項の訂正・削除の履歴を確認できるシステム又は訂正・削除を行うことができないシステムで、取引情報の授受及び保存を行う
(4) 正当な理由がない訂正・削除の防止に関する事務処理規程を定め、その規程に沿った運用を行う

 中小企業や個人事業主の実情を踏まえると、真実性を確保するためには上記(4)の事務処理規程による運用が現実的だと思われます(詳細については、本ブログ記事「電子取引データ保存の実務対応~事務処理規程と検索機能」をご参照ください)。
 そこで、以下において事務処理規程の記載例を確認します。

2.事務処理規程の記載例

 事務処理規程は、上記1のとおり真実性を確保する観点から必要な措置として要件とされたものです。
 この規程については、どこまで整備すればデータ改ざん等の不正を防ぐことができるのかについて、事業規模等を踏まえて個々に検討する必要がありますが、国税庁ホームページには参考資料(各種規程等のサンプル)として、法人の例と個人事業主の例がそれぞれWord形式でダウンロードできるようになっています。
 ここでは法人の例を用いて、事務処理規程の記載例を以下に示します(赤文字部分は国税庁のひな型に補足を加えたものです)。

(法人の例)

電子取引データの訂正及び削除の防止に関する事務処理規程

第1章 総則

(目的)
第1条 この規程は、電子計算機を使用して作成する国税関係帳簿書類の保存方法の特例に関する法律第7条に定められた電子取引の取引情報に係る電磁的記録の保存義務を履行するため、○○株式会社(貴社名を記載)において行った電子取引の取引情報に係る電磁的記録を適正に保存するために必要な事項を定め、これに基づき保存することを目的とする。

(適用範囲)
第2条 この規程は、○○株式会社(貴社名を記載)の全ての役員及び従業員(契約社員、パートタイマー及び派遣社員を含む。以下同じ。)に対して適用する。

(管理責任者)
第3条 この規程の管理責任者は、●●(責任者名を記載)とする。

第2章 電子取引データの取扱い

(電子取引の範囲)
第4条 当社における電子取引の範囲は以下に掲げる取引とする。
一 EDI取引
二 電子メールを利用した請求書等の授受
三 クラウドサービスを利用した請求書等の授受
四 ウェブサービスを利用した請求書等の授受
五 キャッシュレスサービスを利用した支払証明等の受領
六 ペーパーレスFAXを利用した請求書等の授受
七 記録媒体による請求書等の授受
八 上記に掲げるものの他、電子データにより行われる各種の取引に係る請求書等の授受

記載に当たってはその範囲を具体的に記載してください(法人が行う可能性のある全ての電子取引を具体的に列挙するのは困難であるため、八において網羅的な条項を設けています)

(取引データの保存)
第5条 取引先から受領した取引関係情報及び取引相手に提供した取引関係情報のうち、第6条に定めるデータについては、保存サーバ、保存メディア、クラウドストレージ等(ウェブサービスを提供する者、○○株式会社(貴社名を記載)の全ての役員及び従業員のものを含む)内に、△△年間保存する(下線部については、青色欠損金との関係から「10年間」程度が妥当と思われます。また、「当該取引関係情報の法定保存期間にあわせて保存する」と記載することも可能です)。

(対象となるデータ)
第6条 保存する取引関係情報は以下のとおりとする。
一 見積依頼情報
二 見積回答情報
三 確定注文情報
四 注文請け情報
五 納品情報
六 支払情報
七 ▲▲

上記第6条の下線部は、貴社の取引上発生する可能性のある証憑を限定列挙することが困難であるため、代表的な書類の名称とそれに類する情報を含ませて、以下のように記載することも可能です。

一 見積書その他これに類する情報
二 契約書その他これに類する情報
三 注文書その他これに類する情報
四 納品書その他これに類する情報
五 請求書その他これに類する情報
六 領収書その他これに類する情報
七 上記に掲げるものの他、電子データにより行われる各種の取引に係る請求書等の授受

(運用体制)
第7条 保存する取引関係情報の管理責任者及び処理責任者は以下のとおりとする。
一 管理責任者 ○○部△△課 課長 XXXX(貴社責任者情報を記載)
二 処理責任者 ○○部△△課 係長 XXXX(貴社責任者情報を記載)

(訂正削除の原則禁止)
第8条 保存する取引関係情報の内容について、訂正及び削除をすることは原則禁止とする。

(訂正削除を行う場合)
第9条 業務処理上やむを得ない理由によって保存する取引関係情報を訂正または削除する場合は、処理責任者は「取引情報訂正・削除申請書」に以下の内容を記載の上、管理責任者へ提出すること。
一 申請日
二 取引伝票番号
三 取引件名
四 取引先名
五 訂正・削除日付
六 訂正・削除内容
七 訂正・削除理由
八 処理担当者名
2 管理責任者は、「取引情報訂正・削除申請書」の提出を受けた場合は、正当な理由があると認める場合のみ承認する。
3 管理責任者は、前項において承認した場合は、処理責任者に対して取引関係情報の訂正及び削除を指示する。
4 処理責任者は、取引関係情報の訂正及び削除を行った場合は、当該取引関係情報に訂正・削除履歴がある旨の情報を付すとともに「取引情報訂正・削除完了報告書」を作成し、当該報告書を管理責任者に提出する。
5 「取引情報訂正・削除申請書」及び「取引情報訂正・削除完了報告書」は、事後に訂正・削除履歴の確認作業が行えるよう整然とした形で、訂正・削除の対象となった取引データの保存期間が満了するまで保存する。

附則

(施行)
第10条 この規程は、令和○年○月○日(運用開始日付を記載)から施行する。


事務処理規程と検索機能が実務対応の鍵:電子取引データ保存

1.義務化された電子取引データ保存

 2022(令和4)年1月1日から施行されている改正電子帳簿保存法は、次の3つに区分されています。

・電子帳簿等保存
・スキャナ保存
・電子取引データ保存

 上記の3つの区分のうち、改正電子帳簿保存法で義務化されたのは電子取引データ保存であり、他の2つについては任意(利用したい事業者(対応可能な事業者)のみが対応すればいい)とされています。
 電子取引データ保存とは、取引情報の授受を電子メールやウェブサイト上、EDI(電子データ交換)システムなどを用いて行った場合に、これらの電子取引をその電子データのまま保存することをいいます(電子取引等の具体例については、本ブログ記事「改正電子帳簿保存法:電子取引と電子データの具体例」をご参照ください)。
 改正電子帳簿保存法には2年間の宥恕規定が設けられていますので、2023(令和5)年12月31日までに⾏う電子取引については、保存すべき電子データをプリントアウトして紙で保存し、税務調査等の際に提示・提出できるようにしていれば差し⽀えありません。
 しかし、2024(令和6)年1月1日からは、法人・個人を問わずすべての事業者が、保存要件に従った電子データの保存をしなければなりません。

2.保存要件:真実性の確保

 電子データの保存要件には、真実性(保存されたデータが改ざんされていないこと)と可視性(保存されたデータを検索・表示できること)があります。
 真実性を確保するためには、次の(1)~(4)のうち、いずれかの保存措置を行う必要があります。

(1) タイムスタンプが付された後、取引情報の授受を行う
(2) 取引情報の授受後、その業務に係る通常の期間内(2か月+7日以内)にタイムスタンプを付す※
※ 2023(令和5)年度税制改正で、「保存を行う者又は監督者に関する情報を確認できるようにしておく」という要件が廃止されました。
(3) 記録事項の訂正・削除の履歴を確認できるシステム又は訂正・削除を行うことができないシステムで、取引情報の授受及び保存を行う
(4) 正当な理由がない訂正・削除の防止に関する事務処理規程を定め、その規程に沿った運用を行う

 中小企業や個人事業主の実情を鑑みると、上記(1)~(3)には次のような対応し難い面があると思われます。

(1)については、すべての取引先からタイムスタンプが付されたデータをもらうのは実質的に不可能である。
(2)については、タイムスタンプの付与に対応したシステムの導入コストやランニングコスト等が発生する。
(3)についても、訂正・削除の履歴を管理できるシステム等の導入コストやランニングコストが発生する。

 これらのことを考慮すると、(4)の事務処理規程による運用は、新たにシステムを導入するためのコストも発生せず現状のシステムで対応可能であるため、中小企業や個人事業主にとっては現実的な対応であるといえます(事務処理規程については、本ブログ記事「事務処理規程の書き方と記載例:電子取引データ保存」をご参照ください)。

3.保存要件:可視性の確保

 電子データのもう一つの保存要件である可視性を確保するためには、次の(1)~(3)の保存措置を行う必要があります。

(1) 電子計算機(パソコン等)、プログラム、ディスプレイ、プリンタ及びこれらの操作マニュアルを備え付けて、保存しているデータを画面・書面に速やかに出力できるようにしておく
(2) 電子計算機処理システムの概要書(データ作成ソフトマニュアル等)を備え付ける
(3) 次の①~③の検索機能を確保する
① 取引年月日、取引金額、取引先の3つの項目で検索できること
② 日付又は金額の範囲指定により検索できること
③ 2つ以上の任意の記録項目を組み合わせた条件により検索できること

 上記のうち(1)と(2)については、特に問題はないと思われます。可視性の要件を満たすためには、(3)の検索機能の確保への対応が必要になります。
 ただし、検索機能の確保には、次のような例外があります。

・税務職員によるダウンロードの求めに応じることができるようにしている場合は、上記(3)の検索要件のうち②③は不要です。
・ダウンロードの求めに応じることに加えて、法人の場合は2期前(個人事業主の場合は2年前)の売上高が5,000万円以下※の場合、又はデータを出力した書面(整然とした形式及び明瞭な状態で出力され、取引年月日その他の日付及び取引先ごとに整理されたものに限ります)を提示・提出できるようにしている場合は、上記(3)の検索機能の確保自体が不要となります。
※ 2023(令和5)年度税制改正で、売上高が1,000万円以下から5,000万円以下に引き上げられました。

 したがって、多くの中小企業や個人事業主が、検索機能を確保するために実質的に対応しなければならないのは、上記(3)のうち①ということになります(例外(データを出力した書面を提示・提出できるようにしている場合)で検索機能の確保が不要となる売上高5,000万円超の事業者も、取引年月日等及び取引先ごとにきちんと整理された電子データの保存は必要ですので、実質的には上記(3)①へ対応しておくことが望まれます)。
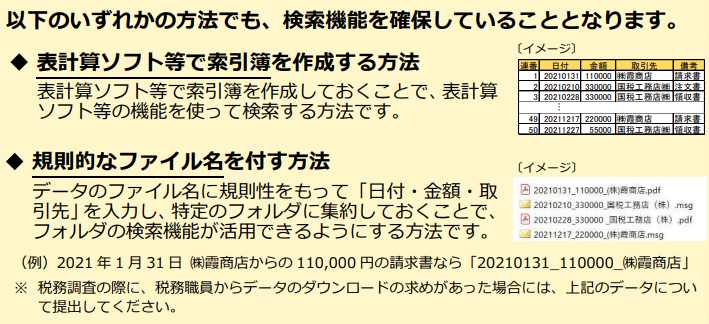
 (3)①については、検索機能を確保する簡易な方法として、国税庁ホームページに下図の方法(索引簿を作成するかファイル名に規則性を持たせるか)が示されています。

出所;国税庁ホームページ

改正電子帳簿保存法:電子取引と電子データの具体例

1.電子取引とは?

 2022(令和4)年1月1日から施行されている改正電子帳簿保存法には、2年間の宥恕規定が設けられています。
 宥恕規定はシステム対応が間に合わなかった事業者に適用される経過措置であり、これにより2023(令和5)年12月31日までは、「電子取引」を「電子データ」で保存せずに「出力書面(紙)」で保存することができます。
 しかし、2024(令和6)年1月1日からは、「電子取引」をプリントアウトして「紙」で保存することは認められなくなり、「電子データ」で保存しなければなりません。
 ところが、「電子データ」のまま保存しなければならない「電子取引」には、具体的にどのようなものが該当するのかわかりにくい一面があります。
 この点については、国税庁ホームページの「電子帳簿保存法一問一答(電子取引関係)」の「問2 電子取引とは、どのようなものをいいますか。」において、以下の回答が示されています。

 「電子取引」とは、取引情報の授受を電磁的方式により行う取引をいいます(法2六)。
 なお、この取引情報とは、取引に関して受領し、又は交付する注文書、契約書、送り状、領収書、見積書その他これらに準ずる書類に通常記載される事項をいいます。
 具体的には、いわゆるEDI取引、インターネット等による取引、電子メールにより取引情報を授受する取引(添付ファイルによる場合を含む。)、インターネット上にサイトを設け、当該サイトを通じて取引情報を授受する取引等をいいます。


 一定の回答が示されてはいるものの、電子取引が具体的にどのようなものをいうのかについては、やはり判然としません。

2.電子取引の具体例と保存対象となる電子データ

 しかし、国税庁ホームページの「電子帳簿保存法一問一答(電子取引関係)」を読み進めると、次の「問3」の質問が電子取引の具体例を考えるにあたって参考になります。

 当社は以下のような方法により仕入や経費の精算を行っていますが、データを保存しておけば出力した書面等の保存は必要ありませんか。
(1) 電子メールにより請求書や領収書等のデータ(PDFファイル等)を受領
(2) インターネットのホームページからダウンロードした請求書や領収書等のデータ(PDFファイル等)又はホームページ上に表示される請求書や領収書等のスクリーンショットを利用
(3) 電子請求書や電子領収書の授受に係るクラウドサービスを利用
(4) クレジットカードの利用明細データ、交通系ICカードによる支払データ、スマートフォンアプリによる決済データ等を活用したクラウドサービスを利用
(5) 特定の取引に係るEDIシステムを利用
(6) ペーパーレス化されたFAX機能を持つ複合機を利用
(7) 請求書や領収書等のデータをDVD等の記録媒体を介して受領


 この「問3」の質問に対して、回答では「(1)~(7)のいずれも『電子取引』(法2五)に該当すると考えられます」と示されていますので、「問3」の内容を参考にして、電子取引の範囲と具体例及び対象となる電子データについて下表にまとめます。

電子取引の範囲 電子取引の具体例 対象となる電子データ
(1) 電子メールによる請求書や領収書等のデータ(PDFファイル等)の授受 取引先等との受発注等 ・メールに添付された請求書・領収書等のPDFファイル等
・メール本文
(2) インターネットのホームページからダウンロードした請求書や領収書等のデータ(PDFファイル等)の受領又はホームページ上に表示される請求書や領収書等のスクリーンショットの利用 Amazon、Rakuten等のEC(電子商取引)サイト 電子請求書、電子領収書、注文詳細等のメールや画面等
・Yahoo!オークション等のオークションサイト
・メルカリ、ラクマ、PayPayフリマ等のフリーマーケットサイト
商品画面、取引履歴画面、連絡メール等
クレジットカード 電子提供される利用明細書等
ネットバンキング 振込等各種取引、ペイジーやデビット等決済の詳細、入出金履歴等の明細
電気・ガス、携帯電話等のインフラ会社等のお客様管理ページ 電子請求書、電子領収書等
(3) クラウドサービスを利用した電子請求書や電子領収書の授受 Misoca、楽楽明細等の請求書発行システム 電子請求書、電子領収書等
(4) クレジットカードの利用明細データ、交通系ICカードによる支払データ、スマートフォンアプリによる決済データ等の受領 ・JCB、三井住友カード等のクレジットカード
・ICOCA、Suica、iD等の電子マネー
・PayPay、LINEPay等のアプリ
電子提供される利用明細書等、決済完了通知、決済履歴等の画面等
(5) EDIシステムを利用した請求書等の授受 インフォマート、ビーエルトラスト、スマクラ等のEDIサービス 電子契約書、電子請求書・電子領収書等受発注に関する商取引文書
(6) ペーパーレスFAXを利用した請求書等の授受

複合機で受信後に出力指定することによりプリントアウトされるもの

複合機内に受信されたFAXデータ、発信の場合は相手に送信したデータ
eFax等のインターネットファックス クラウド上の受信データ、発信の場合は相手に送信したデータ
(7) DVD等の記録媒体を介した請求書や領収書等のデータの受領 DVD、CD-R、USBメモリ等 電子契約書、電子請求書・電子領収書等受発注に関する商取引文書