繰延資産の種類と償却

1.会計上の繰延資産と税法上の繰延資産

 繰延資産とは、支出した費用でその支出の効果が1年以上に及ぶものをいいます。
 繰延資産には、旧商法上の繰延資産(以下「会計上の繰延資産」といいます)と法人税法施行令14条6号資産(以下「税法上の繰延資産」といいます)があります。
 繰延資産は、収益との対応関係を考慮して、原則として償却を通じてその効果の及ぶ期間ににわたって費用配分します。
 ただし、会計上の繰延資産については、その支出した費用を支出事業年度で全額損金算入することができます(一時償却が認められています)。

法人税法上の繰延資産(広義) 会計上の繰延資産・・・一時償却が認められる
税法上の繰延資産(狭義)・・・均等償却を行う

2.繰延資産の範囲

 会計上の繰延資産と税法上の繰延資産の範囲は、以下のとおりです。

法人税法上の繰延資産 会計上の繰延資産 — 創立費、開業費、開発費、株式交付費、社債等発行費

税法上の繰延資産

(長期前払費用等)

施設の負担金 公共的施設(道路、堤防、護岸など)
共同的施設(会館、アーケードなど)
資産賃借のための権利金等 建物賃借のための権利金
電子計算機等の賃借に伴う費用
役務の提供を受けるための権利金等 ノウハウの頭金
広告宣伝用資産の贈与費用 看板、ネオン、どん帳など
その他 同業者団体の加入金など

(1) 会計上の繰延資産

① 創立費
 法人の設立のために支出した費用(発起人に支払った報酬及び設立登記のために支出した登録免許税を含みます)で、法人の負担に帰すべき次のような費用をいいます。
 なお、支出費用の負担が定款等で定められていなくとも、その費用は創立費に該当するものとされています(法基通8-1-1)。

イ.定款、株式申込証、設立趣意書、目録見積等の作成費
ロ.株式募集のための広告費
ハ.創立事務所の賃借料
ニ.設立事務に使用する使用人の給料、手当等
ホ.金融機関又は証券会社の取扱手数料
ヘ.創立総会に関する費用その他法人の設立のために要する費用

② 開業費
 開業のための広告宣伝費及び接待費その他法人の設立後事業を開始するまでの間に開業準備のため特別に支出した費用をいいます。

③ 開発費
 新たな技術若しくは新たな経営組織の採用、資源の開発又は市場の開拓のために特別に支出した費用をいいます。

④ 株式交付費
 株券等の印刷費、資本金の増加の登記についての登録免許税その他自己の株式(出資を含みます)の交付のために支出した費用をいいます。

⑤ 社債等発行費
 社債券等の印刷費その他債券(新株予約権を含みます)の発行のために支出する費用をいいます。

(2) 税法上の繰延資産

① 施設の負担金
イ.公共的施設の負担金
 自己の便益を受ける公共的施設の設置又は改良のために支出する費用で、これに該当する例としては、次のような費用があります(法基通8-1-3)。
 なお、国、地方公共団体、商店街等の行う街路の簡易舗装、街灯、がんぎ等の簡易な施設で主として一般公衆の便益に供されるもののために充てられる負担金は、これを繰延資産としないでその負担金を支出する日の属する事業年度の損金の額に算入することができます(以下、ロにおいて同じ)(法基通8-1-13)。

(イ) 自己の必要に基づいて行う道路、堤防、護岸、その他の施設又は工作物(以下「公共的施設」といいます)の設置等のために要する費用(自己の利用する公共的施設につきその設置等を国等が行う場合におけるその設置等に要する費用の一部の負担金を含みます)又は自己の有する道路その他の施設又は工作物を国等に提供した場合におけるその施設又は工作物の価額に相当する金額
(ロ) 国等の行う公共的施設の設置等により著しく利益を受ける場合におけるその設置等に要する費用の一部の負担金(土地所有者又は借地権を有する法人が土地の価格の上昇に基因して納付するものを除きます)
(ハ) 鉄道業を営む法人の行う鉄道の建設に当たり支出するその施設に連絡する地下道等の建設に要する費用の一部の負担金

ロ.共同的施設の負担金
 自己が便益を受ける共同的施設の設置又は改良のために支出する費用で、これに該当する例としては、所属する協会、組合、商店街等の行う共同的施設の建設又は改良に要する費用の負担金があります(法基通8-1-4)。
 なお、共同的施設の相当部分が貸室に供される等協会等の本来の用以外の用に供されているときは、その部分に対応する負担金は、協会等に対する寄附金となります(法基通8-1-4)。

② 資産賃借のための権利金等
 資産の賃借又は使用のために支出する権利金、立退料その他の費用で、次のような費用はこれに該当します(法基通8-1-5)。

イ.建物を賃借するために支出する権利金、立退料その他の費用
ロ.電子計算機その他機器の賃借に伴って支出する引取運賃、関税、据付費その他の費用

③ 役務の提供を受けるための権利金等
 役務の提供を受けるために支出する権利金その他の費用で、これに該当する例としては、ノウハウの設定契約に際して支出する一時金又は頭金の費用があります(法基通8-1-6)。
 なお、ノウハウの設定契約において、頭金の全部又は一部を使用料に充当する旨の定めがある場合又は頭金の支払により一定期間は使用料を支払わない旨の定めがある場合には、その頭金のうち使用料に充当される部分の金額又はその支払わないこととなる使用料の額に相当する部分の金額は、前払費用として処理することができます(法基通8-1-6)。
 例えば、3月決算法人が3月1日にノウハウの頭金600万円(償却期間5年=60か月)を支払った場合に、契約により同日から向こう1年間のノウハウ使用料240万円を支払わないこととなっているときは、次のように仕訳をします。

借方 金額 貸方 金額
長期前払費用 3,600,000 現金預金 6,000,000
使用料 2,400,000    
長期前払費用償却 60,000 長期前払費用 60,000

※ 使用料相当部分は支出時より1年間の短期前払費用となります。また、繰延資産については、3,600,000×1か月/60か月=60,000円を償却します。

④ 広告宣伝用資産の贈与費用
 製品等の広告宣伝の用に供する資産を贈与したことにより生ずる費用で、これに該当する例としては、その特約店等に対し自己の製品等の広告宣伝等のため、広告宣伝用の看板、ネオンサイン、どん帳、陳列棚、自動車のような資産(展示用モデルハウスのように見本としての性格を併せて有するものを含みます)を贈与した場合(その資産を取得することを条件として金銭を贈与した場合又はその贈与した資産の改良等に充てるために金銭等を贈与した場合を含みます)又は著しく低い対価で譲渡した場合におけるその資産の取得価額又はその資産の取得価額からその譲渡価額を控除した金額に相当する費用があります(法基通8-1-8)。

⑤ その他
 ①から④までのほか、自己が便益を受けるために支出する費用で、次のものが該当します。

イ.スキー場のゲレンデ整備費用(法基通8-1-9)
ロ.出版権の設定の対価(法基通8-1-10)
ハ.同業者団体等の加入金(法基通8-1-11)
ニ.職業運動選手等の契約金等(法基通8-1-12)

3.繰延資産の償却限度額

 繰延資産は、収益との対応関係を考慮して、原則として償却を通じてその効果の及ぶ期間ににわたって費用配分します。
 ただし、会計上の繰延資産については、その支出した費用を支出事業年度で全額損金算入することができます(一時償却が認められています)。
 繰延資産の償却額として損金算入されるのは、償却費として損金経理した額のうち、下表の償却限度額に達するまでの金額です。
 なお、繰延資産に該当する支出費用を償却費以外の科目をもって損金経理したときも、法人税法第32条第1項(繰延資産の償却費の損金算入)に規定する「償却費として損金経理をした金額」として取り扱われます(法基通8-3-2)。 

A 会計上の繰延資産 支出事業年度で全額損金算入可
B 税法上の繰延資産 繰延資産×その事業年度の月数/償却年数×12

※ 支出事業年度の場合には、次による償却を行う。
繰延資産×支出の日から事業年度終了の日までの月数/償却年数×12
C 少額な繰延資産 上記Bのうち支出金額が20万円未満のものは支出事業年度で全額損金算入可

※ 支出事業年度で全額損金算入しなかった場合は、以後上記Bによる。

4.税法上の繰延資産の償却期間

 税法上の繰延資産の償却期間(償却年数)は、次のとおりです。

区分 種類 費用の範囲 償却期間
施設の負担金 (1) 公共的施設

① その施設等を負担者が専用する場合

その施設の耐用年数の7/10相当年数

② ①以外のもの

その施設の耐用年数の4/10相当年数
(2) 共同的施設 ① 負担者が専ら利用するもの その施設の耐用年数の7/10相当年数(土地の場合は45年)
② 一般公衆も利用するもの 5年(その施設等の耐用年数が5年未満のときは、その年数)
資産賃借のための権利金等 (3) 建物賃借のための権利金

① 賃借建物の新築の際に支払った権利金等で、その額が建築費の大部分を占め、建物の存続期間中賃借できるもの

その建物の耐用年数の7/10相当年数
② 上記以外の権利金で、契約・慣習等によって明渡しの際、借家権として転売できるもの その建物の賃借後の見積耐用年数の7/10相当年数
③ その他のもの 5年(賃借期間が5年未満で、契約の更新に際し再び権利金等の支払を要することが明らかなときは、その賃借期間)
(4) 電子計算機等の賃借に伴う費用   機器の耐用年数の7/10相当年数(その年数が契約による年数を超えるときは、その賃借期間)
役務の提供を受けるための権利金等 (5) ノウハウの頭金   5年(設定契約の有効期間が5年未満で、契約の更新に際し再び頭金等の支払を要することが明らかなときは、その有効期間)
広告宣伝用資産の贈与費用 (6) 広告宣伝用資産の贈与費用   その資産の耐用年数の7/10相当年数(5年を最高とする)
その他 (7) スキー場のゲレンデ整備費用   12年
(8) 出版権の設定の対価   設定契約に定める存続期間(設定契約に存続期間の定めがない場合には、3年)
(9) 同業者団体等の加入金   5年
(10) 職業運動選手等の契約金等   契約期間(契約期間の定めがない場合には、3年)

※ 償却年数に1年未満の端数が生じたときは、その端数を切り捨てます。また、(1)の①に該当する道路用地、又は道路として舗装の上国等へ提供した土地(舗装を含みます)の償却期間は、「その施設の耐用年数」を15年として計算します。

 なお、繰延資産の償却額の計算に関する明細書(別表十六(六))の記載例については、本ブログ記事「繰延資産の経理処理と別表16(6)の記載例」をご参照ください。
翌月に支給する給与は年末調整の対象となるか?

 給与規定により、前月の21日から当月の20日までの勤務実績に基づき、当月の25日に給与を支給することになっている場合は、年末調整の対象となる給与は1月分(1月25日支給)~12月分(12月25日支給)となります。
 では、当月の1日から当月末日までの勤務実績に基づき、翌月の10日に給与を支給することになっている場合は、年末調整の対象となる給与はどのようになるのでしょうか?
 以下では、いわゆる「当月締め・翌月払い」の給与の年末調整について確認します。

1.年末調整の対象となる給与とは?

 冒頭で挙げた「当月20日締め・当月25日払い」の給与の場合は、1月分(1月25日支給)~12月分(12月25日支給)の給与が年末調整の対象となります。

 ここで一つの疑問が生じます。

 「1月分」給与の計算の基となる期間は、前年12月21日~当年1月20日であり、ここには前年の12月21日~12月31日分が含まれています。給与計算期間の3分の2が1月に属するとはいえ、この給与を「1月分」と呼ぶことに若干の違和感があります。

 また、「12月分」給与の計算の基となる期間は、当年11月21日~当年12月20日であり、当年の12月21日~12月31日分が含まれていません。給与計算期間の3分の2が12月に属するとはいえ、この給与を「12月分」と呼ぶことには、やはり若干の違和感があります。

 これらの疑問は、「給与の計算の基となる期間」を基準に「〇月分」給与をとらえようとすることに起因しています。
 しかし、年末調整の対象となる給与は「給与の計算の基となる期間」を基準に考えるのではありません。

 結論を先に述べると、年末調整の対象となる給与は、その年の1月~12月に「支給」する(「支給日」が到来する)給与です。

 年末調整は、本年中に支払の確定した給与、すなわち給与の支払を受ける人からみれば収入の確定した給与の総額について行います。
 この場合の収入の確定する日(収入すべき時期)は、契約又は慣習により支給日が定められている給与についてはその支給日、支給日が定められていない給与についてはその支給を受けた日をいいます(所得税基本通達36-9(1))。

 したがって、給与規定により25日が支給日と定められている場合は、1月から12月までの毎月25日に支払われる給与が年末調整の対象となります(「〇月分」という呼称は関係ありません)。

2.翌月支給の場合の年末調整の対象となる給与

 そうすると、当月の1日から当月末日までの勤務実績に基づき、翌月の10日に給与を支給する場合、いわゆる「当月締め・翌月払い」の給与の年末調整にも、おのずと答えが出ます。

 例えば、前年の12月1日~12月31日を給与の計算期間とし、当年の1月10日に支給する給与は、当年の年末調整の対象となります(この給与を「12月分」と呼ぶか「1月分」と呼ぶかにかかわらずです※1)。
 また、当年の12月1日~12月31日を給与の計算期間とし、翌年の1月10日に支給する給与は、当年ではなく翌年の年末調整の対象となります。

 つまり、「当月締め・当月払い」の場合でも「当月締め・翌月払い」の場合でも、年末調整の対象となる給与は、その年の1月~12月に「支給」する(「支給日」が到来する)給与です※2。 

※1 給与の計算期間(12月1日~12月31日)に着目すると「12月分」になり、発生主義に基づいた呼称といえます。また、支給日(1月10日)に着目すると「1月分」になり、現金主義的な呼称といえます。

※2 未払給与が年末調整の対象となるか否かについては、「未払の給与は年末調整の対象となるか?」をご参照ください。

源泉徴収税額表の「月額表」「日額表」の使い方と「甲欄」「乙欄」「丙欄」

1.「月給=月額表、日給=日額表」ではない

 給料から天引き(源泉徴収)する所得税及び復興特別所得税の額は、「給与所得者の源泉徴収税額表」を使用して求めることができます。
 この源泉徴収税額表には「月額表」と「日額表」があり、前者には「甲欄」と「乙欄」、後者には「甲欄」「乙欄」「丙欄」の各欄が設けられています。
 「甲欄」と「乙欄」の使い分けについては、「給与所得者の扶養控除等申告書」の提出がある場合は甲欄、同申告書の提出がない場合(「従たる給与についての扶養控除等申告書」の提出がある場合を含みます)は乙欄になります(「従たる給与についての扶養控除等申告書」については、本ブログ記事「『従たる給与についての扶養控除等申告書』とは?」をご参照ください)。

 では、「月額表」と「日額表」はどのようにして使い分けるのでしょうか?
 例えば、雇用期間3か月、日給1万円で週に3~4日の勤務、給料は月末締め・翌月10日払い、という雇用条件の場合は、「日額表」を使うのでしょうか?
 結論を先に述べると、上記のような日給制の場合は「日額表」ではなく「月額表」を使って源泉徴収税額を求めます。
 月額表と日額表の使い分けは、月給=月額表、日給=日額表ということではなく、以下のようになります。

2.月額表・日額表の使用区分は給与等の支給方法による

 源泉徴収税額表の月額表と日額表は、次のように給与の支給方法(月払い、週払い、日払いなどの支給期間の単位)によって使い分けます。

(1) 月額表を使う場合

 「月額表」を使うのは、次のような給与を支払う場合です。

① 月ごとに支払うもの
② 半月ごと、10日(旬)ごとに支払うもの
③ 月の整数倍の期間ごとに支払うもの

 月給制であれば、支給方法は①の1か月ごとの支給が一般的だと思われますが、②の半月ごとや10日ごとの支給、③の整数倍の期間ごと(例えば2か月ごと)の支給の場合も、月額表によって源泉徴収税額を求めます。
 一方、日給制の場合でも給与の支給方法が①~③であれば、月額表によって源泉徴収税額を求めます。
 また、「給与所得者の扶養控除等申告書」を提出している人に支払う給与については「甲欄」を、その他の人に支払う給与については「乙欄」を使って源泉徴収税額を求めます。

(2) 日額表を使う場合

 「日額表」を使うのは、次のような給与を支払う場合です。

① 毎日支払うもの
② 週ごとに支払うもの
③ 日割で支払うもの
④ 日雇賃金
※ ①~③は日雇賃金を除きます。

 「日額表」を使用するのは、①の毎日支払う給与の場合です。また、②の1週間ごとに支払う給与や③の日割り計算して支払う給与も「日額表」を使用します。
 例えば、②の1週間ごとに給与を支払う場合は、日額表で毎日の給与から源泉徴収する税額を計算し、1週間分を合計したものが実際の源泉徴収税額になります。

 上記の①から③に掲げる給与のうち、「給与所得者の扶養控除等申告書」を提出している人に支払う給与については「甲欄」を、その他の人※1に支払う給与については「乙欄」を、④の日雇賃金については「丙欄」を使って税額を求めます。
 ④の日雇賃金とは、日々雇い入れられる人が、労働した日または時間によって算定され、かつ、労働した日ごとに支払を受ける(その労働した日以外の日において支払われるものも含みます)給与等をいいます。
 ただし、1か所の勤務先から継続して2か月を超えて給与等が支払われた場合には、その2か月を超える部分の期間について支払われるものは、ここでいう日雇賃金には含まれません(別途、建設業従事者の特例があります※2)。
 なお、パートやアルバイトの人に対して日給や時間給で給与を支払う場合は、あらかじめ雇用契約の期間が2か月以内と決められていれば、「日額表」の「丙欄」を使って税額を求めます※2。

※1 その他の人とは、「給与所得者の扶養控除等申告書」を提出していない人(「従たる給与についての扶養控除等申告書」を提出している人を含みます)をいいます。

※2 建設業従事者の特例やパート・アルバイトに対する丙欄の使用については、本ブログ記事「パートやアルバイトの給与を丙欄で源泉徴収するときの注意点と建設業の特例」をご参照ください。

 源泉徴収税額表の「月額表」「日額表」の使用区分と「甲欄」「乙欄」「丙欄」についてまとめると、下表のようになります。

税額表 給与の支給方法 税額表の使用する欄
月額表 ① 月ごとに支払うもの
② 半月ごと、10日ごとに支払うもの
③ 月の整数倍の期間ごとに支払うもの
甲欄:「給与所得者の扶養控除等申告書」を提出している人に支払う給与
乙欄:その他の人に支払う給与
日額表

① 毎日支払うもの
② 週ごとに支払うもの
③日割りで支払うもの
※ ①~③は日雇賃金を除く

甲欄:「給与所得者の扶養控除等申告書」を提出している人に支払う給与
乙欄:その他の人に支払う給与
日雇賃金 丙欄

30万円未満の少額減価償却資産の損金算入制度と別表16(7)の記載例

1.制度の概要

 青色申告書を提出する中小企業者等※1が、2006(平成18)年4月1日から2026(令和8)年3月31日※2までの間に取得等した減価償却資産で、その取得価額が30万円未満であるもの(以下「少額減価償却資産※3」といいます)については、その事業の用に供した日の属する事業年度において、全額損金算入することができます。

 ただし、適用を受ける事業年度における少額減価償却資産の取得価額の合計額が300万円(事業年度が1年に満たない場合には300万円を12で除し、これにその事業年度の月数を掛けた金額。月数は暦に従って計算し、1か月に満たない端数を生じたときは1か月とします)を超えるときは、その取得価額の合計額のうち300万円に達するまでの少額減価償却資産の取得価額の合計額が限度となります。

 この特例の適用を受けるためには、事業の用に供した事業年度において、少額減価償却資産の取得価額に相当する金額につき損金経理するとともに、確定申告書等に以下の少額減価償却資産の取得価額に関する明細書(別表16(7))を添付して申告することが必要です。

※1 資本金1億円以下で大規模法人の子会社等でない法人が適用対象です。なお、常時使用する従業員(パート、アルバイトを含む)の数については、2020(令和2)年度改正で500人(改正前は1,000人)以下に引き下げられました(措令39の28①)。
 2026(令和8)年度税制改正で、対象法人の従業員要件が500人以下から400人以下に引き下げられる予定です。
 中小企業者の定義については、本ブログ記事「租税特別措置法上の『中小企業者』の定義とその判定時期」をご参照ください。

※2 2024(令和6)年度税制改正で適用期限が2年間延長され、2026(令和8)年3月31日までの間に取得等した減価償却資産について適用されることとなりました。
 なお、2026(令和8)年度税制改正で適用期限が3年間延長され、2026(令和8)年4月1日から2029(令和11)年3月31日までの間に取得等した減価償却資産について適用される予定です。

※3 取得価額が30万円未満である減価償却資産で、資産の種類に制限はなく、中古資産も対象となります。
 なお、2026(令和8)年度税制改正で取得価額の要件が10万円引き上げられ、40万円未満の減価償却資産について適用される予定です(年間合計額300万円に変更はありません)。

※ 関連記事:「40万円未満の少額減価償却資産に係る損金算入の特例(令和8年度税制改正)」

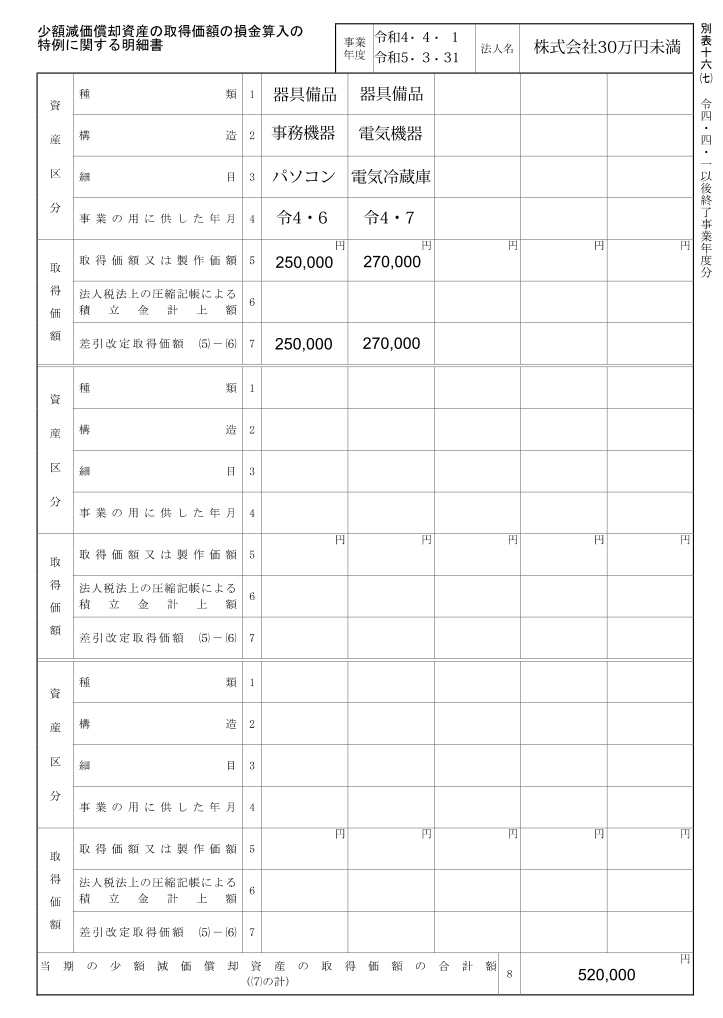
2.別表16(7)の書き方と記載例

(1) 資産区分
 資産区分欄の「種類1」「構造2」「細目3」の各欄は、減価償却資産の耐用年数省令別表第1から別表第6までに定める種類、構造及び細目に従って記載します。
 機械及び装置については、耐用年数省令別表第2の番号を「構造2」に記載します。

 「事業の用に供した年月4」欄は、当該事業年度の中途で事業の用に供した資産について、その事業の用に供した年月を記載します。

(2) 取得価額
 「取得価額又は制作価額5」欄には、対象資産の取得価額を記入します。30万円未満の金額の判定において消費税を含むか否かについては、税込経理方式を採用していれば税込で、税抜経理方式を採用していれば税抜で判断します。

 「法人税法上の圧縮記帳による積立金計上額6」欄には、圧縮記帳の規定の適用を受ける場合において、圧縮記帳による圧縮額を積立金として積み立てる経理をしたときに、その積み立てた金額(積立限度超過額を除きます)を記載します。

 「差引改定取得価額7」欄には、(5)-(6)の金額を記入します。

(3) 当期の少額減価償却資産の取得価額の合計額
 「当期の少額減価償却資産の取得価額の合計額8」欄には、「差引改定取得価額7」欄の合計額を記入します。
 この合計額は300万円以下でなければなりませんが、300万円以下の金額の判定において消費税を含むか否かについては、上記(2)と同様に、税込経理方式を採用していれば税込で、税抜経理方式を採用していれば税抜で判断します。

 また、合計額が300万円を超える場合は、300万円以下になるように資産を選択します。
 例えば、少額減価償却資産を25万円/個のものを11個、22万円/個のものを1個、24万円/のものを1個取得した場合は、合計額が321万円になります。このような場合は、25万円/個のものを11個、24万円/個のものを1個選択して、合計額が299万円になるようにします。
 22万円/個のものについては、この特例の適用対象外となり通常の減価償却をします。

18歳への成年年齢の引下げに伴う税制上の措置

 明治時代から約140年間、日本での成年年齢は20歳と民法で定められていました。この民法が改正され、2022(令和4)年4月1日から、成年年齢が20歳から18歳に引き下げられました。
 この成年年齢の引下げにより、18歳になれば、これまでは親の同意が必要だった携帯電話を契約する、一人暮らしの部屋を借りる、クレジットカードをつくる、高額な商品を購入したときにローンを組むなどといった行為が、親の同意なしに自分一人でできるようになります。
 また、18歳になれば、10年有効のパスポートを取得できるほか、公認会計士や司法書士、行政書士などの資格を取得したりすることもできるようになります。
 一方、成年年齢が18歳になっても、飲酒や喫煙、競馬などの公営競技に関する年齢制限は、これまでと変わらず20歳とされています。
 成年年齢の引下げは様々なところに影響がありますが、以下では成年年齢の引下げに伴う税制上の措置について確認します。

1.相続税の未成年者控除

 未成年者控除は、相続で財産を引き継ぐ相続人が未成年の場合、相続税の額から一定の金額を差し引くことができる制度です。
 これまでは未成年者の相続人が満20歳になるまでの年数1年につき10万円が控除されましたが、2022(令和4)年4月1日からは満18歳になるまでの年数に変わります。
 例えば、相続のときの年齢が12歳6ヶ月※とすると、未成年者控除として控除できる金額は、10万円×(18歳-12歳)=60万円となり、満20歳で計算するよりも20万円少なくなります。
 2022(令和4)年4月1日以後に相続により取得する財産に係る相続税から適用されます。
 なお、未成年者控除の適用があるのは法定相続人だけですので、相続人ではない孫が遺言によって財産を引き継いでも、未成年者控除は適用できません。

※ 1年未満の端数があるときは切捨てますので、12歳として計算します。

2.相続時精算課税制度

 相続時精算課税制度は、贈与税と相続税を一体化して遺産相続時に税額を精算する制度です。
 従来の制度は、60歳以上※の父母や祖父母から、20歳以上※の子や孫が財産の贈与を受けたときに、累計2,500万円までは贈与税が非課税になるというものでした。
 今回の成年年齢の引下げにより、相続時精算課税制度の適用を受けることができるのが18歳以上の子や孫となり、従来の20歳と比べると2年早くこの制度の活用を検討することができるようになりました。
 2022(令和4)年4月1日以後に贈与により取得する財産に係る贈与税から適用されます。

※ その年(贈与があった年)の1月1日における年齢です。

3.直系尊属から贈与を受けた場合の贈与税の税率の特例

 従来の制度は、20歳以上※の子や孫が、父母や祖父母などの直系尊属から受ける贈与については特例贈与として、一般贈与(特例贈与以外の贈与)より低い税率(特例税率)が適用されるというものでした。
 今回の成年年齢の引下げにより、特例贈与を受けた子や孫が18歳以上※であれば、特例税率が適用されることとなります。
 2022(令和4)年4月1日以後に贈与により取得する財産に係る贈与税から適用されます。

※ その年(贈与があった年)の1月1日における年齢です。

4.住宅取得等資金の贈与税非課税の特例

 今回の成年年齢の引下げにより、父母や祖父母などの直系尊属から、住宅用の家屋の新築、取得、増改築等をするための資金を、18歳以上※(従来は20歳以上※)の子や孫が贈与された場合、一定の要件を満たすときは一定の金額まで贈与税が非課税とされます。
 2022(令和4)年4月1日以後に贈与により取得する財産に係る贈与税から適用されます。

※ その年(贈与があった年)の1月1日における年齢です。

親から土地と借入金の贈与を受けた場合の贈与税等の課税関係

 先日、次のような質問を受けました。

 「兄弟2人(兄をA、弟をBとします)で親から土地の贈与を受けることを考えているが、親がその土地を取得したときの借入金が残っており、その借入金をAが全額負担した場合でも、Aに贈与税がかかるのか?」

 これは、借入金付きで土地の贈与を受ける「負担付贈与」といわれるものです。この質問に答えるために、次の数値例を設定します(Aが借入金の債務者となることにつき、銀行の承諾を得ているものとします)。

・土地の相続税評価額・・・4,000万円
・土地の時価・・・5,000万円
・借入金残高・・・2,500万円

1.借入金を全額負担しても贈与税はかかるか?

 例えば、贈与を受ける土地の割合がA:B=3:2だとしたら、借入金を全額負担したとしてもAには贈与税がかかります。
 本来、贈与税を計算するときの評価は相続税評価額によりますが、不動産の負担付贈与の場合は、時価で評価をします。
 一方、負担付贈与の場合は、贈与財産の価額から負担額を差し引いた価額が贈与税の課税対象になります。
 したがって、Aの贈与税の計算をするときの課税対象は、5,000万円×3/5-2,500万円=500万円となり、この500万円から基礎控除110万円を引いた390万円に対して贈与税がかかります。

 また、贈与を受ける土地の割合がA:B=1:1だとしたら、借入金を全額負担したAには贈与税はかかりません。
 この場合のAの贈与税の課税対象は、5,000万円×1/2-2,500万円=0円となるからです。

2.贈与した親に所得税・住民税がかかる可能性がある

 通常の贈与であれば無償で資産を譲渡するので、贈与者である親が課税されることはありません。
 しかし、今回のような借入金付きで土地の贈与をする負担付贈与の場合は、親の借入金(債務)が消滅し、親は債務の消滅という経済的利益を得ることになるのでみなし譲渡課税の対象になります(所得税法第59条)。
 つまり、2,500万円の借入金が消滅するということは、土地を2,500円で売却したのと同じとみなされ、親には所得税・住民税がかかる可能性があります。
 例えば、土地の取得価額が2,000万円だったとしたら、2,500万円-2,000万円=500万円の譲渡益となり、所得税・住民税がかかります(各種特例は考慮していません)。
 一方、土地の取得価額が3,000万円だったとしたら、2,500万円-3,000万円=△500万円の譲渡損となり、所得税・住民税はかかりません。


適格請求書発行事業者の登録申請書の書き方と記載例(R3.10.1~R5.9.30提出分)

1.概要

 2023(令和5)年10月1日より適格請求書等保存方式(インボイス制度)が開始されます。
 適格請求書とは、売手が買手に対し正確な適用税率や消費税額等を伝えるための手段であり、登録番号の他一定の事項が記載された請求書や納品書、領収書等をいいます。
 この適格請求書を発行できるのは適格請求書発行事業者に限られており、適格請求書の保存と帳簿の保存が仕入税額控除の要件とされています。
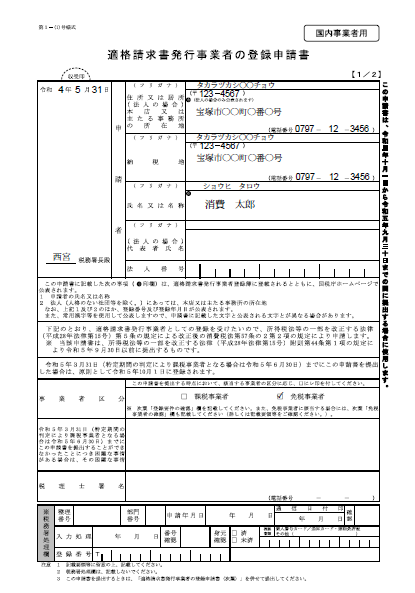
 以下において、国内事業者(個人事業者かつ免税事業者)が適格請求書発行事業者の登録を受けようとする場合に税務署長に提出する「適格請求書発行事業者の登録申請書」の書き方について確認します。
 なお、2023(令和5)年10月1日から適格請求書発行事業者の登録を受けるためには、原則として2023(令和5)年3月31日までに申請書を提出する必要があります※。

※ 2022(令和4)年12月23日に閣議決定された令和5年度税制改正大綱において、2023(令和5)年4月以降の申請でも制度開始時に登録が可能となりました。インボイス制度に関する令和5年度税制改正大綱については、本ブログ記事「インボイス制度に係る支援措置:R5年4月以降の申請可・少額取引のインボイス保存不要等」、「インボイス制度に係る支援措置:売上税額の2割納税」をご参照ください。

2.具体的な記載方法

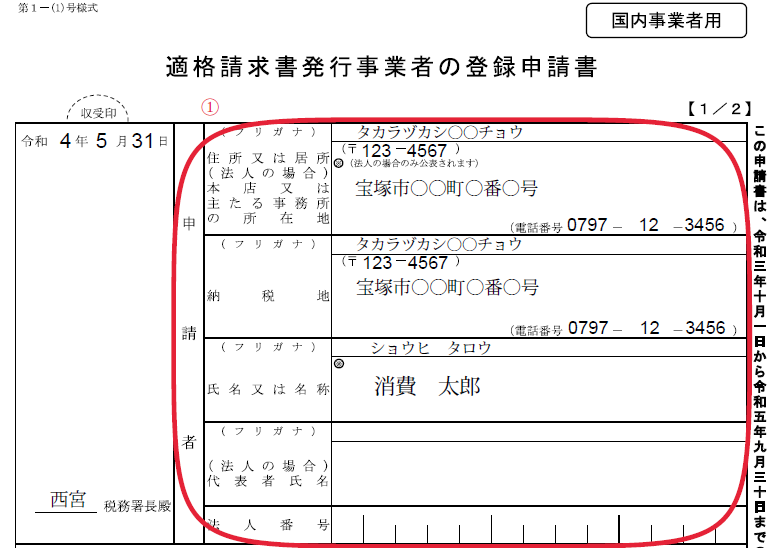
(1) 「申請者」欄

 「氏名又は名称」欄には、屋号は記載せずに氏名(姓と名の間は1文字空けます)のみを記載します。
 屋号の公表を希望する場合は、別途「適格請求書発行事業者の公表事項の公表(変更)申出書」の提出が必要です。
 「代表者氏名」欄と「法人番号」欄は、個人事業者の場合は記載不要です。

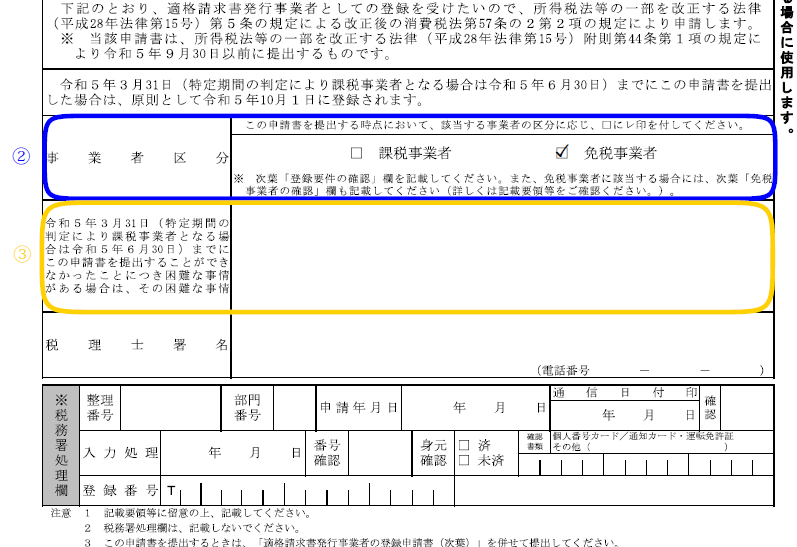
(2) 「事業者区分」欄

 「事業者区分」欄は、この申請書を提出する時点において課税税事業者である場合は課税事業者に、免税事業者である場合は免税事業者に✓を付けます。
 免税事業者に✓を付ける場合は、次葉「免税事業者の確認」欄の記載が必要です。

(3) 「困難な事情」欄

 「困難な事情」欄は、2023(令和5)年10月1日から登録を受けようとする事業者が、2023(令和5)年3月31日(特定期間における課税売上高又は給与等支払額が1,000万円を超えたことにより納税義務が免除されないこととなる場合は2023(令和5)年6月30日)までにこの申請書を提出できなかったことにつき困難な事情がある場合は、その困難な事情を記載します※。
 例えば、「令和5年8月1日開業」などと記載します。なお、困難の度合いは問われません。

※ 2022(令和4)年12月23日に閣議決定された令和5年度税制改正大綱において、事業者の準備状況を考慮して、「困難な事情」の記載がなくても2023(令和5)年4月以降の申請ができるようになりました(詳細については、本ブログ記事「登録制度の見直しと手続きの柔軟化:インボイス制度負担軽減措置」をご参照ください)。

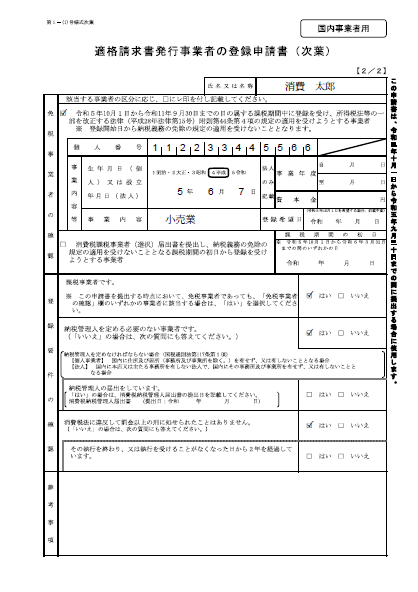
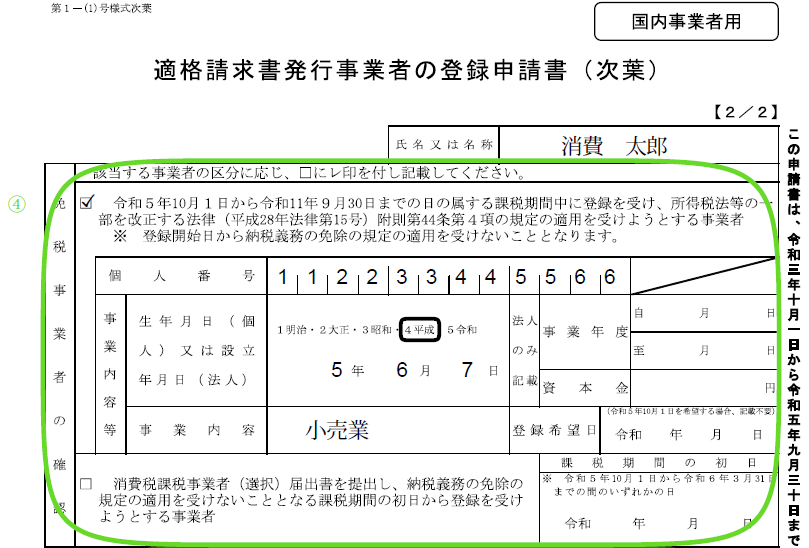
(4) 「免税事業者の確認」欄

 「免税事業者の確認」欄は、初葉の「事業者区分」欄で免税事業者に✓を付けた場合に記載します。
 2023(令和5)年10月1日から適格請求書発行事業者の登録を受ける場合は、上のチェックボックスに✓を付けます(下のチェックボックスに✓を付けた場合を除きます)。
 例えば、申請書提出時点(令和4年5月31日)において免税事業者であり、令和5年分(令和5年1月1日~令和5年12月31日)も免税事業者ですが、この申請書を提出して令和5年10月1日から適格請求書発行事業者の登録を受ける場合が該当します。
 上のチェックボックスに✓を付けた場合は、「個人番号」欄や「事業内容等」欄も記載します(個人番号を必ず記載し、本人確認書類の写しを添付します)。
 この新様式では「登録希望日」欄が新設されましたが、これは棚卸資産の調整措置の適用を考慮して設けられました。令和5年10月1日に登録を受けることを希望する場合は、記載不要です。令和5年10月2日以後に登録を受けることを希望する場合は、その日付を記載してください(令和5年10月2日から令和6年3月31日までの日に限ります)。
 なお、登録希望日を記載できるのは、登録希望日の属する課税期間の基準期間が終了し、登録希望日において免税事業者である事業者に限ります。例えば、個人事業者又は12月決算の法人が、令和6年1月1日を登録希望日として記載するには、令和4年が終了し、令和4年の課税売上高が1,000万円以下である場合となります。

 下のチェックボックスは、消費税課税事業者届出書又は消費税課税事業者選択届出書を提出している場合で、課税期間の初日から適格請求書発行事業者の登録を受ける場合に✓を付けます。
 例えば、申請書提出時点(令和4年5月31日)では免税事業者ですが、令和3年分(令和3年1月1日~令和3年12月31日)の課税売上高が1,000万円を超えたことにより令和5年分(令和5年1月1日~令和5年12月31日)は課税事業者となる場合(課税事業者届出書を提出しています)が該当します。
 この場合、右側にある「課税期間の初日」欄には、令和5年1月1日と令和5年10月1日のどちらを記載しても構いません。どちらを記載しても、登録年月日は令和5年10月1日となります。

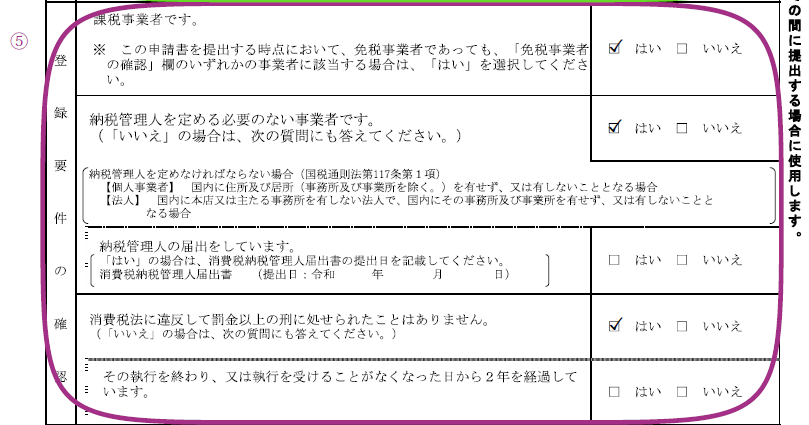
(5) 「登録要件の確認」欄

 「登録要件の確認」欄は、すべての事業者が記載する必要があります。
 「課税事業者です。」欄は、申請書提出時点(令和4年5月31日)において免税事業者であっても、令和5年10月1日から適格請求書発行事業者の登録を受ける場合に「はい」に✓を付けます。
 「納税管理人を定める必要のない事業者です。」欄は、定める必要がない場合に「はい」に✓を付けます※。
 「消費税法に違反して罰金以上の刑に処せられたことはありません。」欄は、処せられたことがない場合に「はい」に✓を付けます(加算税や延滞税は罰金ではありません)。

※ 2022(令和4)年10月11日午前8時30分以降は、e-Taxにおける旧様式(令和4年度税制改正反映前の登録申請書)による提出はできなくなります。

令和4年分給与所得者の扶養控除等(異動)申告書の書き方と記載例

 年末調整では、勤務先に各種申告書(扶養控除等申告書、基礎控除・配偶者控除等・所得金額調整控除申告書、保険料控除申告書、住宅借入金等特別控除申告書)を提出することで、いろいろな控除を受けることができます。
 これらの申告書のうち、今回は2022(令和4)年分扶養控除等申告書の書き方を確認します。扶養控除等申告書には2023(令和5)年分もありますが、令和4年分は今年(令和4年)の年末調整の計算に使用するため、令和5年分は来年(令和5年)1月から支払う給与の計算に使用するため、勤務先に提出します。
 令和4年分扶養控除等申告書は、昨年(令和3年)の年末調整時に提出済み、途中入社の方は入社時に提出済みだと思われますが、今年(令和4年)の年末調整で修正事項(結婚や出産により扶養者が増えた等)の有無を確認するため、勤務先より配布されます。
 以下で、令和4年分扶養控除等申告書の書き方について確認します。

※ 令和4年分基礎控除・配偶者控除等・所得金額調整控除申告書については、本ブログ記事「令和4年分基礎控除・配偶者控除等・所得金額調整控除申告書の書き方と記載例」を、令和4年分保険料控除申告書については「令和4年分給与所得者の保険料控除申告書の書き方と記載例」を、年末調整で勤務先に提出する書類については「年末調整に必要な書類(各種申告書と証明書等)」をご参照ください。

※ 2025(令和7)年度税制改正で、基礎控除と給与所得控除の見直し、特定親族特別控除の新設が行われました。これに伴い、配偶者や扶養親族等の所得要件も変わっています。令和7年度税制改正を反映した申告書の書き方については、「令和7年分給与所得者の扶養控除等(異動)申告書の書き方と記載例」、「令和7年分基礎控除・配偶者控除等・特定親族特別控除・所得金額調整控除申告書の書き方と記載例」をご参照ください。

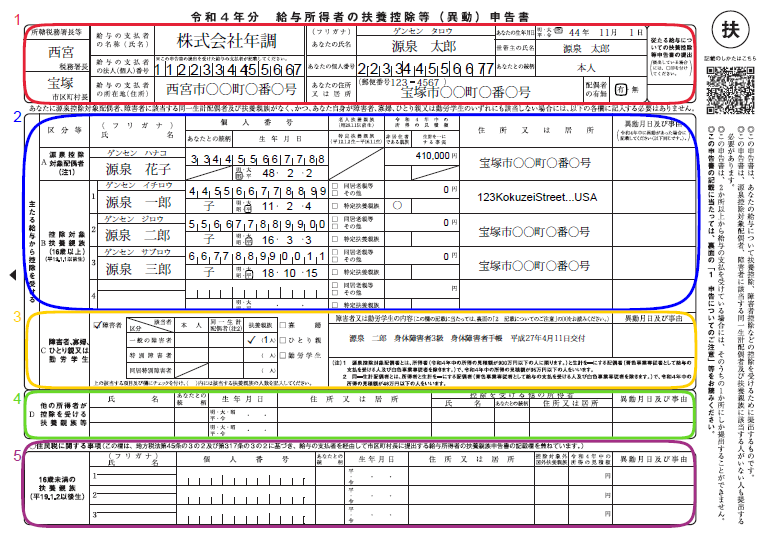
1.氏名、住所などの記入

(1) 所轄税務署長等
 給与の支払者(勤務先)の所在地等の所轄税務署長とあなた(給与所得者)の住所地等の市区町村長を記載します。

(2) 給与の支払者の法人(個人)番号
 この申告書を受理した給与の支払者が、給与の支払者の個人番号又は法人番号を付記します。給与の支払者が法人の場合は、給与の支払者の法人番号をあらかじめ記載(印字)して、給与所得者に配付しても差し支えありません。

(3) あなたの個人番号
 あなたの個人番号を記載する必要がありますが、一定の要件の下※、個人番号の記載を要しない場合がありますので、給与の支払者に確認してください。
※本ブログ記事「給与所得者の扶養控除等(異動)申告書」のマイナンバー記載を省略する方法」をご参照ください。

(4) あなたの住所又は居所
 令和4年分は、令和4年12月31日時点の住所を記載します(給与の支払者の指示に従ってください)。令和5年分は、令和5年1月1日時点の住所を記載します。

(5) 配偶者の有無
 ここでいう配偶者とは、一定の要件を満たす必要のある源泉控除対象配偶者のことではありません。単に配偶者がいれば「有」に○、いなければ「無」に○を付けます。

(6) 従たる給与についての扶養控除等申告書の提出
 2か所以上から給与の支払を受けている人が、他の給与の支払者に「従たる給与についての扶養控除等申告書」を提出している場合に◯を付けます。

2.源泉控除対象配偶者、控除対象扶養親族の記入

(1) 源泉控除対象配偶者
 配偶者が「源泉控除対象配偶者」となるには、以下の要件を満たす必要があります。
① あなたの所得金額が900万円以下である(給与収入のみならば年収1,095万円以下)
② 配偶者の所得金額が95万円以下である(給与収入のみならば年収150万円以下)
③ あなたと生計を一にする配偶者である※
※「生計を一にする」については、本ブログ記事「所得控除における『生計を一にする』の判定基準」をご参照ください。
④ 青色事業専従者として給与の支払を受ける人及び白色事業専従者のいずれにも該当しない
 上記4要件を満たす場合は、配偶者の情報を記入します。なお、年末調整において配偶者(特別)控除の適用を受けるには、この欄の記載の有無に関わらず「給与所得者の配偶者控除等申告書」の提出が必要です。

(2) 控除対象扶養親族
 親族が「控除対象扶養親族」となるには、以下の要件を満たす必要があります(①~③は扶養親族の要件)。
① 親族の所得金額が48万円以下である(給与収入のみならば年収103万円以下)
② あなたと生計を一にする親族である
③ 配偶者、青色事業専従者として給与の支払を受ける人及び白色事業専従者のいずれにも該当しない
④ 年齢16歳以上である(平成19年1月1日以前生)
 上記4要件を満たす場合は、親族の情報を記入します。なお、児童福祉法の規定により養育を委託されたいわゆる里子や老人福祉法の規定により養護を委託されたいわゆる養護老人で、あなたと生計を一にし、令和4年中の合計所得金額の見積額が48万円以下の人も扶養親族に含まれます。

(3) 個人番号
 源泉控除対象配偶者及び控除対象扶養親族の個人番号を記載する必要がありますが、一定の要件の下、個人番号の記載を要しない場合がありますので、給与の支払者に確認してください(上記1.(3)参照)。

(4) 老人扶養親族
 控除対象扶養親族が年齢70歳以上(昭和28年1月1日以前生)の場合には、次のとおりいずれかに✓を付けます。
① その人があなた又はあなたの配偶者の直系尊属で、あなた又はあなたの配偶者のいずれかと同居を常況としている人であるとき→「同居老親等」に✓を付けます。
② その人が①以外の人であるとき →「その他」に✓を付けます。

(5) 特定扶養親族
 控除対象扶養親族が年齢19歳以上23歳未満(平成12年1月2日~平成16年1月1日生)の場合に、✓を付けます。

(6) 非居住者である親族
 源泉控除対象配偶者又は控除対象扶養親族が非居住者※である場合に○を付けます。この場合、親族関係書類の添付等が必要です。
※「非居住者」とは、国内に住所を有せず、かつ、現在まで引き続いて1年以上国内に居所を有しない個人をいいます。

3.障害者、寡婦、ひとり親又は勤労学生の記入

(1) 同一生計配偶者
 同一生計配偶者※が一般の障害者、特別障害者又は同居特別障害者に該当する場合には、該当する欄に✓を付けます。
※「同一生計配偶者」とは、あなたと生計を一にする配偶者(青色事業専従者として給与の支払を受ける人及び白色事業専従者を除きます)で、令和4年中の合計所得金額の見積額が48万円以下の人をいいます。

(2) 扶養親族
 扶養親族が一般の障害者、特別障害者又は同居特別障害者に該当する場合には、該当する欄に✓を付けます。
 なお、障害者控除の対象となる扶養親族は、控除対象扶養親族とは異なり、年齢16歳未満(平成19年1月2日以後生)の扶養親族も対象となります。

(3) 寡婦、ひとり親、勤労学生
 あなたが寡婦、ひとり親、勤労学生に該当する場合に✓を付けます※。
 寡婦は、ひとり親に該当しない女性で、以下のいずれかに当てはまる人です。
① 所得金額が500万円以下で、夫と離婚した後に婚姻をしておらず、扶養親族がいる
② 所得金額が500万円以下で、夫と死別した後婚姻をしていない、もしくは夫の生死が明らかでない
 ひとり親は、現在婚姻していない人、もしくは配偶者の生死が明らかでない一定の人のうち、以下のすべてに当てはまる人です。
① 所得金額が500万円以下である(給与収入のみならば、年収6,777,778円以下)
② 生計を一にする子がいる
③ 事実上の婚姻関係にある人がいない
※寡婦、ひとり親については、本ブログ記事「ひとり親控除の新設と寡婦(夫)控除の改正」をご参照ください。
 勤労学生は、以下のすべてに当てはまる人です。
① あなたが学生である(小学校、中学校、高等学校、高等専門学校、大学の学生、国や地方公共団体、学校法人などが設立した専修学校、各種学校、または職業訓練学校のうち一定の要件を満たす学校の学生)
② アルバイトなどの勤労による所得金額が75万円以下である(収入が1つの勤務先からのアルバイト代(給与収入)のみならば、年収130万円以下)

(4) 障害者又は勤労学生の内容
 左記の障害者又は勤労学生に該当する(人がいる)場合、その該当する事実やその人の氏名を記載します。
(例)障害者の場合・・・障害の状態又は交付を受けている手帳などの種類と交付年月日、障害の程度(等級)などの障害者に該当する事実を記載します。
(注)寡婦、ひとり親に該当する方について、死別、離婚、生死不明の別、生計を一にする子の氏名及びその子の所得の見積額など、寡婦又はひとり親に該当する事実の記載は必要ありません。

4.他の所得者が控除を受ける扶養親族等の記入

 他の所得者が控除を受ける扶養親族等の欄については、共働きなどで子供を扶養親族としなかった方が子供の氏名等を記入する欄ですが、空欄でも構いません。記入しなかったとしても「控除額が減り、損をする」というわけではありません。

5.住民税に関する事項の記入

(1) 16歳未満の扶養親族
 年齢16歳未満(平成19年1月2日以後生)の扶養親族について記載します。16歳未満の扶養親族は「扶養控除」の対象外ですが、住民税の計算で利用するためあわせて記載します。

(2) 控除対象外国外扶養親族
 国内に住所を有しない扶養親族に該当する場合に○を付けます。

不動産外交員の歩合給と「給与課税されない固定給」とは?

1.歩合給と固定給の税法上の取扱い

 不動産外交員の報酬は、販売実績に基づく歩合給(変動給)であることが一般的です。そのため、販売実績がよかった月は多額の報酬を得ることが可能ですが、仮に販売実績がなかった月は報酬も0になります。

 そこで、不動産外交員の生活保障のために、歩合給とは別に固定給を支給する場合があります。固定給は販売実績とはかかわりなく支給され、例えば販売実績がなくても支給されます。

 歩合給と固定給では税法上の取扱いが異なり、歩合給を支給した場合は消費税法上の課税取引となるので仕入税額控除ができますが、固定給を支給した場合は給与課税され仕入税額控除はできません。

 また、歩合給と固定給では、所得税の源泉徴収税額の計算方法も異なります。歩合給の場合は、外交員に支払う報酬の金額から12万円を控除した残額に10.21%(復興税を含む)を乗じて計算します(具体的な計算方法の詳細については、本ブログ記事「外交員報酬に係る源泉徴収税額の計算方法」をご参照ください)。

 一方、固定給の場合は、「給与所得の源泉徴収税額表」を使用して、給与に対する源泉徴収税額を求めます。

 このように、不動産外交員に支払う固定給は基本的には給与として課税されますが、所得税基本通達204-22には「給与課税されない固定給」が記載されています。

2.所得税基本通達204-22

 所得税基本通達204-22には、外交員又は集金人の業務に関する報酬又は料金について、次のように規定されています(下線は筆者による)。

 外交員又は集金人がその地位に基づいて保険会社等から支払を受ける報酬又は料金については、次に掲げる場合に応じ、それぞれ次による。

(1) その報酬又は料金がその職務を遂行するために必要な旅費とそれ以外の部分とに明らかに区分されている場合  法第9条第1項第4号《非課税所得》に掲げる金品に該当する部分は非課税とし、それ以外の部分は給与等とする。

(2) (1)以外の場合で、その報酬又は料金が、固定給(一定期間の募集成績等によって自動的にその額が定まるもの及び一定期間の募集成績等によって自動的に格付される資格に応じてその額が定めるものを除く。以下この項において同じ。)とそれ以外の部分とに明らかに区分されているとき  固定給(固定給を基準として支給される臨時の給与を含む。)は給与等とし、それ以外の部分は法第204条第1項第4号に掲げる報酬又は料金とする。

(3) (1)及び(2)以外の場合  その報酬又は料金の支払の基因となる役務を提供するために要する旅費等の費用の額の多寡その他の事情を総合勘案し、給与等と認められるものについてはその総額を給与等とし、その他のものについてはその総額を法第204条第1項第4号に掲げる報酬又は料金とする。

 上記通達のとおり、固定給は給与として取り扱われますが、(2)の下線部のものは給与課税される固定給から除くとされています(つまり、「給与課税されない固定給」です)。

 下線部の「一定期間の募集成績等によって自動的にその額が定まるもの及び一定期間の募集成績等によって自動的に格付される資格に応じてその額が定めるもの」とは、具体的には「前月の販売実績により、その一定割合の固定給(上限額あり)を当月に支払う場合」などが該当します。

 例えば、前月の販売実績が100万円の場合は、その一定割合(5%)の固定給5万円を当月に支給し、前月の販売実績が1,000万円の場合は、その一定割合(5%)の固定給20万円(上限額20万円とします)を当月に支給します。

 この支給方法によると、仮に当月の販売実績が0でも、前月の販売実績によっては当月に報酬が支給されます。当月の販売実績に基づいた報酬ではないため「固定給」という名称を用いていますが、当然その支給額は月によって増減しますので実質的には歩合給(変動給)であり、給与ではなく外交員報酬といえます。

 したがって、実質的には歩合給であることから、上記通達の(2)では、給与として取り扱われる固定給から除くものとされています。

3.給与課税されない固定給の源泉徴収税額の計算方法

 給与課税される固定給であれば、先に述べたように「給与所得の源泉徴収税額表」を使用して、給与に対する源泉徴収税額を求めます。

 所得税基本通達204-22における「給与課税されない固定給」は、実質的には歩合給(変動給)である外交員報酬ですので、その源泉徴収税額は、外交員報酬に係る源泉徴収税額の計算方法によって算出します。

 例えば、当月の販売実績に基づく歩合給が30万円、前月の販売実績に基づく固定給(給与課税されない固定給)が5万円だとしたら、当月の源泉徴収税額は次のようになります。

 源泉徴収税額={(30万円+5万円)-12万円}×10.21%=23,483円

事業復活支援金の申請期限・事前確認期限の延長と差額給付

1.申請ID発行期限・事前確認期限・申請期限

 中小企業庁は、2022(令和4)年5月31日(火)までにアカウント(申請ID)を発行した申請希望者に限り、事業復活支援金の申請期限を2022(令和4)年6月17日(金)まで延長することを発表しました(従来の申請期限は2022(令和4)年5月31日(火))。
 申請期限延長に伴って、登録確認機関による事前確認の実施期限も2022(令和4)年6月14日(火)まで延長されます(従来の実施期限は2022(令和4)年5月26日(木))。
 申請希望者は早めに申請IDを発行し、必要書類を準備して登録確認機関の事前確認を受けた上で、申請をしてください。

アカウント発行期限
2022(令和4)年5月31日(火)24:00
延長後の事前確認の実施期限
2022(令和4)年6月14日(火)24:00
延長後の申請期限
2022(令和4)年6月17日(金)24:00 

2.事業復活支援金の差額給付の申請

 2022(令和4)年6月1日(水)から事業復活支援金の差額給付※1の申請が開始されます。
 差額給付は、事業復活支援金を受給した方のうち特定の要件※2を満たす一部の方が申請可能です。対象となる可能性のある方は、マイページ上に差額給付の申請ボタンが表示されます。
 申請期間は、2022(令和4)年6月1日(水)~2022(令和4)年6月30日(木)です。ただし、6月1日以降に初回給付分を受給された方は、受給した日※3の翌日から30日間になります。
 なお、差額給付の申請でも、原則として事業復活支援金の申請IDをそのまま活用することができますので、改めての事前確認は不要です。
 事業形態・事業主体に変更があった場合は、改めてアカウントを発行する必要がありますが、その場合は事務局の設置する登録確認機関での事前確認が必要となりますのでご注意ください。

※1 差額給付とは、基準月の月間事業収入と比較して、対象月の月間事業収入の減少が30%以上50%未満の区分で事業復活支援金の給付(初回給付)を受けた申請者に対して、対象期間(2021年11月から2022年3月まで)のうち、「初回給付の対象月の翌月以降」かつ「初回給付の申請を行った日を含む月以降」のいずれかの月であって、初回給付の申請を行った時点で予見されていなかった新型コロナウイルス感染症影響を受けたことにより、自らの事業判断によらず、基準期間の同じ月と比較して、月間の事業収入等が50%以上減少した月が存在する場合に限り、その月を対象月とした支援金を給付するものです。
 事業復活支援金の差額給付の受給は、同一の申請者(同一の申請者が異なる屋号・雅号を用いて複数の事業を行っている場合を含む)につき、それぞれ一回限り申請することができます。

※2 以下の全ての要件を満たす場合、差額給付を申請することができます。
(1) 事業復活支援金の初回給付を受けたこと(ただし、初回給付に係る支援金を全額返還した者を除く)
(2) 初回給付において、対象月の月間事業収入が、基準月の月間事業収入と比較して30%以上50%未満の減少であったこと
(3) 差額給付において、対象月の月間事業収入が、基準月の月間事業収入と比較して50%以上減少していること
(4) 差額給付において、月間事業収入の減少が、初回給付の申請を行った時点で予見されなかった新型コロナウイルス感染症影響を受けたことにより、自らの事業判断によらないで生じたものであること
(5) 差額給付において、対象期間のうち、初回給付の対象月の翌月以降かつ初回給付の「申請日」を含む月以降のいずれかの月を対象月とすること

※3 マイページ上のステータスが振込完了となった日を指します。実際に口座に着金があってから振込完了のステータスになるまでに2日ほどかかる場合があります。また、申請期限はマイページ上に表示されます。