中小企業倒産防止共済の再加入後の損金算入制限に注意

 中小企業倒産防止共済制度(経営セーフティ共済)は、取引先事業者が倒産した際に中小企業が連鎖倒産や経営難に陥ることを防ぐための制度で、独立行政法人中小企業基盤整備機構が実施しています。

 取引先の突然の倒産などの「もしも」のときに備えるというのが本来の目的ですが、一方で掛金全額を損金または必要経費に算入できることから、節税対策として活用されることもあります。

 この中小企業倒産防止共済(以下「倒産防」といいます)について、2024(令和6)年度税制改正で見直しが行われましたので、以下でその内容を確認します。

1.制度の概要

 倒産防は先に述べたように、取引先事業者が倒産した際に中小企業が連鎖倒産や経営難に陥ることを防ぐための制度です。
 「もしも」のときに資金繰りが悪化しないように、無担保・無保証人で共済金の借入ができます。
 借入額の上限は、回収困難となった売掛金債権等の額と納付された掛金総額の10倍(最高8,000万円)の、いずれか少ない方の金額となります。

 掛金月額は5千円~20万円まで自由に選べ、増額・減額することもできます。また、掛金は損金(法人の場合)または必要経費(個人事業主の場合)に算入できます。

 解約した場合は解約手当金を受け取ることができ、解約手当金は益金(法人の場合)または収入金額(個人事業主の場合)に算入されます。
 自己都合の解約であっても、掛金を12か月以上納めていれば掛金総額の8割以上が戻り、40か月以上納めていれば掛金全額が戻ります(12か月未満は掛け捨てとなります)。

2.節税対策としての利用方法

 倒産防は累計800万円まで掛金を拠出することができ、掛金は全額が損金または必要経費に算入されます。
 一方、解約手当金は最高800万円を受け取ることができ、解約手当金は雑収入として全額が益金または収入金額に算入されます。
 そのため、解約した期には解約手当金に対して法人税または所得税が課税されます。

 解約手当金への課税を最小限にする(または回避する)ために、退職金などで赤字が発生しそうな期に解約して、退職金と雑収入を相殺するという節税はよく行われていました。
 さらに、これに追加して、解約した期に倒産防に再加入して掛金(最高240万円)を前納し損金または必要経費に算入することで、雑収入による利益上昇の影響を緩和するという節税も行われていました。

3.再加入後の損金算入に制限あり

 中小企業庁によると、解約手当金の返戻率(支給率)が100%となる加入後3年目、4年目に解約が多くなる傾向が顕著であり、解約してすぐに再加入する行動変容の発生が加入・脱退の増加の一因としています。

 短期間で繰り返される脱退・再加入は、積立額の変動により「もしも」のときの借入可能額も変動することから連鎖倒産への備えが不安定となるため、本来の制度利用に基づかない不適切な倒産防の利用とされました。

 そのため、2024(令和6)年10月1日以後に解約した倒産防については、解約の日から2年を経過する日までの間に支出する掛金は損金算入することができないとされました。

 つまり、解約の日から2年を経過する日までの間に再加入することは可能ですが、この間の掛金は損金算入できないということです。
 言い換えると、掛金全額を損金算入するためには、解約の日から2年を経過した日以後に再加入しなければならないということです。

 なお、倒産防の掛金を損金算入するための要件等については、本ブログ記事「中小企業倒産防止共済掛金の損金算入要件等」をご参照ください。
納期の特例の要件である「常時10人未満」とは?

1.適用可否は支給人員で判定する

 会社や個人が、人を雇って給与を支払ったり、税理士、弁護士、司法書士などに報酬を支払ったりする場合には、その支払の都度支払金額に応じた所得税および復興特別所得税を源泉徴収することになっています。

 源泉徴収した所得税および復興特別所得税(以下「源泉所得税」といいます)は、原則として、給与などを実際に支払った月の翌月10日までに国(税務署)に納めなければなりませんが、給与の支給人員が常時10人未満である場合は、申請することによって源泉所得税を半年分まとめて年2回に分けて納めることができます。
 これを納期の特例といいます(納期の特例については、本ブログ記事「納期の特例はいつから適用される?」をご参照ください)。

 一方、給与の支給人員が常時10人以上になると、源泉所得税の納期の特例の要件に該当しなくなりますので、その旨を届け出て原則通りの納付方法(給与などを支払った月の翌月10日までに納付)に戻さなければなりません(納期の特例に該当しなくなった場合については、本ブログ記事「納期の特例の要件に該当しなくなった場合の届出と納期限」をご参照ください)。

 このように、納期の特例が適用できるかどうかは、給与の支給人員が常時10人未満であるかどうかにより判定します。

2.常時10人未満の「常時」とは?

 常時10人未満であるかどうかの判定については、所得税基本通達 216-1で次のように記載されています。

 法第216条かっこ内に規定する「給与等の支払を受ける者が常時10人未満である」かどうかは、給与等の支払を受ける者の数が平常の状態において10人未満であるかどうかにより判定するものとし、次のような場合には、それぞれ次による。

(1) 繁忙期には臨時に使用した人数を含めると10人以上となるが、平常は10人未満である場合には、常時10人未満であるものとする。
(2) 建設業者のように労務者を日々雇い入れることを常態とする場合には、たとえ常雇人の人数が10人未満であっても、日々雇い入れる者を含めると平常は10人以上となるときは、常時10人未満ではないものとする。


 源泉所得税の納期の特例制度は、給与等の支払を受ける者が常時10人未満の源泉徴収義務者に限り認められている制度です。
 この「給与等の支払を受ける者が常時10人未満である」かどうかは、上記基本通達によると、給与の支払を受ける者の数が平常の状態において10人未満であるかどうかにより判定することとされています。
 つまり、「常時」とは「平常の状態」をいうと解されます。

 この「平常の状態」については、繁忙期などの特殊な状況を除くことが、上記基本通達(1)から読み取れます。

 また、繁忙期などの特殊な状況か否かを問わず、労働者を日々雇い入れることを常態とする場合は、それが「平常の状態」であることが上記基本通達(2)から読み取れます。

 したがって、例えば次のような建設業者を例に挙げると、Aは納期の特例が適用できるのに対し、Bは適用できないこととなります。

A:常雇の従業員は8人であるが、繁忙期には日雇労働者を5人から10人雇い入れている。
B:常雇の従業員は8人であるが、日雇労働者を通常5人から10人雇い入れている。

 Aのように労働者を日々雇い入れることを常態としない場合には、繁忙期に臨時に使用した人数を含めると給与の支給人員が10人以上になったとしても、給与の支給人員は常時10人未満であるものとされ、納期の特例を適用することができます。

 Bのように労働者を日々雇い入れることを常態とする場合には、たとえ常雇人の人数が10人未満であったとしても、日々雇い入れる者を含めて常時10人未満でなければ、納期の特例を適用することはできません。

定額減税を受ける公的年金等の受給者は確定申告の要否に注意

 給与所得者については、2024(令和6)年6月1日以後最初に支払われる給与等から所得税の定額減税(月次減税)が開始されます。
 公的年金等の受給者についても、令和6年6月1日以後最初に支払われる公的年金等から所得税の定額減税が開始されます。
 
 今回は、公的年金等受給者が定額減税を受ける場合の注意点について確認します。

1.定額減税の対象者と減税額

 定額減税の対象となるのは、令和6年分所得税の納税者である居住者で、令和6年分の所得税に係る合計所得金額が1,805万円以下である人です。

 また、所得税の定額減税額は、次の金額の合計額です。

(1) 本人(居住者に限ります)・・・3万円
(2) 同一生計配偶者及び扶養親族(居住者に限ります)・・・1人につき3万円※1

※1 公的年金等の支払者に「令和6年分公的年金等の受給者の扶養親族等申告書(以下「扶養親族等申告書」といいます)が提出されている場合は、その扶養親族等申告書の記載内容に基づき計算されます。

2.扶養親族等申告書に異動があった場合

 公的年金等の受給者に対する所得税の定額減税は、令和6年6月1日以後最初に支払われる公的年金等から実施されます※2。
 6月に支給される公的年金等に係る源泉所得税から定額減税額が控除され、控除しきれない部分の金額が残った場合は、以後に支給される公的年金等から順次控除されていきます。

 もし、扶養親族等申告書に記載した事項の異動等(令和6年中に扶養親族の人数に増減があった場合など)により定額減税額が増減する場合は、2025(令和7)年1月以降に行う令和6年分の所得税の確定申告において、最終的な定額減税額を受給者が自ら計算した上で、納付すべき又は還付される所得税の金額を精算することとなります。

 つまり、扶養親族等申告書の記載内容に異動があっても、定額減税額の再計算は行われませんので、受給者自身で確定申告を行う必要があるということです。

 例えば、扶養親族が増えた場合は定額減税額も増えますので、「令和6年分公的年金等の源泉徴収票」に記載された源泉徴収税額の一部又は全部が還付されます。
 このような場合は、所得税の還付を受けるために確定申告が必要になります(確定申告をした方がよいといえます)。

 一方、扶養親族が減った場合は定額減税額も減りますので、「令和6年分公的年金等の源泉徴収票」に記載された源泉徴収税額を超えて追加の所得税額(納付税額)が発生します※3。
 このような場合は、控除しすぎた定額減税額を返還(納付)するために、原則として確定申告が必要になります(確定申告をしなければなりません)。
 ただし、年金所得者の申告不要制度※4を適用する場合は、定額減税額を返還するための確定申告は不要ということにもなります。
 どちらになるのかについては、この記事の執筆時点では未定となっていますので、今後の情報を待つことになります。
 
 いずれにしても、扶養親族等申告書の記載内容に異動があった場合は、確定申告の要否について注意が必要です。
 
※2 住民税の定額減税は、令和6年10月に支払われる公的年金等から実施されます。

※3 医療費控除など他の所得控除を受ける場合は、還付となる可能性もあります。

※4 公的年金等の収入金額が400万円以下で公的年金等に係る雑所得以外の所得金額が20万円以下の場合は、計算の結果、納税額がある場合でも所得税等の確定申告は不要とする制度です。
 確定申告不要制度については、本ブログ記事「給与所得者と公的年金等受給者の確定申告不要制度の注意点」をご参照ください。

給与支払者の定額減税の方法(月次減税事務:計算から納付まで)

 2024(令和6)年6月1日以後最初に支払う給与等(賞与を含みます)から所得税の定額減税が開始されます。
 給与所得者に対する定額減税は、給与支払者が令和6年6月以後の各月に支給する給与等から控除する「月次減税」と、年末調整の際に年調所得税額から控除する「年調減税」によって行われますが、以下では、月次減税の方法について確認します。

※ 給与所得者に対する定額減税の概要については、本ブログ記事「定額減税の実施前に給与支払者が最低限知っておきたいこと」をご参照ください。

1.月次減税対象者の確認

 月次減税の対象となるのは、令和6年6月1日現在において在職している人で、給与支払者に扶養控除等申告書を提出している人(源泉徴収税額表の甲欄適用者)です。

 定額減税は合計所得金額が1,805万円以下の人が対象ですが、この月次減税対象者の確認の時点では合計所得金額(見積額)を勘案しませんので、合計所得金額が1,805万円を超えると見込まれる人についても月次減税事務を行う点に注意してください。

2.月次減税額の計算

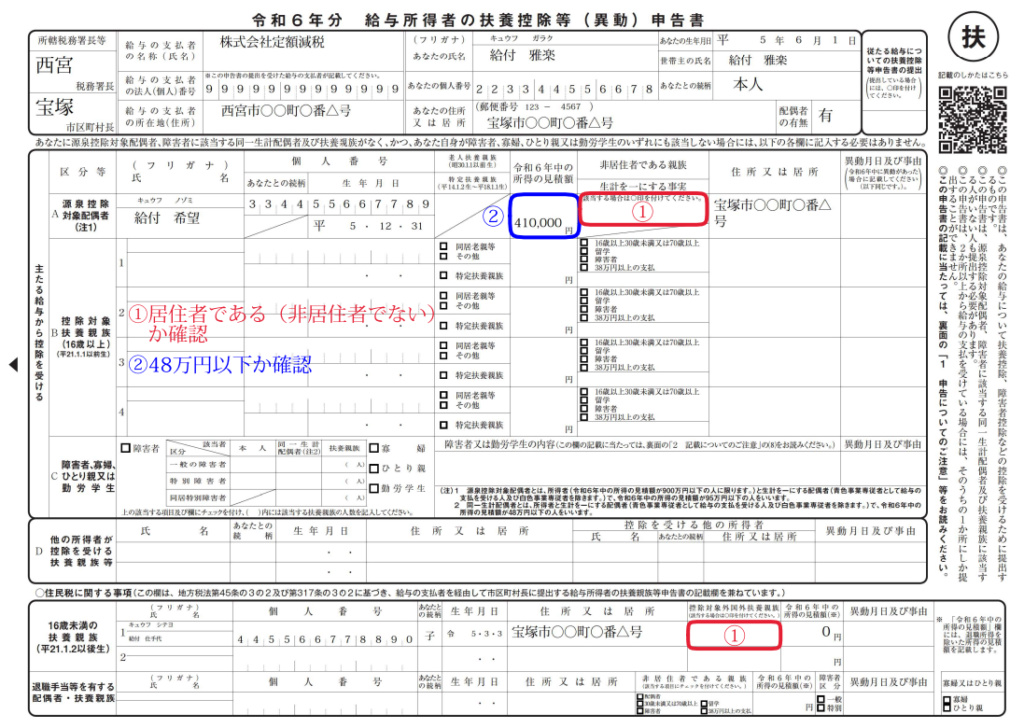
 ここでは、以下の扶養控除等申告書を提出した人を例に月次減税額の計算をします。

 この扶養控除等申告書の内容は次のとおりです。

・本人・・・給付 雅楽(居住者)
・同一生計配偶者・・・給付 希望(居住者であり合計所得金額48万円以下)
・扶養親族・・・給付 仕手代(居住者)

 所得税の定額減税額は、次の金額の合計額です。

(1) 本人(居住者に限ります)・・・3万円
(2) 同一生計配偶者及び扶養親族(居住者に限ります)・・・1人につき3万円

 したがって、この場合(同一生計配偶者:有、扶養親族:1人)の本人の月次減税額は、3万円(本人分)+3万円×2人(同一生計配偶者と扶養親族の分)=9万円となります。

 なお、月次減税額は、最初の月次減税事務までに提出された扶養控除等申告書の内容に基づいて決定しますので、その後「同一生計配偶者と扶養親族の数」に異動があったとしても月次減税額の再計算は行いません。
 この場合は、年末調整または確定申告で調整することになります。

3.給与支給時の月次減税額の控除

 上記2で計算した月次減税額を、令和6年6月1日以降に支給する給与等から控除していきます。
 ここでは、次の6月分給与(6月20日締・6月25日支給)を前提として、月次減税額の控除を行うものとします。

基本給 480,000 健康保険 25,450
家族手当 20,000 厚生年金 45,750
通勤手当 10,000 雇用保険 3,060
    所得税 15,480
    住民税 0
合計① 510,000 合計② 89,740
差引支給額(①-②) 420,260

 月次減税額を控除する前の所得税額15,480円は、現行の所得税法の規定等により求めたものです。
 この場合、月次減税額9万円が控除前税額15,480円を超えているため、控除する月次減税額は控除前税額と同額の15,480円となります。
 したがって、6月分給与から源泉徴収する所得税は0円となり、給与明細には次のように表示します。

基本給 480,000 健康保険 25,450
家族手当 20,000 厚生年金 45,750
通勤手当 10,000 雇用保険 3,060
    所得税 15,480
    住民税 0
    定額減税 15,480
合計① 510,000 合計② 74,260
差引支給額(①-②) 435,740

 なお、6月分給与で控除しきれなかった月次減税額(90,000円-15,480円=74,520円)は、7月以降に支給する給与・賞与から順次控除していきます。

 順次控除して控除しきれなかった月次減税額の金額がなくなった際には、その際に支給する給与等に係る控除前税額と最後に控除しきれなかった金額との差額が、実際に源泉徴収する税額となります。

 上記給与を前提とすると、6月分~10月分で控除する月次減税額は15,480円×5=77,400円ですので、10月分給与支給時点で控除しきれなかった月次減税額が90,000円-77,400円=12,600円あります。
 この12,600円は11月分給与の所得税15,480円から控除しますので、11月分給与で実際に源泉徴収する税額は15,480円-12,600円=2,880円となります。

※ 上記の6月分給与明細では住民税が0円となっています。例年であれば住民税の特別徴収は6月~翌年5月の12か月で行われますが、令和6年度は7月~翌年5月の11か月で行われるため、令和6年6月の特別徴収はありません。
 市区町村から定額減税された住民税額が記載された決定通知書が届きますので、通知の内容に従って特別徴収を実施してください。

4.月次減税後の納付書の記載

 給与支払者は各月の月次減税事務の終了後、納付書に所要事項を記載した上で、納付すべき源泉徴収税額がある場合には法定納期限までに納付しなければなりません。
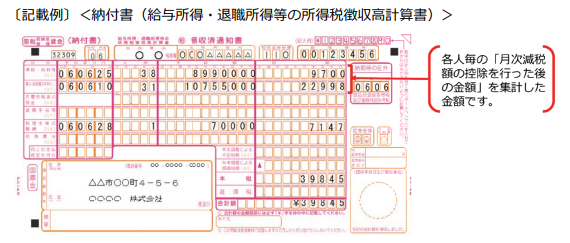
 この場合、納付書の「税額」欄には、各人ごとの控除前税額から月次減税額を控除した後の金額(その給与等から実際に源泉徴収した税額)を集計して記入します。

 なお、月次減税額の控除により納付すべき税額がなくなった場合(「税額」欄の「本税」が0円)でも、その納付書を税務署に提出しなければなりません。

出所:国税庁ホームページ

納期の特例はいつから適用される?

1.納期の特例の概要

 源泉徴収した所得税および復興特別所得税(以下「源泉所得税」といいます)は、原則として、給与や税理士報酬などを実際に支払った月の翌月10日※1までに税務署に納めなければなりません。

 ただし、給与の支給人員が常時10人未満である源泉徴収義務者は、「源泉所得税の納期の特例の承認に関する申請書」(以下「納期の特例申請書」といいます)を所轄税務署長に提出することで、源泉所得税を年2回にまとめて納付することができます。これを納期の特例といいます※2。
 納期の特例が適用されると、源泉所得税の納付期限は次のようになります。

・その年の1月から6月までに支払った給与等の源泉所得税・・・7月10日※1
・その年の7月から12月までに支払った給与等の源泉所得税・・・翌年1月20日※1

※1 これらの納付期限が日曜日、祝日などの休日や土曜日に当たる場合には、その休日明けの日が納付期限となります。

※2 すべての源泉所得税が納期の特例の対象となるわけではありません(参考記事:「外交員報酬に係る源泉徴収税額の計算方法」、「セミナー講師料を支払った場合の源泉徴収」、「ホステス等に支払う報酬・料金の源泉徴収税額の計算方法」)。

2.申請書提出月の翌月から適用される

 税務署長から納期の特例の申請について却下の通知がない場合には、この納期の特例申請書を提出した月の翌月末日に承認があったものとみなされ、申請書を提出した月の翌月に支給する給与等に係る源泉所得税から納期の特例の適用対象になります(納期の特例申請書を提出した月については、納期の特例の適用を受けることができません)。

 例えば、2月に申請書を提出した場合は、3月末日に承認があったものとみなされ、3月に支給する給与等に係る源泉所得税から納期の特例が適用されます。
 したがって、2月支給分の納付期限は3月10日、3月~6月支給分の納付期限は7月10日となります。
 
 納期の特例が適用された場合の納付期限と使用する納付書は、具体的には次のようになります(カッコ内の「毎月用」「納特用」は使用する納付書の種類です)。

(1) 提出月が1月中の場合・・・1月支給分は2月10日(毎月用)、2月~6月支給分は7月10日(納特用)

(2) 提出月が2月中の場合・・・2月支給分は3月10日(毎月用)、3月~6月支給分は7月10日(納特用)

(3) 提出月が3月中の場合・・・3月支給分は4月10日(毎月用)、4月~6月支給分は7月10日(納特用)

(4) 提出月が4月中の場合・・・4月支給分は5月10日(毎月用)、5月~6月支給分は7月10日(納特用)

(5) 提出月が5月中の場合・・・5月支給分は6月10日(毎月用)、6月支給分は7月10日(納特用)

(6) 提出月が6月中の場合・・・6月支給分は7月10日(毎月用)、7月~12月支給分は翌年1月20日(納特用)

(7) 提出月が7月中の場合・・・7月支給分は8月10日(毎月用)、8月~12月支給分は翌年1月20日(納特用)

(8) 提出月が8月中の場合・・・8月支給分は9月10日(毎月用)、9月~12月支給分は翌年1月20日(納特用)

(9) 提出月が9月中の場合・・・9月支給分は10月10日(毎月用)、10月~12月支給分は翌年1月20日(納特用)

(10) 提出月が10月中の場合・・・10月支給分は11月10日(毎月用)、11月~12月支給分は翌年1月20日(納特用)

(11) 提出月が11月中の場合・・・11月支給分は12月10日(毎月用)、12月支給分は翌年1月20日(納特用)

(12) 提出月が12月中の場合・・・12月支給分は翌年1月10日(毎月用)、1月~6月支給分は7月10日(納特用)

3.納期の特例に該当しなくなった場合

 給与の支給人員が常時10人以上※3となり、源泉所得税の納期の特例の要件に該当しなくなった場合は、「源泉所得税の納期の特例の要件に該当しなくなったことの届出書」を提出することが必要です。

 この届出書を提出した場合には、その提出した日の属する納期の特例の期間から納期の特例の承認の効力が失われます。
 この場合の具体的な納付期限等については、本ブログ記事「納期の特例の要件に該当しなくなった場合の届出と納期限」をご参照ください。

※3 常時10人未満であるかどうかの判定については、本ブログ記事「納期の特例の要件である『常時10人未満』とは?」をご参照ください。

定額減税の実施前に給与支払者が最低限知っておきたいこと

 2024(令和6)年6月1日以後最初に支払う給与等※から所得税の定額減税(月次減税)が開始されます。この定額減税を実施する前に給与支払者が最低限知っておきたい(知っておくべき)ことについて、以下で確認します。

※ 例えば、給与計算の締め日が月末(5月31日)で支給日が翌月10日(6月10日)の給与を社内で「5月分給与」と呼んでいる場合は、その「5月分給与」から定額減税を行います。
 定額減税を実施する際の具体的な手順については、本ブログ記事「給与支払者の定額減税の方法(月次減税事務:計算から納付まで)」をご参照ください。

1.定額減税の対象者

 定額減税の対象となるのは、令和6年分所得税の納税者である居住者※1で、令和6年分の所得税に係る合計所得金額※2が1,805万円以下である人です。

 給与所得者に対する定額減税は、給与支払者が令和6年6月以後の各月に支給する給与等から控除する「月次減税」と、年末調整の際に年調所得税額から控除する「年調減税」によって行われます。

 月次減税の対象者は、令和6年6月1日現在、給与支払者に扶養控除等申告書※3を提出している人(源泉徴収税額表の甲欄適用者)です。
 したがって、扶養控除等申告書を提出していない人(源泉徴収税額表の乙欄または丙欄適用者)は、定額減税の対象となりません。
 令和6年6月2日以後に雇用した人については、年調減税を行います。

 年調減税の対象者は、令和6年分の年末調整時に給与支払者に扶養控除等申告書を提出している人です。
 令和6年6月1日以後に、年の中途で退職した人(死亡退職、12月中に支給期の到来する給与の支払を受けた後に退職した人など)や海外の支店へ転勤したことなどの理由により非居住者となった人も年調減税の対象となります。
 一方、令和6年中の給与収入が2,000万円を超える人や合計所得金額が1,805万円を超える人などは、年調減税の対象となりません。

 上述したとおり、定額減税は合計所得金額が1,805万円以下の人が対象ですが、給与収入が2,000万円を超える人など、合計所得金額が1,805万円を超えることが見込まれる人であっても、月次減税の対象(甲欄適用者)となる場合は月次減税を行う必要があります(給与所得者が定額減税を受けるか受けないかを自分で選択することはできません)。

 この場合、合計所得金額が 1,805 万円を超える人については年調減税を受けることができませんので、給与収入が2,000万円以下のときは年末調整の際にそれまで月次減税で控除した定額減税額の精算を行うことになります。
 例えば、給与収入1,900万円(給与所得1,705万円)で不動産所得が200万円ある人のように、給与収入は2,000万円を超えないが他の所得があるために合計所得金額が1,805万円を超える人が該当します。

 給与収入が2,000万円を超える人は年末調整の対象となりませんので、その人は確定申告で最終的な年間の所得税額と月次減税で控除した定額減税額との精算を行うことになります。

 なお、令和6年分の年末調整や確定申告をしても控除しきれない所得税の定額減税額がある場合は、個人住民税を課税する市区町村から2025(令和7)年に1万円単位で給付されるようです。
 例えば、令和6年分の確定した所得税額が132,730円で定額減税額が150,000円の場合は控除しきれない定額減税額が17,270円ありますが、市区町村から給付される額は20,000円(1万円未満切り上げ)となります。

※1 居住者とは、国内に住所を有する個人または現在まで引き続いて1年以上居所を有する個人をいいます。居住者以外の個人である非居住者は、定額減税の対象となりません。
※2 合計所得金額については、本ブログ記事「『合計所得金額』『総所得金額』『総所得金額等』の違いとは?」をご参照ください。
※3 令和6年分の扶養控除等申告書の書き方については、本ブログ記事「令和6年分給与所得者の扶養控除等(異動)申告書の書き方と記載例」をご参照ください。

2.所得税の定額減税額

 所得税の定額減税額は、次の金額の合計額です。

(1) 本人(居住者に限ります)・・・3万円
(2) 同一生計配偶者及び扶養親族(居住者に限ります)※・・・1人につき3万円

 例えば、「同一生計配偶者:有、扶養親族:3人」の場合は、3万円(本人分)+3万円×4人(同一生計配偶者と扶養親族の分)=15万円が定額減税額(月次減税額)となります。

 月次減税額の計算対象となる同一生計配偶者とは、その年の12月31日の現況で、上記1の定額減税対象者と生計を一にする配偶者で、年間の合計所得金額が48万円以下(給与所得だけの場合は給与等の収入金額が103万円以下)の人をいいます。
 扶養控除等申告書に記載された「源泉控除対象配偶者」のうち、合計所得金額の見積額が48万円以下、かつ、居住者である人が該当します。

 定額減税対象者の令和6年中の所得金額の見積額が900万円超の場合、その同一生計配偶者は令和6年中の所得金額の見積額が48万円以下であっても「源泉控除対象配偶者」に該当しないため扶養控除等申告書に記載されていません。したがって、月次減税額の計算に含めません。
 ただし、定額減税対象者から同一生計配偶者についての記載がある「源泉徴収に係る申告書」の提出があり、その配偶者の合計所得金額の見積額が48万円以下で居住者であることを確認できた場合には、月次減税額の計算のための人数に含めます。

 月次減税額の計算対象となる扶養親族とは、所得税法上の控除対象扶養親族だけでなく16歳未満の扶養親族も含まれます。
 扶養控除等申告書(住民税に関する事項)に記載されている「16歳未満の扶養親族」のうち、居住者である人は月次減税額の計算に含めることとされています。

 なお、令和6年6月1日現在の扶養控除等申告書の記載内容に異動があった場合でも、定額減税額の再計算は行わず、年末調整や確定申告で調整することとなっています。

※ 青色申告者の事業専従者としてその年に給与の支払を受けている人または白色申告者の事業専従者を除きます。
 なお、個人事業主だけではなく、給与所得者の定額減税の計算対象にも青色事業専従者等は含まれません。
 個人事業主ではない給与所得者に青色事業専従者がいるのかと疑問が生じるかもしれませんが、例えば、給与所得者であるAの妻Bが、個人事業主である父C(妻Bの父)の青色事業専従者として給与の支給を受けている場合などが想定されます。
 個人事業主と青色事業専従者自身の定額減税については、本ブログ記事「個人事業主の定額減税の概要」、「青色事業専従者自身の定額減税について」をご参照ください。

「合計所得金額」「総所得金額」「総所得金額等」の違いとは?

 年末調整や確定申告において所得控除を適用する場合に、適用可能かどうかを判定するための基準として所得金額が設けられています。

 例えば、配偶者控除の適用要件は配偶者の所得金額が48万円以下※とされていますが、ここでいう所得は「合計所得金額」です。
 一方、寄附金控除額は寄附した金額と所得金額の40%のいずれか少ない金額から2,000円を控除した額とされていますが、ここでいう所得は「総所得金額等」です。

 また、個人住民税においては、均等割の非課税限度額は「合計所得金額」で判定するのに対して、所得割の非課税限度額は「総所得金額等」で判定します。

 このように「合計所得金額」や「総所得金額等」(さらに「総所得金額」もあります)は、所得税や個人住民税の計算に用いられています。
 どれも所得の合計を表すよく似た用語ですが、税法上少しずつ違いがありますので、それらが用いられる場面によって使い分けが必要です。

 以下では、「合計所得金額」、「総所得金額」、「総所得金額等」という3つの用語について確認します。

※ 2025(令和7)年度税制改正により、配偶者控除や扶養控除などの適用要件は合計所得金額が58万円以下とされました。その後、2026(令和8)年度税制改正により、62万円以下とされました。

1.課税所得金額の計算過程のどの金額か?

 国税庁のホームページや書籍等では、「合計所得金額」、「総所得金額」、「総所得金額等」について詳細な説明がされています。
 例えば、国税庁ホームページでは、「合計所得金額」について以下のように説明されています。

次の①と②の合計額に、退職所得金額、山林所得金額を加算した金額です。

※ 申告分離課税の所得がある場合には、それらの所得金額(長(短)期譲渡所得については特別控除前の金額)の合計額を加算した金額です。

① 事業所得、不動産所得、給与所得、総合課税の利子所得・配当所得・短期譲渡所得及び雑所得の合計額(損益通算後の金額)
② 総合課税の長期譲渡所得と一時所得の合計額(損益通算後の金額)の2分の1の金額


ただし、「◆総所得金額等」で掲げた繰越控除を受けている場合は、その適用前の金額をいいます。

 確かにこの説明を読みくだいていけば「合計所得金額」がどういうものであるかがわかります。
 また、「総所得金額」と「総所得金額等」についても説明を読み解けば個々の理解はできます。
 しかし、3者の違いまでわかろうとすると、説明文を読むだけでは困難だと思われますので、ここでは図を用いて理解の一助とします。

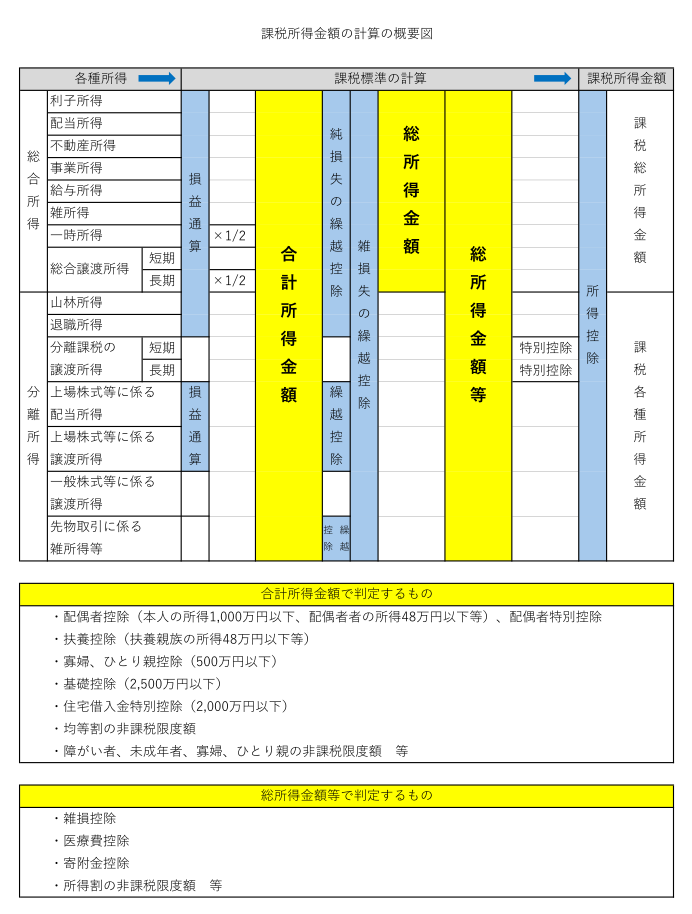
 「合計所得金額」、「総所得金額」、「総所得金額等」は、課税所得金額の計算過程で出てくる用語ですので、これらの違いを理解するには、課税所得金額の計算構造を示した下図が参考になると思われます。

 課税所得金額は、各種所得の金額を一定の順序に従い損益通算し、純損失、雑損失等の繰越控除をして課税標準を求め、その課税標準から所得控除額を差し引いて計算します。
 詳細な説明は省きますが、「合計所得金額」、「総所得金額」、「総所得金額等」の違いを理解するにあたっては、これらが課税所得金額の計算過程のどの時点で出てくるかに注目することがポイントです。
 つまり、損益通算の前なのか後なのか、繰越控除の前なのか後なのか、分離課税の譲渡所得の特別控除の前なのか後なのか、所得控除の前なのか後なのか、ということです。

2.合計所得金額で判定するもの

 合計所得金額を用いて判定するものには、以下のものがあります。

・配偶者控除(本人の所得1,000万円以下、配偶者の所得48万円以下※等)、配偶者特別控除
・扶養控除(扶養親族の所得48万円以下※等)
・寡婦、ひとり親控除(500万円以下)
・基礎控除(2,500万円以下)
・住宅借入金特別控除(2,000万円以下)
・均等割の非課税限度額
・障がい者、未成年者、寡婦、ひとり親の非課税限度額 等

※ 2025(令和7)年度税制改正により、配偶者控除や扶養控除などの適用要件は合計所得金額が58万円以下とされました。その後、2026(令和8)年度税制改正により、62万円以下とされました。

3.総所得金額で判定するもの

 総所得金額には分離所得が含まれていないので、判定基準として使用されることはあまりありません。

4.総所得金額等で判定するもの

 総所得金額等を用いて判定するものには、以下のものがあります。

・雑損控除
・医療費控除
・寄附金控除
・所得割の非課税限度額 等

令和6年度国民年金保険料と免除制度・納付猶予制度

 年金制度は、すべての国民に共通の基礎年金を支給する制度と基礎年金にさらに年金を上乗せする制度とがあり、全体として「2階建て」の年金制度となっています。
 「2階建て」年金制度の1階部分(基礎年金を支給する制度)を担うのが国民年金で、2階部分(基礎年金にさらに年金を上乗せする制度)を担うのが厚生年金などです。

 国民年金の保険料は定額で、第1号被保険者(20歳以上60歳未満の自営業者、農業者、学生、無職の方など)は自分で負担します。
 第2号被保険者(70歳未満の会社員や公務員など厚生年金の加入者)は、加入する制度からまとめて国民年金に拠出金が支払われますので、厚生年金の保険料以外に保険料を負担する必要はありません。
 第3号被保険者(厚生年金に加入している第2号被保険者に扶養されている20歳以上60歳未満の配偶者)は、配偶者が加入する制度から拠出されるため、本人は国民年金の保険料を負担する必要はありません。
 
 以下では、第1号被保険者の国民年金保険料と免除制度等の概要について確認します。

1.令和6年度国民年金保険料

 2024(令和6)年4月から2025(令和7)年3月までの国民年金第1号被保険者の保険料は次のとおりです。

納付方法 1ヵ月分 6ヵ月分 1年分 2年分
毎月納付 16,980円 101,880円 203,760円 413,880円
現金・クレジット(カッコ内は割引額) 1ヵ月前納はありません 101,050円(830円) 200,140円(3,620円) 398,590円(15,290円)
口座振替(カッコ内は割引額) 16,920円(60円) 100,720円(1,160円) 199,490円(4,270円) 397,290円(16,590円)

2.保険料の免除制度・納付猶予制度

 第1号被保険者の方で所得が少ない場合や失業等により国民年金保険料の納付が困難なときは、本人の申請によって保険料の納付が免除・猶予される制度があります。
 ただし、学生の方は下記(1)(2)の申請ができず、国民年金に任意加入している方は(1)(2)(3)の申請ができません。

(1) 免除(全額免除・一部免除)制度
 本人、配偶者、世帯主それぞれの前年所得(1月から6月までに申請する場合は前々年所得)が一定額以下の場合※や、失業等の事由がある場合に、保険料が全額免除または一部免除(4分の3、半額、4分の1)となります。
 免除申請は、一定の将来期間の他、過去2年(申請月の2年1ヵ月前の月分)までさかのぼってすることができます(すでに国民年金の保険料が納付済の月は対象外です)。
 なお、一部免除については、減額された保険料を納めないと未納期間となりますのでご注意ください。

※ 保険料免除の所得基準(年額)は次のとおりです(前年所得が以下の計算式で計算した金額の範囲内であることが必要です)。

免除割合 計算式
全額免除 (扶養親族等の数+1)×35万円+32万円
4分の3免除 88万円+扶養親族等控除額+社会保険料控除額等
半額免除 128万円+扶養親族等控除額+社会保険料控除額等
4分の1免除 168万円+扶養親族等控除額+社会保険料控除額等

(2) 納付猶予制度
 20歳以上50歳未満の方で、本人、配偶者それぞれの前年所得(1月から6月までに申請する場合は前々年所得)が一定額以下の場合※や、失業等の事由がある場合に、保険料の納付が猶予されます。

※ 納付猶予の所得基準(年額)は次のとおりです(前年所得が以下の計算式で計算した金額の範囲内であることが必要です)。

制度 計算式
納付猶予制度 (扶養親族等の数+1)×35万円+32万円

(3) 学生納付特例制度
 日本国内に住むすべての方は20歳になった時から国民年金の被保険者となり保険料の納付が義務づけられていますが、学生の方には、申請により在学中の保険料の納付が猶予される「学生納付特例制度」が設けられています。
 学生納付特例を受けようとする年度の前年の所得が一定以下※の学生の方が対象です。なお、家族の方の所得の多寡は問いません。

※ 学生納付特例の所得基準(年額)は次のとおりです(前年所得が以下の計算式で計算した金額の範囲内であることが必要です)。

制度 計算式
学生納付特例制度 128万円+扶養親族等の数×38万円+社会保険料控除等

誤ったインボイスを受け取ったときの3つの対応方法

 インボイス制度の下では、買い手が仕入税額控除を行うためにはインボイスの保存が必要です。
 もし、受け取ったインボイスに誤りがあった場合は、そのインボイスを保存したとしても仕入税額控除を行うことはできません。
 以下では、誤ったインボイスを受け取ったときに、買い手が仕入税額控除を行うための3つの対応方法について確認します。

1.売り手に修正インボイスの交付を求める

 売り手であるインボイス発行事業者は、交付したインボイス(適格請求書)、簡易インボイス(適格簡易請求書)又は返還インボイス(適格返還請求書)の記載事項に誤りがあったときは、買い手である課税事業者に対して、修正したインボイス、簡易インボイス又は返還インボイスを交付しなければならないこととされています。

 したがって、記載事項に誤りがあるインボイスを受け取った課税事業者は、仕入税額控除を行うために、売り手であるインボイス発行事業者に対して修正したインボイスの交付を求め、その修正したインボイスを保存する必要があります。
 なお、買い手が自ら追記や修正を行うことは認められていません。

2.買い手が仕入明細書等を作成する

 一方、買い手である課税事業者が作成した一定事項の記載のある仕入明細書等の書類で、売り手であるインボイス発行事業者の確認を受けたものについても、仕入税額控除を行うために保存が必要な請求書等に該当します。

 したがって、仕入税額控除を行うためにインボイスの記載事項の誤りを修正した仕入明細書等を買い手において作成し、売り手であるインボイス発行事業者の確認を受けた上で、その仕入明細書等を保存することもできます。
 この場合、売り手であるインボイス発行事業者は、改めて修正したインボイスを交付しなくても差し支えありません。

 なお、仕入明細書の記載事項は次のとおりです。

(1) 仕入明細書の作成者の氏名又は名称
(2) 課税仕入れの相手方の氏名又は名称及び登録番号
(3) 課税仕入れを行った年月日
(4) 課税仕入れに係る資産又は役務の内容(課税仕入れが他の者から受けた軽減対象課税資産の譲渡等に係るものである場合には、資産の内容及び軽減対象課税資産の譲渡等に係るものである旨)
(5) 税率ごとに合計した課税仕入れに係る支払対価の額及び適用税率
(6) 税率ごとに区分した消費税額等

3.買い手がインボイスを自ら修正する

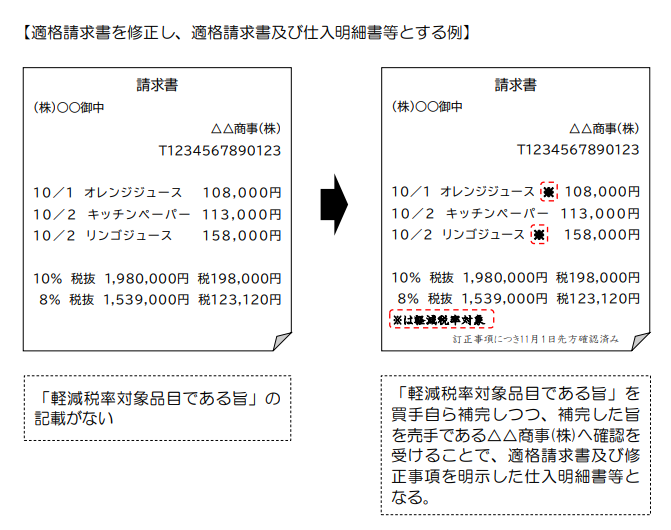
 上記2の対応方法の場合は、例えば、相互に関連する複数の書類により仕入明細書等を作成することも可能であることから、受け取ったインボイスと関連性を明確にした別の書類として修正した事項を明示したものを作成し、当該修正事項について売り手の確認を受けたものを保存することも認められます。

 したがって、受け取ったインボイスに買い手が自ら修正を加えたものであったとしても、その修正した事項について売り手に確認を受けることで、その書類はインボイスであるのと同時に修正した事項を明示した仕入明細書等にも該当することから、当該書類を保存することで仕入税額控除の適用を受けることとしても差し支えないとされています。

 上記1にあるように、誤ったインボイスを受け取っても買い手が自ら追記や修正を行うことは認められていません。
 にもかかわらず、誤ったインボイスの修正を買い手に認めるのは、売り手の確認を受けることによって買い手が修正したインボイスが「インボイス」であるのと同時に上記2で認められる「仕入明細書」にも該当するからです。

 これにより、誤ったインボイスを受け取ったときに、例えば、売り手に電話等で修正事項を伝え、売り手が保存しているインボイスの写しに同様の修正を行ってもらえば、自ら修正を行ったインボイスの保存で仕入税額控除を行うことができます。

出所:国税庁ホームページ

 国税庁は、「消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A(令和5年10月改訂)」の公表後、納税者が直面する実務上の問題について追加問や既存問の改訂等として「多く寄せられるご質問」に整理・集約しています。
 上記3の取扱いは、「多く寄せられるご質問『問⑥買手による適格請求書の修正』」で述べられています。

令和6年度雇用保険料率・労災保険料率・子ども子育て拠出金率について

 2024(令和6)年4月から厚生労働省関係の制度変更が実施されますので、給与計算ソフトを使用している場合等はその設定を見直す必要があります。
 以下では、2024(令和6)年度の雇用保険料率、労災保険料率、子ども・子育て拠出金率について確認します。

1.令和6年度の雇用保険料率

 2024(令和6)年度の雇用保険料率は据え置きとなり、2023(令和5)年度の料率から改定はありません。
 2024(令和6)年4月1日~2025(令和7)年3月31日の雇用保険料率は、次のとおりです。

事業の種類 一般事業 農林水産業・清酒製造業 建設業
被保険者負担率 6.0/1000 7.0/1000 7.0/1000
事業主負担率 9.5/1000 10.5/1000 11.5/1000
合計負担率 15.5/1000 17.5/1000 18.5/1000

 園芸サービス、牛馬の育成、酪農、養鶏、養豚、内水面養殖及び特定の船員を雇用する事業については、一般事業の率が適用されます。

2.令和6年度の労災保険料率

 「労働保険の保険料の徴収等に関する法律施行規則の一部を改正する省令」が施行されたことに伴い、2024(令和6)年4月1日から労災保険料率が改定されます。
 したがって、2024(令和6)年度の労災保険の概算保険料は新しい料率で、2023(令和5)年度の改定保険料はこれまでの料率で申告しなければなりません(関連記事:「7月10日期限の労働保険・社会保険・納期特例の給与集計は発生ベース?支払ベース?」)。
 なお、改定後の保険料率は業種によって異なり、前年度と変わっていない業種もあります。
 2024(令和6)年度と2023(令和5)年度の労災保険料率は、次のとおりです(単位:1/1,000)。

事業の種類の分類 番号 事業の種類 令和6年度料率 令和5年度料率
林業 02・03 林業 52 60
漁業 11 海面漁業 18 18
12 定置網漁業又は海面魚類養殖業 37 38
鉱業 21 金属鉱業、非金属鉱業又は石炭鉱業 88 88
23 石灰石鉱業又はドロマイト鉱業 13 16
24 原油又は天然ガス鉱業 2.5 2.5
25 採石業 37 49
26 その他の鉱業 26 26
建設事業 31 水力発電施設、ずい道等新設事業 34 62
32 道路新設事業 11 11
33 舗装工事業 9 9
34 鉄道又は軌道新設事業 9 9
35 建築事業 9.5 9.5
38 既設建築物設備工事業 12 12
36 機械装置の組立て又は据付けの事業 6 6.5
37 その他の建設事業 15 15
製造業 41 食料品製造業 5.5 6
42 繊維工業又は繊維製品製造業 4 4
44 木材又は木製品製造業 13 14
45 パルプ又は紙製造業 7 6.5
46 印刷又は製本業 3.5 3.5
47 化学工業 4.5 4.5
48 ガラス又はセメント製造業 6 6
66 コンクリート製造業 13 13
62 陶磁器製品製造業 17 18
49 その他の窯業又は土石製品製造業 23 26
50 金属精錬業 6.5 6.5
51 非鉄金属精錬業 7 7
52 金属材料品製造業 5 5.5
53 鋳物業 16 16
54 金属製品製造業又は金属加工業 9 10
63 洋食器、刃物、手工具又は一般金属製造業 6.5 6.5
55 めつき業 6.5 7
56 機械器具製造業 5 5
57 電気機械器具製造業 3 2.5
58 輸送用機械器具製造業 4 4
59 船舶製造又は修理業 23 23
60 計量器、光学機械、時計等製造業 2.5 2.5
64 貴金属製品、装身具、皮革製品等製造業 3.5 3.5
61 その他の製造業 6 6.5
運輸業 71 交通運輸事業 4 4
72 貨物取扱事業 8.5 9
73 港湾貨物取扱事業 9 9
74 港湾荷役業 12 13
電気、ガス、水道又は熱供給の事業 81 電気、ガス、水道又は熱供給の事業 3 3
その他の事業 95 農業又は海面漁業以外の漁業 13 13
91 清掃、火葬又はと畜の事業 13 13
93 ビルメンテナンス業 6 5.5
96 倉庫業、警備業、消毒又は害虫駆除の事業又はゴルフ場の事業 6.5 6.5
97 通信業、放送業、新聞業又は出版業 2.5 2.5
98 卸売業・小売業、飲食店又は宿泊業 3 3
99 金融業、保険業又は不動産業 2.5 2.5
94 その他の各種事業 3 3
船舶所有者の事業 90 船舶所有者の事業 42 47

3.令和6年度の子ども・子育て拠出金率

 2024(令和6)年度の子ども・子育て拠出金率は据え置きとなり、2023(令和5)年度の拠出金率(3.600/1000)から改定はありません。