法人設立1期目から課税期間を短縮する場合の「課税期間特例選択届出書」の書き方と記載例

 輸出業者など免税売上が多い事業者は、消費税の還付を早期に受けるために、「消費税課税期間特例選択・変更届出書」(以下「届出書」といいます)を提出して、課税期間を短縮することがあります。

 この届出書については、基本的には用紙の裏面にある「消費税課税期間特例選択届出書の記載要領等」(以下「記載要領等」といいます)のとおりに書けばいいのですが、法人がその設立1期目から課税期間を短縮する場合は、少し迷う箇所があるかもしれません。

 例えば、X1年10月10日に設立された法人(1期目の事業年度はX1年10月10日~X2年9月30日)が、その設立1期目から消費税の課税期間を3か月に短縮する場合、3か月ごとの課税期間は次のようになります(1期目から消費税の課税事業者になる要件は満たしているものとします)。

・X1年10月10日~X2年1月9日
・X2年1月10日~X2年4月9日
・X2年4月10日~X2年7月9日
・X2年7月10日~X2年9月30日

 この場合の届出書の書き方と記載例は次のようになります。
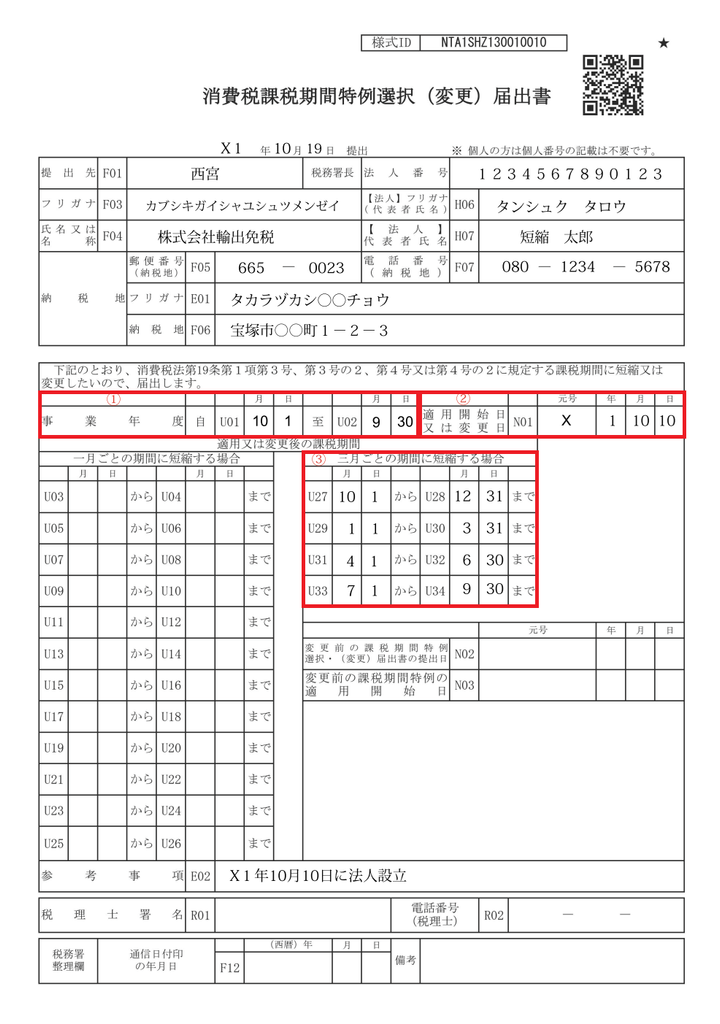
 届出書の書き方のポイントは、以下の3点です。

①「事業年度」欄

 記載要領等には、「『事業年度』欄には、法人の事業年度を記載します(個人事業者の方は不要です)。」というシンプルな一文が載っています。

 設立2期目以降であれば、特に迷うことはないと思いますが、設立1期目の場合は、1期目の事業年度(10月10日~9月30日)を書けばいいのか本来の事業年度(10月1日~9月30日)を書けばいいのか迷うかもしれません。

 答えは、記載要領等にあるとおり、設立1期目であっても本来の事業年度を記載します。

②「適用開始日又は変更日」欄

 記載要領等には、「『適用開始日又は変更日』欄には、特例により短縮される課税期間のうち、適用を開始する課税期間の初日又は変更により適用を開始する課税期間の初日を記載します。」と載っています。

 今回は、設立1期目の最初の日(法人設立日)から課税期間短縮特例の適用を受けたいので、法人設立日(X1年10月10日)を記載します。

③「三月ごとの期間に短縮する場合」欄

 記載要領等には、「その事業年度の開始の日以後3月ごとに区分した各期間」と載っています。
 さらに例として、9月決算法人の場合は、「『10月1日から12月31日まで』、『1月1日から3月31日まで』、『4月1日から6月30日まで』及び『7月1日から9月30日まで』の各期間」を記載すると書かれています。

 10月1日に設立された法人であれば、記載要領等に示されているとおりに書くことに疑問の余地はないと思われます。

 しかし、今回は10月10日に設立された法人が設立1期目から課税期間短縮特例の適用を受けるための届出書であることを鑑みると、先に示した設立1期目の次の期間(変則的な期間)を書くべきではないかという疑問が生じます。

・X1年10月10日~X2年1月9日
・X2年1月10日~X2年4月9日
・X2年4月10日~X2年7月9日
・X2年7月10日~X2年9月30日

 ここが一番迷うところかもしれませんが、答えは記載要領等にあるとおり、設立1期目であっても、本来の事業年度を機械的に区切った本来の課税期間を記載します。

 なお、1期目の変則的な課税期間をどこにも記載しないことが気になる場合は、「参考事項」欄に「X1年10月10日に法人設立」と記載しておけばよいと思われます。

法人設立1期目から課税期間を短縮する場合は各課税期間の末日に注意!

 輸出業者など免税売上が多い事業者は、消費税の還付を早期に受けるために、「消費税課税期間特例選択・変更届出書」(以下「特例選択届出書」といいます)を提出して、課税期間を短縮することがあります。

 今回は、法人がその設立1期目から課税期間を3か月に短縮する場合の課税期間の注意点と特例選択届出書の提出期限について確認します。

 なお、1期目から消費税の課税事業者になる要件は満たしているものとします(資本金1,000万円以上で設立する、課税事業者選択届出書を提出する、など)。

1.月初の1日に設立した法人の課税期間

 消費税の教科書などに例としてよくあがっているのは、例えば、X1年10月1日に設立された法人(事業年度はX1年10月1日~X2年9月30日)が、その設立1期目から消費税の課税期間を3か月に短縮するケースです。

 この場合の3か月ごとの課税期間は、次のようになります。

・X1年10月1日~X1年12月31日
・X2年1月1日~X2年3月31日
・X2年4月1日~X2年6月30日
・X2年7月1日~X2年9月30日

 10月1日という切りのいい日に設立した法人の場合は、課税期間に関して特段の疑問は生じないと思われます。
 なお、特例選択届出書の提出期限はX1年12月31日です(最初の課税期間から短縮特例を受ける場合)。

 しかし、実務においては、必ずしも月初の1日に設立する法人ばかりではありません。

 当初の予定では10月1日に設立する予定だったところ、設立準備に時間がかかったために月中の10月7日の設立になったり、あるいは10月10日という日付に思い入れがあるため10月10日に設立する場合などもあります。

 このように月初の1日ではなく、月中の7日や10日に設立された法人が課税期間を短縮する場合の課税期間はどのようになるのでしょうか?

2.月中に設立した法人の課税期間

 例えば、X1年10月10日に設立された法人(1期目の事業年度はX1年10月10日~X2年9月30日)が、その設立1期目から消費税の課税期間を3か月に短縮するケースでは、3か月ごとの課税期間はどのようになるのでしょうか?

 課税期間の末日は月末になるという思い込みから、次のように考えてしまうことはないでしょうか?

・X1年10月10日~X1年12月31日
・X2年1月1日~X2年3月31日
・X2年4月1日~X2年6月30日
・X2年7月1日~X2年9月30日

 課税期間の末日を切りのいい月末にしたいところですが、課税期間をこのように区切る根拠がありません。
 したがって、このように課税期間を区切るのは誤りです。

 根拠は後述するとして、正しい課税期間を先に示すと次のようになります。

・X1年10月10日~X2年1月9日
・X2年1月10日~X2年4月9日
・X2年4月10日~X2年7月9日
・X2年7月10日~X2年9月30日

 月中で設立された法人は、3か月ごとに課税期間を短縮すると上記のようになり、各課税期間の末日は最後の課税期間を除いて月末にはなりません。
 したがって、申告期限も最後の課税期間を除いて月末にはなりませんので注意しなければなりません。
 なお、特例選択届出書の提出期限はX2年1月9日です(最初の課税期間から短縮特例を受ける場合)。

 月中で設立された法人の課税期間をこのように区切る根拠は、特例選択届出書の裏面にある記載要領等で示されています。

 記載要領等の1の(1)の②には、次のように記載されています(下線は筆者による)。

 その事業年度が3月を超える法人の場合には、その事業年度をその開始の日以後3月ごとに区分した各期間(最後に3月未満の期間が生じたときは、その期間)

 今回のケースに当てはめてみると、「その事業年度(X1年10月10日~X2年9月30日)をその開始の日(X1年10月10日)以後3月ごとに区分した各期間(最後に3月未満の期間(X2年7月10日~X2年9月30日)が生じたときは、その期間(X2年7月10日~X2年9月30日)」となります。

 したがって、今回のように設立1期目から課税期間を短縮する場合は、各課税期間の末日を切りのいい月末にすることはできません(最後の期間を除いて)。

 また、特例選択届出書は、原則としてこの特例を受けようとする短縮に係る課税期間の初日の前日までに提出しなければなりませんが、新規開業した事業者等については、この届出書を提出した日の属する課税期間からこの特例の適用を受けることができる旨が記載要領等に示されています。

3.設立2期目の課税期間

 上記2のように月中に設立した法人であっても、設立2期目(事業年度はX2年10月1日~X3年9月30日)の課税期間は次のようになります。

・X2年10月1日~X2年12月31日
・X3年1月1日~X3年3月31日
・X3年4月1日~X3年6月30日
・X3年7月1日~X3年9月30日

 このように設立2期目(以降)は、各課税期間の末日は月末になります。

消費税還付金の計上時期~必ず未収計上しなければならないか?

 消費税は国内において消費される商品の販売やサービスを課税対象としますので、国外で消費される輸出取引については消費税が免除されます。これを輸出免税といいます。
 輸出免税は、輸出売上げに係る消費税を免除する一方で、その仕入れに係る消費税を仕入税額控除の対象としますので、輸出取引が多い事業者の場合は消費税の還付を受けることができます。
 一例として輸出免税を挙げましたが、消費税は納付するだけではなく還付を受けるケースもあるということです。
 消費税の還付を受ける場合、法人税法や所得税法との関係から、その還付申告となった課税期間を含む事業年度または年の益金または総収入金額に算入しなければならないように思われがちですが、必ずしもそうとは限りません。
 還付額をどのタイミングでどのように計上するかについては、以下のように消費税の経理方法によって異なります。

1.税抜経理方式の場合

 消費税の経理処理には税抜経理方式と税込経理方式があり、どちらの方法を選択するかは事業者の任意とされており、また、選択した方法によって納付する消費税額や還付を受ける消費税額に差異が生じることは基本的にはありません。
 税抜経理方式を選択した場合の経理処理は、次のようになります(還付申告のケース)。

(1) 仕入時

借方科目 借方金額 貸方科目 貸方金額
仕入 3,000 買掛金 3,300
仮払消費税等 300    

(2) 売上時

借方科目 借方金額 貸方科目 貸方金額
売掛金 2,200 売上 2,000
    仮受消費税等 200

(3) 決算時

借方科目 借方金額 貸方科目 貸方金額
仮受消費税等 200 仮払消費税等 300
未収消費税等 100    

(4) 還付時

借方科目 借方金額 貸方科目 貸方金額
現金預金 100 未収消費税等 100

 事業者がすべての取引について税抜経理方式を選択した場合、上記のように消費税が課される取引については税抜金額で計上し、課税売上げに対する消費税額は仮受消費税等、課税仕入れに対する消費税額は仮払消費税等とします。 
 決算時には上記(3)のように、その課税期間の仮受消費税等の金額から仮払消費税等の金額を控除し、納付すべき税額は未払消費税等、還付を受ける税額は未収消費税等として計上しますが、原則として法人税または所得税の課税所得金額には影響しません。

2.税込経理方式の場合

 税込経理方式を選択した場合の経理処理は、次のようになります(還付申告のケース)。

(1) 仕入時

借方科目 借方金額 貸方科目 貸方金額
仕入 3,300 買掛金 3,300

(2) 売上時

借方科目 借方金額 貸方科目 貸方金額
売掛金 2,200 売上 2,200

 事業者がすべての取引について税込経理方式を選択した場合には、上記のように課税売上げに対する消費税額は収益の額または収入金額に含まれ、また、課税仕入れに対する消費税額は仕入金額や経費などの額に含まれます。
 このため、納付すべき消費税額は租税公課として損金の額または必要経費に算入し、還付を受ける消費税額は雑収入などとして益金の額または総収入金額に算入しますので、法人税または所得税の課税所得金額に影響します。
 ということは、消費税の納付税額や還付税額を計上するタイミングによって、法人税額や所得税額が変わるということです。
 では、どのタイミングでこれらを計上すればよいのでしょうか?決算時でしょうか、それとも納付時(還付時)でしょうか?

 結論を先に述べると、納付すべき消費税額および還付を受ける消費税等額の計上時期は、原則として「納付時(還付時)」です。
 納付税額または還付税額の計上時期については、申告に係るものはその申告書が提出された日の属する事業年度または年(更正または決定に係るものはその更正または決定があった日の属する事業年度または年)とされています。
 したがって、決算時と還付時の経理処理は、原則として次のようになります。

(3) 決算時

借方科目 借方金額 貸方科目 貸方金額
仕訳なし      

(4) 還付時

借方科目 借方金額 貸方科目 貸方金額
現金預金 100 雑収入 100

 しかし、税込経理方式を選択していても、実務では消費税の納付税額または還付税額を未払計上・未収計上することはよくあります。
 これについては、法人が申告期限未到来の納税申告書に記載すべき消費税額を損金経理により未払金に計上した場合または収益の額として未収入金に計上した場合には、その計上した事業年度の損金の額または益金の額に算入することができるとされており、個人事業者が申告期限未到来の納税申告書に記載すべき消費税額を未払金または未収入金に計上した場合には、その計上した年の必要経費または総収入金額に算入することができるとされているためです。

 したがって、税込経理方式を選択した場合は、消費税還付金を還付時に雑収入として経理処理するのが原則であり、決算時に必ずしも未収計上する必要はないということです。