基礎控除・給与所得控除の引き上げと源泉徴収事務・年収の壁への影響(令和8年度税制改正)

 2025(令和7)年度税制改正において、所得税の基礎控除と給与所得控除の引き上げが行われましたが、2026(令和8)年度税制改正において、さらにその範囲が拡大されました。

 この改正は、原則として2026(令和8)年分以後の所得税から適用されます。

 以下では、基礎控除と給与所得控除の引き上げの内容と、これらの引き上げが2026(令和8)年の源泉徴収事務や、いわゆる年収の壁に与える影響について確認します※。

※ 年収の壁については、「令和8年度税制改正で年収の壁はこのように変わった!」をご参照ください。

1.基礎控除の引き上げ

 令和8年度税制改正により、合計所得金額が2,350万円以下である個人の基礎控除額が58万円から4万円引き上げられ、62万円となりました。

 さらに、令和8年分および令和9年分に限り、基礎控除の特例(時限措置)として、合計所得金額に応じて基礎控除額の上乗せが行われています。

 なお、基礎控除の改正は所得税のみの改正であり、住民税の基礎控除額は従前通りの43万円です。

 改正後の所得税の基礎控除額は、下表のとおりです。

合計所得金額
※カッコ内は令和8・9年分の収入が給与だけの場合の収入金額※2
基礎控除額
改正前 令和8・9年分 令和10年分以後
132万円以下
(206万円以下)
95万円 104万円※1 99万円※1
132万円超~336万円以下
(206万円超~475万1,999円以下)
88万円 62万円
336万円超~489万円以下
(475万1,999円超~665万5,556万円以下)
68万円
489万円超~655万円以下
(665万5,556円超~850万円以下)
63万円 67万円※1
655万円超~2,350万円以下
(850万円超~2,545万円以下)
58万円 62万円
2,350万円超~2,400万円以下
(2,545万円超~2,595万円以下)
48万円※3
2,400万円超~2,450万円以下
(2,595万円超~2,645万円以下)
32万円※3
2,450万円超~2,500万円以下
(2,645万円超~2,695万円以下)
16万円※3
2,500万円超
(2,695万円超)
0円※3

※1 基礎控除の特例として、62万円にそれぞれ42万円、5万円、37万円を加算した金額となります(この加算は居住者についてのみ適用があります)。
※2 特定支出控除や所得金額調整控除の適用がある場合は、表の金額とは異なります。
※3 合計所得金額2,350万円超の場合の基礎控除額に改正はありません(合計所得金額については、「『合計所得金額』『総所得金額』『総所得金額等』の違いとは?」をご参照ください)。

2.給与所得控除の引き上げ

 令和8年度税制改正により、給与所得控除額の最低保障額が65万円から69万円に引き上げられ、かつ、令和8年分および令和9年分に限り5万円が上乗せされます。

 給与所得控除の改正は、所得税だけではなく住民税にも適用されます(令和8年分以後の所得税及び令和9年度以後の住民税)。

 改正後の給与所得控除額は、下表のとおりです。

給与の収入金額(A) 改正前 令和8・9年分 令和10年分以後
190万円以下 65万円 74万円 A×30%+8万円(69万円未満となる場合は69万円)
190万円超~220万円以下 A×30%+8万円
220万円超~360万円以下 A×30%+8万円 同左 同左
360万円超~660万円以下 A×20%+44万円
660万円超~850万円以下 A×10%+110万円
850万円超 195万円(上限)

 令和8年分および令和9年分の給与等の収入金額が69万1,000円以上220万円未満である場合には、その給与等に係る給与所得の金額については、上表にかかわらず、次の金額とすることとされました。

給与等の収入金額 69万1,000円以上74万1,000円未満 74万1,000円以上219万1,000円未満 219万1,000円以上219万3,000円未満 219万3,000円以上219万6,000円未満 219万6,000円以上220万円未満
給与所得の金額 なし その収入金額-74万円 145万1,000円 145万3,000円 145万6,000円

 なお、令和8年度税制改正により、基礎控除額と給与所得控除額は、物価上昇に連動して2年ごとに見直されることが想定されています。

3.源泉徴収事務と年収の壁への影響

 上記1及び2の税制改正は、原則として、2026(令和8)年分以後の所得税及び2027(令和9)年度以後の住民税について適用されます。

 そのため、2026(令和8)年12月に行う年末調整など、2026(令和8)年12月以後の源泉徴収事務に変更が生じますが、11月までの給与の源泉徴収事務に変更は生じません。

 したがって、2026(令和8)年分の給与の源泉徴収事務においては、2026(令和8)年12月に行う年末調整の際に、改正後の基礎控除額と「年末調整等のための給与所得控除後の給与等の金額の表」に基づいて1年間の税額を計算し、改正前の「源泉徴収税額表」によって計算した源泉徴収税額との精算を行います。

 なお、基礎控除と給与所得控除の改正により、所得税が課税されない給与収入(いわゆる年収の壁)が、令和7年分の160万円(基礎控除95万円+給与所得控除65万円)から、令和8年分は178万円(基礎控除104万円+給与所得控除74万円)に変わります。

 また、給与所得控除の改正により、住民税が課税されない給与収入については、令和8年度の110万円(45万円+給与所得控除65万円)から、令和9年度は119万円(45万円+給与所得控除74万円)に変わります(各自治体によって異なります)。

 これらの年収の壁の詳細については、「令和8年度税制改正で年収の壁はこのように変わった!」をご参照ください。
令和8年4月から適用される税制・社会保険制度の主な改正のまとめ

 2026(令和8)年4月より、税制および社会保険制度において複数の重要な改正が実施されています。
 これらの改正は、日常の経理・労務実務に直接影響する内容を含んでいますので、以下において主なポイントを整理します。

1.税制改正

(1) 防衛特別法人税の新設

 2025(令和7)年度税制改正により、防衛力強化の財源確保を目的とした防衛特別法人税が新設されました。

 この防衛特別法人税は、2026(令和8)年4月1日以後に開始する事業年度から適用されます。
 各事業年度の所得に対する法人税を課される法人が納税義務者となり、防衛特別法人税確定申告書の提出が必要です(防衛特別法人税額が0であっても申告は必要となります)。

 詳細については、「全法人が対象の『防衛特別法人税』の概要と実務に及ぼす影響(令和8年4月1日以後開始事業年度)」をご参照ください。

(2) 賃上げ促進税制の見直し

 2026(令和8)年度税制改正で、以下のように賃上げ促進税制の見直しが行われています。

(1) 大企業向けは、2026(令和8)年3月31日までに開始する各事業年度について適用され、その後廃止されます。
(2) 中堅企業向けは、2026(令和8)年4月1日から2027(令和9)年3月31日までの間に開始する各事業年度について適用され、その後廃止されます。
(3) 中小企業向けは、2026(令和8)年4月1日から2027(令和9)年3月31日までの間に開始する各事業年度について適用されますが、教育訓練費に係る上乗せ措置が廃止され、最大控除率が45%から35%に低下します。

 詳細については、「中小企業者等の賃上げ促進税制《令和6年4月1日~令和9年3月31日開始事業年度》」をご参照ください。

(3) 少額減価償却資産の特例の拡充

 2026(令和8)年度税制改正によって、中小企業向けの少額減価償却資産の特例が拡充され、適用対象となる減価償却資産の取得価額が40万円未満(改正前:30万円未満)へ引き上げられ、かつ、適用対象となる事業者(法人と個人事業主)の常時使用する従業員の数が400人以下(改正前:500人以下)に引き下げられたうえで、その適用期限が3年延長されました。

 この改正は、2026(令和8)年4月1日以後に取得する減価償却資産から適用されます。

 詳細については、「40万円未満の少額減価償却資産に係る損金算入の特例(令和8年度税制改正)」をご参照ください。

(4) 現物支給の食事の非課税限度額の引き上げ

 2026(令和8)年度税制改正により、会社が役員や従業員へ現物支給する食事に関する所得税の非課税限度額が「月額7,500円」(改正前:3,500円)に引き上げられました。

 この改正は、2026(令和8)年4月1日以後に支給する食事から適用されます。

 詳細については、「現物支給の食事に係る所得税の非課税限度額が7,500円に(令和8年度税制改正)」をご参照ください。

(5) マイカー通勤手当の非課税限度額の引き上げ

 2026(令和8)年度税制改正により、マイカー等で通勤する場合の非課税限度額について、通勤距離が片道65キロメートル以上について新たな距離区分が設けられ、また、通勤距離の区分に応じた非課税限度額に1か月当たりの駐車場等の料金(上限5,000円)が加算されることになりました。

 この改正は、2026(令和8)年4月1日以後に支払われるべき通勤手当について適用されます。

 詳細については、「令和8年4月1日よりマイカー通勤手当の非課税限度額が引き上げられました」をご参照ください。

2.社会保険制度の改正

(1) 健康保険料率・介護保険料率の改定

 2026(令和8)年度の全国健康保険協会(協会けんぽ)の健康保険料率および介護保険料率が3月分(4月納付分)から改定されました。

 全国健康保険協会(協会けんぽ)の健康保険料率は都道府県ごとに異なり、例えば令和8年度の大阪府の料率は10.13%(令和7年度は10.24%)となっています。
 この料率に、40歳から64歳までの方(介護保険第2号被保険者)は、全国一律の介護保険料率1.62%(令和7年度は1.59%)が加わります。

 詳細については。「令和8年3月分(4月納付分)から健康保険料率と介護保険料率が改定されます(協会けんぽ)」をご参照ください。

(2) 雇用保険料率の改定(労災保険料率・子ども子育て拠出金率は据え置き)

 厚生労働省告示に伴い、2026(令和8)年度の雇用保険料率が改定されました。
 例えば、令和8年度の一般事業の雇用保険料率については、被保険者負担率5.0/1000、事業主負担率8.5/1000となっています。

 一方、労災保険料率と子ども・子育て拠出金率は据え置きとなり、令和7年度の料率から改定されていません。

 詳細については、「令和8年度の雇用保険料率が改定されます(労災保険料率・子ども子育て拠出金率は据え置き)」をご参照ください。

(3) 子ども・子育て支援金制度の新設

 2026(令和8)年4月分(5月納付分)から「子ども・子育て支援金制度」が始まりました。

 子ども・子育て支援金は全世帯・企業が拠出し、支援金額や保険料率などは医療保険者(協会けんぽ・健康保険組合等、国民健康保険、後期高齢者医療制度)によって異なります。

 なお、「子ども・子育て支援金制度」は上記2.(2)の「子ども・子育て拠出金」とは異なる制度です。
 子ども・子育て支援金は事業主と従業員(被保険者)の両者が負担するのに対し、子ども・子育て拠出金は事業主のみが負担し従業員の負担はありません。

 詳細については、「令和8年4月分(5月納付分)から『子ども・子育て支援金制度』が始まります」をご参照ください。

(4) 被扶養者認定基準の変更

 2026(令和8)年4月1日から、社会保険の扶養に入る人(被扶養者)の被扶養者認定基準が、労働条件通知書などで定められた賃金から見込まれる年間収入が130万円未満であるかどうかを判定する方式に変更されました。

 つまり、労働契約段階で見込まれる収入を用いて、被扶養者の判定が行われることになります。
 したがって、労働契約に明確な規定がなく、労働契約段階では見込み難い時間外労働に対する賃金等は、被扶養者の判定における年間収入には含まれないこととなります。
 
 これにより、一時的な残業や繁忙期の収入増で扶養から外れるケースが減少し、従業員の働き方の柔軟性が高まることが期待されます。

 詳細については、「令和8年4月1日から『130万円の壁』の年間収入は労働契約の内容で判定されます」をご参照ください。

(5) 在職老齢年金の支給停止額の引き上げ

 在職老齢年金制度が、2025(令和7)年6月13日に成立した年金制度改正法で見直され、2026(令和8)年4月から、年金が減額になる基準額(賃金と老齢厚生年金の合計)が月51万円から65万円に引き上げられました。

 平均寿命・健康寿命が延びる中で、働き続けることを希望する高齢者の活躍を後押しし、より働きやすい仕組みとすることが今回の改正の趣旨です。

 詳細については、「在職老齢年金制度における年金カットの計算方法(基準額が令和8年4月から62万円に引き上げられます)」をご参照ください。

40万円未満の少額減価償却資産に係る損金算入の特例(令和8年度税制改正)

 2026(令和8)年度税制改正によって、即時償却が可能な少額減価償却資産の損金算入制度について一部改正がありました。

1.改正内容

 少額減価償却資産に係る損金算入の特例が2026(令和8)年3月31日に期限切れになることから、2026(令和8)年度税制改正において以下の項目について改正が行われました。

項目 改正前 改正後
取得価額 30万円未満 40万円未満
常時使用する従業員の数 500人以下 400人以下
適用期限 令和8年3月31日 令和11年3月31日

 適用対象となる減価償却資産の取得価額が40万円未満(改正前:30万円未満)に引き上げられ、かつ、適用対象となる事業者(法人と個人事業主)の常時使用する従業員の数が400人以下(改正前:500人以下)に引き下げられたうえで、その適用期限が3年延長されました。

 上記改正内容は、2026(令和8)年4月1日以後に取得する減価償却資産から適用されます。

 なお、即時償却が可能な少額減価償却資産の年間合計金額の上限に変更はなく、300万円のままです。

 この制度自体は時限措置ではありますが、制度が創設された2006(平成18)年から現在に至るまで、一部内容の見直しを行いながら引き続き設けられています。
 次の2において、改正内容を踏まえた制度の概要を確認します。

2.改正を踏まえた制度の概要

 青色申告書を提出する中小企業者等※1が、2026(令和8)年4月1日から2029(令和11)年3月31日※2までの間に取得等した減価償却資産で、その取得価額が40万円未満であるもの※3については、その事業の用に供した日の属する事業年度において、全額損金算入することができます。

 ただし、適用を受ける事業年度における少額減価償却資産の取得価額の合計額が300万円(事業年度が1年に満たない場合には300万円を12で除し、これにその事業年度の月数を掛けた金額。月数は暦に従って計算し、1か月に満たない端数を生じたときは1か月とします)を超えるときは、その取得価額の合計額のうち300万円に達するまでの少額減価償却資産の取得価額の合計額が限度となります。

※1 資本金1億円以下で大規模法人の子会社等でない法人が適用対象です。なお、常時使用する従業員(パート、アルバイトを含む)の数については、2026(令和8)年度改正で400人(改正前:500人)以下に引き下げられました(措令39の28①)。
 したがって、常時使用する従業員の数が400人を超える事業者は、適用対象から除外されます。
 なお、中小企業者の定義については、本ブログ記事「租税特別措置法上の『中小企業者』の定義とその判定時期」をご参照ください。

※2 2026(令和8)年度改正で適用期限が3年間延長され、2029(令和11)年3月31日までの間に取得等した減価償却資産について適用されることとなりました。
 なお、2026(令和8)年3月31日までに取得した資産は改正前の旧基準が適用され、2026(令和8)年4月1日以後に取得した資産は改正後の新基準が適用されますので、同一事業年度内で新旧基準が混在する場合はご注意ください。 

※3 取得価額が40万円未満である減価償却資産について適用がありますので、資産の種類に制限はなく、有形減価償却資産だけではなくソフトウェアや商標権などの無形減価償却資産も対象となり、また、中古資産も対象となります。
 ただし、租税特別措置法上の特別償却、税額控除、圧縮記帳との重複適用はできず、また、取得価額が10万円未満の場合や取得価額が10万円以上20万円未満のものについて一括償却資産の損金算入制度の適用を受ける場合も、この特例の適用はありません。
 

現物支給の食事に係る所得税の非課税限度額が7,500円に(令和8年度税制改正)

 2026(令和8)年度税制改正により、会社が役員や従業員へ現物支給する食事に関する所得税の非課税限度額が引き上げられました。
 これは、昨今の物価上昇や会社の福利厚生ニーズを踏まえ、従業員の負担軽減と会社の食事補助制度の運用を後押しする目的で行われたものです。

 今回の改正により、食事の現物支給に係る所得税の非課税限度額が「月額7,500円」(改正前:3,500円)へ引き上げられました(金額はいずれも消費税を除いた税抜金額です)。
 この新しい非課税限度額は、2026(令和8)年4月1日以後に支給する食事から適用されます。

 非課税扱いとなるためには、従来と同様に次の2つの要件を満たす必要があります。

(1) 役員や従業員が食事の価額の半分以上を負担していること
(2) 会社の負担額(食事の価額-役員や従業員が負担している金額)が1ヶ月当たり7,500円(税抜き)以下であること

 例えば、1食あたりの価額が600円で、そのうち従業員が300円を負担している場合、会社負担は300円となり、月25食で7,500円となります。
 この範囲内であれば、食事の支給による経済的利益が従業員等に生じていないものとされ、所得税は非課税となります。

 なお、上記(1)(2)の要件における食事の価額とは、次の金額をいいます。

① 仕出し弁当などを取り寄せて支給する場合は、業者に支払う金額
② 社員食堂などで会社が作った食事を支給する場合は、食事の材料費や調味料等に要した、いわゆる直接費の額

 また、深夜勤務者に対する夜食の現物支給に代えて、金銭を支給する場合の非課税限度額についても、「1食650円」(改正前:300円)へ引き上げられています(金額はいずれも消費税を除いた税抜金額です)。
 深夜帯の勤務負担に配慮した制度であり、こちらも2026(令和8)年4月以降の支給分から適用されます。

 なお、通常の勤務時間外に残業又は宿日直をした人に支給する食事は、無料で支給しても所得税は非課税となります。
 しかし、深夜勤務を本来の職務とする人がその勤務に伴い食事の支給を受ける場合には、その支給額に所得税が課税されます。

※ 関連記事:「自己負担半額以上・会社負担7,500円以下でも食事補助が給与課税される場合」

令和8年4月1日よりマイカー通勤手当の非課税限度額が引き上げられました

 電車やバスなどの交通機関を利用している役員や従業員に対して支給する通勤手当は、月額15万円以下であれば所得税および復興特別所得税(以下「所得税等」といいます)が非課税となっています※。

 一方、電車やバスなどの交通機関を利用せずに、マイカー等の交通用具で通勤する場合の通勤手当にも、所得税等の非課税限度額が設けられています。

 このマイカー等で通勤する場合の非課税限度額について、2026(令和8)年度税制改正により、次の改正が行われました。

・通勤距離が片道65キロメートル以上について新たな距離区分が設けられ、非課税限度額が引き上げられました。
・一定の要件を満たす駐車場等を利用し、その料金を負担することを常例とする場合の1か月当たりの非課税限度額については、その通勤距離の区分に応じた非課税限度額に1か月当たりのその駐車場等の料金相当額(上限5,000円)を加算した金額とすることとされました。

 この改正は、2026(令和8)年4月1日以後に支払われるべき通勤手当(同日前に支払われるべき通勤手当の差額として追加支給するものを除きます)について適用されます。

 以下では、改正後の非課税限度額について確認します。

※ 通勤手当を区分せず給与に含めて支給する場合については、「交通費込み給与の交通費部分は確定申告でも非課税にできない」をご参照ください。

1.マイカーや自転車などで通勤している場合

 マイカーや自転車などの交通用具を使用して通勤している場合の1か月当たりの非課税限度額は、片道の通勤距離(通勤経路に沿った長さ)に応じて定められています。
 改正後の1か月当たりの非課税限度額は、次のとおりです。

片道の通勤距離 1か月当たりの非課税限度額
改正後 改正前
2キロメートル未満 全額課税 同左
2キロメートル以上10キロメートル未満 4,200円 同左
10キロメートル以上15キロメートル未満 7,300円 同左
15キロメートル以上25キロメートル未満 13,500円 同左
25キロメートル以上35キロメートル未満 19,700円 同左
35キロメートル以上45キロメートル未満 25,900円 同左
45キロメートル以上55キロメートル未満 32,300円 同左
55キロメートル以上65キロメートル未満 38,700円 38,700円
65キロメートル以上75キロメートル未満 45,700円
75キロメートル以上85キロメートル未満 52,700円
85キロメートル以上95キロメートル未満 59,600円
95キロメートル以上 66,400円

 上表の1か月当たりの非課税限度額を超えて通勤手当を支給する場合は、超える部分の金額が給与として課税されます。

 改正後の非課税限度額は、2026(令和8)年4月1日以後に支払われるべき通勤手当について適用されますが、次に掲げる通勤手当については、改正後の非課税限度額は適用されません。

(1) 令和8年3月31日以前に支払われた通勤手当
(2) 令和8年3月31日以前に支払われるべき通勤手当で同年4月1日以後に支払われるもの
(3) (1)又は(2)の通勤手当の差額として追加支給されるもの

2.電車やバスなどの交通機関で通勤している場合

 電車やバスなどの交通機関を利用して通勤している場合の非課税限度額は、月額15万円以下とされています。
 これは、通勤のための運賃・時間・距離等の事情に照らして、最も経済的かつ合理的な経路および方法で通勤した場合の通勤定期券などの金額です。

 新幹線や特急列車を利用した場合の運賃等の額も、その通勤方法や経路が「最も経済的かつ合理的な経路および方法」に該当する場合は非課税の通勤手当に含まれますが、グリーン料金は最も経済的かつ合理的な通勤経路および方法のための料金とは認められないため、非課税の通勤手当に含まれません。

 したがって、通勤手当が月額15万円以下だったとしても、そこにグリーン料金が含まれている場合は、グリーン料金部分については給与として課税されます。

3.交通機関とマイカー等を併用して通勤している場合

 電車やバスなどの交通機関とマイカーや自転車などの交通用具を併用して通勤している場合は、両者の合計額が月額15万円までなら所得税等が非課税となります(交通用具を使用する通勤距離が片道2キロメートル未満である場合を除きます)。

 具体的には、次の(1)と(2)を合計した金額が月額15万円以内であれば、非課税の通勤手当となります。

(1) 電車やバスなどの交通機関を利用する場合の1か月間の通勤定期券などの金額(上記2参照)
(2) マイカーや自転車などの交通用具を使用して通勤する片道の距離で定められている1か月当たりの非課税限度額(上記1参照)

 例えば、自宅から自宅の最寄駅まではマイカーを使用し(片道距離12キロメートル)、自宅の最寄駅から勤務先の最寄駅までは電車を利用する(1か月定期券15,000円)場合は、7,300円+15,000円=22,300円が非課税の通勤手当となります。

4.マイカーや自転車などで通勤して駐車場も利用する場合

 マイカーや自転車などの交通用具を使用して通勤し、一定の要件を満たす駐車場等※を利用している場合は、次の(1)と(2)を合計した金額が非課税限度額となります(通勤距離が片道2キロメートル未満である場合を除きます)。

(1) マイカーや自転車などの交通用具を使用して通勤する片道の距離で定められている1か月当たりの非課税限度額(上記1参照)
(2) 1か月当たりの駐車場等の料金相当額(上限5,000円)

※ 「一定の要件を満たす駐車場等」とは、通勤のために使用する交通用具の駐車のための駐車場等のうち、その通勤手当の支払を受ける人の勤務する場所の周辺にあるものをいいます。

5.交通機関とマイカー等を併用して通勤して駐車場も利用する場合

 電車やバスなどの交通機関とマイカーや自転車などの交通用具を併用して通勤し、一定の要件を満たす駐車場等※も利用している場合は、次の(1)~(3)の合計額が月額15万円までなら所得税等が非課税となります(交通用具を使用する通勤距離が片道2キロメートル未満である場合を除きます)。

(1) 電車やバスなどの交通機関を利用する場合の1か月間の通勤定期券などの金額(上記2参照)
(2) マイカーや自転車などの交通用具を使用して通勤する片道の距離で定められている1か月当たりの非課税限度額(上記1参照)
(3) 1か月当たりの駐車場等の料金相当額(上限5,000円)

※ 「一定の要件を満たす駐車場等」とは、通勤のために使用する交通用具の駐車のための駐車場等のうち、その通勤手当の支払を受ける人の勤務する場所の周辺又はその人が通勤のために利用する交通機関の駅若しくは停留所その他の施設の周辺にあるものをいいます。

上場株式等に係る譲渡損失の「損益通算」と「繰越控除」の注意点

 上場株式等を、金融商品取引業者(証券会社や投資信託委託会社など)を通じて譲渡したことにより生じた譲渡損失の金額は、確定申告をすることによって、その年分の上場株式等の配当所得等の金額と損益通算することができます。

 また、損益通算してもなお控除しきれない譲渡損失の金額については、翌年以後3年間にわたり、確定申告をすることによって、上場株式等の譲渡所得等の金額および上場株式等の配当所得等の金額から繰越控除することができます。

 今回は、上場株式等に係る譲渡損失の損益通算と繰越控除について、適用を受ける際の注意点と手続きを確認します。

1.損益通算の注意点

 上場株式等に係る譲渡損失の金額は損益通算の対象となりますが、以下の点に注意しなければなりません。

(1) 上場株式等の譲渡損失(赤字)の金額は他の上場株式等に係る譲渡益(黒字)の金額から控除できますが、その控除をしてもなお控除しきれない譲渡損失の金額は、下記(3)の場合を除き、他の所得(不動産所得、事業所得、給与所得など)の金額から控除することはできません。

(2) 上場株式等の譲渡損失(赤字)の金額は、一般株式等に係る譲渡益(黒字)の金額から控除することはできません※1。

※1 一般株式等に係る譲渡損失(赤字)の金額は、「特定中小会社の発行株式に係る譲渡損失の損益通算および繰越控除」の場合を除き、上場株式等に係る譲渡益(黒字)の金額から控除することはできません。

(3) 上場株式等を、金融商品取引業者等を通じて譲渡※2したことにより生じた譲渡損失(赤字)の金額は、確定申告をすることによって、その年分の上場株式等の配当等に係る利子所得および配当所得の金額(以下「上場株式等の配当所得等の金額」といいます)から控除することができます※3。

※2 上場株式等の譲渡であっても、いわゆる相対取引などにより生じた譲渡損失については、損益通算できません。

※3 上場株式等の配当等に係る配当所得については、申告分離課税を選択したものに限ります。
 なお、上場株式等の配当等に係る利子所得については、総合課税を選択することができず、申告分離課税のみとなります。詳細については、「配当所得に係る総合課税・申告分離課税・申告不要制度の選択上の注意点」をご参照ください。

(4) 非課税口座(NISA)および未成年者口座(ジュニアNISA)内で生じた上場株式等に係る譲渡損失(赤字)の金額については、他の上場株式等の譲渡益(黒字)の金額および上場株式等の配当所得等の金額と損益通算できません※4。

※4 NISA口座およびジュニアNISA口座では、配当金や譲渡益等は非課税となる一方で、これらの譲渡損失はないものとされます。

(5) 損益通算の適用を受けるためには、次の手続きが必要となります。

① 損益通算の規定の適用を受けようとする年分の確定申告書に、この規定の適用を受けようとする旨を記載すること

②「所得税及び復興特別所得税の確定申告書付表(上場株式等に係る譲渡損失の損益通算及び繰越控除用)」および「株式等に係る譲渡所得等の金額の計算明細書」を提出すること

2.繰越控除の注意点

 上場株式等に係る譲渡損失の金額について、損益通算してもなお控除しきれない場合は、翌年以後3年間にわたり、確定申告をすることによって、上場株式等の譲渡所得等の金額および上場株式等の配当所得等の金額から繰越控除することができます。

 ただし、以下の点に注意する必要があります。

(1) 繰り越された上場株式等に係る譲渡損失の金額は、一般株式等に係る譲渡所得等の金額から控除することはできません。

(2) 上場株式等の譲渡であっても、いわゆる相対取引などにより生じた譲渡損失については、繰越控除できません。

(3) 非課税口座(NISA)及び未成年者口座(ジュニアNISA)内で生じた上場株式等に係る譲渡損失については、繰越控除できません。

(4) 繰越控除の適用を受けるためには、次の手続きが必要となります。

① 上場株式等に係る譲渡損失の金額が生じた年分の確定申告において、「所得税及び復興特別所得税の確定申告書付表(上場株式等に係る譲渡損失の損益通算及び繰越控除用)」および「株式等に係る譲渡所得等の金額の計算明細書」を提出すること

② その後の年において連続して※5「所得税及び復興特別所得税の確定申告書付表(上場株式等に係る譲渡損失の損益通算及び繰越控除用)」を提出すること

※5 上場株式等の譲渡がなかった年も、譲渡損失を翌年へ繰り越すための申告が必要です。

③ この繰越控除を受けようとする年分の確定申告において、「所得税及び復興特別所得税の確定申告書付表(上場株式等に係る譲渡損失の損益通算及び繰越控除用)」および一般株式等に係る譲渡所得等の金額または上場株式等に係る譲渡所得等の金額がある場合には「株式等に係る譲渡所得等の金額の計算明細書」を提出すること

上場株式等の譲渡所得や配当所得における「源泉徴収ありの特定口座」のメリットと留意点

 上場株式等を、金融商品取引業者(証券会社や投資信託委託会社など)を通じて譲渡したことにより生じた譲渡損失の金額は、確定申告をすることによって、その年分の上場株式等の配当所得等の金額と損益通算することができます。

 また、損益通算してもなお控除しきれない譲渡損失の金額については、翌年以後3年間にわたり、確定申告をすることによって、上場株式等の譲渡所得等の金額および上場株式等の配当所得等の金額から繰越控除することができます。

 今回は、上場株式等の譲渡所得や配当所得において、多くの方が利用していると思われる「源泉徴収ありの特定口座」(以下「源泉徴収口座」といいます)について確認します。

※ 関連記事:「配当所得に係る総合課税・申告分離課税・申告不要制度の選択上の注意点」

1.簡易申告口座と源泉徴収口座

 金融商品取引業者を通じて行う上場株式等の売買については特定口座制度があり、特定口座には、「簡易申告口座」と「源泉徴収口座」の2種類があります。

 簡易申告口座では、金融商品取引業者が、特定口座内で生じた年間の譲渡損益を計算し、その内容を記載した特定口座年間取引報告書を交付します。
 
 源泉徴収口座では、金融商品取引業者が、特定口座内で生じた年間の譲渡損益、利子所得・配当所得( 譲渡損失と通算) を計算し、その内容を記載した特定口座年間取引報告書を交付します。

 簡易申告口座とは異なり、源泉徴収口座では特定口座内で生じた所得に対して源泉徴収(所得税15.315%、住民税5%)が行われますので、その特定口座内の上場株式等の譲渡による所得を申告不要とすることができます。

特定口座の種類 源泉徴収 申告方法
簡易申告口座 なし 申告分離課税
源泉徴収口座 あり
(国税15.315%、地方税5%)
申告分離課税または申告不要

2.源泉徴収口座のメリットと留意点

 源泉徴収口座には、申告不要を選択することができるなど、以下のようなメリットがあります。

(1) 証券会社などの金融商品取引業者が、源泉徴収口座内の上場株式等の譲渡所得や配当所得の年間の損益を計算して「特定口座年間取引報告書」を作成してくれます。

(2) 証券会社などの金融商品取引業者が、源泉徴収口座内の上場株式等の譲渡所得や配当所得の税金の計算をして源泉徴収(納付)してくれますので、確定申告を不要とすることができます。

(3) 申告不要を選択した場合、その源泉徴収口座内で生じた上場株式等の譲渡所得や配当所得の金額については、合計所得金額に算入されません。
 したがって、所得控除の適用要件や国民健康保険の保険料、医療費の窓口負担割合などに影響しません(関連記事:「後期高齢者の医療費の自己負担割合(1割・2割・3割)の判定基準となる所得額はいくら?」)。

 一方、源泉徴収口座には、以下のような留意点もあります。

(1) 源泉徴収口座以外の口座や他の証券会社等の損益と損益通算するには、確定申告をする必要があります。

(2) 源泉徴収口座の譲渡損失を繰越控除するためには、確定申告をする必要があります。この場合、その源泉徴収口座内の株式等の配当金をすべて申告(申告分離課税)しなければなりません。

(3) 上場株式の配当金の受取方法を「株式数比例配分方式」に設定していないと、特定口座内で上場株式等の配当金を受け取ることができません(公募株式投資信託の分配金などは、株式数比例配分方式」以外の方法でも特定口座で受け取ることができます)。

(4) 上場株式等の配当等については、1回に支払を受けるべき額ごとに申告する・しない(申告不要)の選択をすることができますが、源泉徴収口座内の上場株式等の配当等については、口座ごとにその選択をする必要があります(譲渡損失を申告する場合はすべて申告(上記(2)参照))。

(5) 特定口座の「源泉徴収あり・なし」の変更は、毎年最初に上場株式等の譲渡をするときまでにできますが、前年に「源泉徴収あり」を選択していた場合で、本年最初に上場株式等の譲渡をするときより前にその特定口座に上場株式等の配当等を受け入れていたときは、変更することができません。

医師の指示に基づいて購入した治療目的のサプリメントは医療費控除の対象となるか?

 医療費控除の対象となる医療費には、医師または歯科医師による診療または治療の対価がありますが、治療または療養に必要な医薬品の購入の対価も医療費控除の対象となります。

 医薬品の購入費用については、治療または療養に必要なものであれば医療費控除の対象となります。
 例えば、風邪をひいた場合の風邪薬などの購入費用は、風邪の治療に必要ですので医療費控除の対象となります。
 一方、ビタミン剤などの病気の予防や健康増進のために用いられる医薬品の購入費用は、治療が目的ではないため医療費控除の対象となりません。

 ビタミン剤などと同様に、病気の予防や健康増進のために用いられるものにサプリメントがありますが、このようなサプリメントも治療が目的ではないため医療費控除の対象となりません。

 では、治療や療養のためにサプリメントを購入した場合、その購入費用は医療費控除の対象となるのでしょうか?
 さらに、そのサプリメントは購入前に診療(カウンセリング)が必要な医療機関専用のもので、自分の判断ではなく医師の指示に基づいて購入したものだったとしたらどうでしょうか?

 今回は、この点について確認します。

1.漢方薬やビタミン剤の購入費用

 医師の指示に基づくサプリメントの購入費用が医療費控除の対象となるか否かについて考えるとき、次の国税庁ホームページ・質疑応答事例が参考になります(下線は筆者による)。

【照会要旨】
 漢方薬やビタミン剤の購入費用は、医療費控除の対象になりますか。

【回答要旨】
 治療又は療養に必要な場合には、医療費控除の対象となります。

 医薬品の購入費用で医療費控除の対象となるものは、治療又は療養に必要なものであることが必要です(所得税法施行令第207条)。
 漢方薬やビタミン剤は、治療又は療養のために効能があるほか、疾病の予防や健康の増進にも効能があり、これらの購入費用について医療費控除を受けるためには、その漢方薬やビタミン剤が医薬品であることに加え、その費用が治療又は療養に必要なものであることが必要となります。

注)医薬品、医療機器等の品質、有効性及び安全性の確保等に関する法律第2条第1項《医薬品の定義》に規定する医薬品に該当しない漢方薬等の購入費用は、医療費控除の対象とはなりません(所得税基本通達73-5)。

 上記質疑応答事例にあるように、漢方薬やビタミン剤は治療や療養だけでなく、病気の予防や健康増進にも効能があります。
 これらが医療費控除の対象となるためには、次の要件をどちらも満たす必要があります。

(1) 医薬品であること※
(2) 治療または療養に必要なもの

 サプリメントも、治療や療養だけでなく、病気予防や健康増進にも効能があります。
 このようなサプリメントが医療費控除の対象となるかどうかについては、実は上記の2要件を満たすかどうかというシンプルな判断基準があることがわかります。

※ 「医薬品、医療機器等の品質、有効性及び安全性の確保等に関する法律」(以下「医薬品に関する法律」といいます)第2条第1項《医薬品の定義》に規定する医薬品に該当する必要があります(「薬事法」が2014(平成26)年に改正されて現在の名称に変更されました)。

2.医師の指示に基づくサプリメントの購入

 では、医師の指示に基づく治療目的のサプリメントは医療費控除の対象となるのでしょうか?

 ここでは、以下の説例をもとに考えてみます。

【設例】
・患者は、医師の指示により、医師の指定したサプリメントを治療のために購入した。
・このサプリメントは医療機関専用のもので、購入前に診療(カウンセリング)を受けることが必須条件となっている。

 「医師の指示」、「医師の指定した」、「治療のため」、「医療機関専用」、「購入前に診療を受ける」など、医療費控除を連想させるいろんな修飾語がついていますが、惑わされてはいけません。

 これらの修飾語の中で、医療費控除の対象を考える上で重要なのは「治療のため」だけです。

 そして、もう一つ重要なのは、そのサプリメントが「医薬品であるかどうか」です。

 上記設例において、そのサプリメントが医薬品に関する法律上の医薬品であれば、2要件を満たしますので医療費控除の対象となります。
 そのサプリメントが医薬品に関する法律上の医薬品に該当せず、「食品」に分類されるものであれば、医療費控除の対象となりません。

 また、サプリメントが医薬品に関する法律上の医薬品であっても、病気の予防や健康増進のために購入したのであれば、医療費控除の対象となりません。
 
 サプリメントが医療費控除の対象となるか否かについて迷ったときは、2要件(「治療」のための「医薬品」)を満たすかどうかで判断することになります。

※ 関連記事:「迷いやすい医療費控除の例」、「マスク、PCR検査、オンライン診療は医療費控除の対象になるか?」、「文書料は医療費控除の対象となるか?」、「医療費のお知らせ(医療費通知)で医療費控除を受ける際の注意点」


損失申告をした翌年の確定申告書の記載例(繰越損失を全額控除した場合)

 青色申告を行う個人事業者は、事業で赤字が出た場合は、その赤字を他の所得と損益通算(控除)することができ、損益通算しても控除しきれない赤字が残るときは翌年に繰り越すことができます。

 この控除しきれない赤字(損失)を繰り越すために行う確定申告のことを損失申告といいます※。

 以下では、損失申告をした翌年に、繰越損失を全額控除した場合の確定申告書の記載例を確認します。

※ 損失申告については、「損失申告と確定申告書第四表の記載例」をご参照ください。

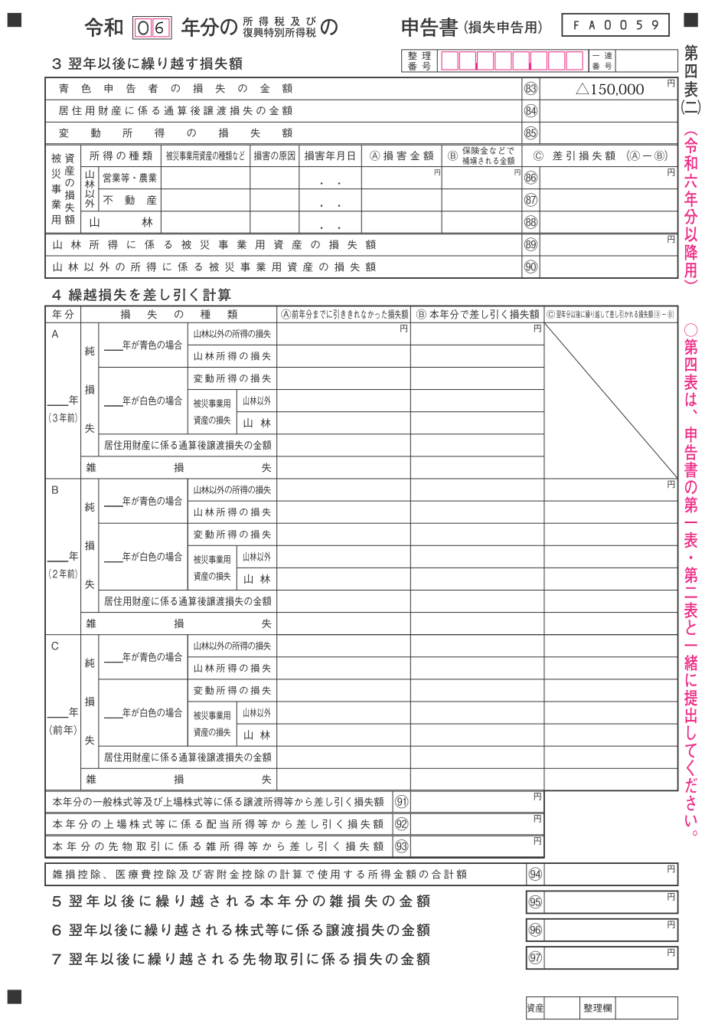
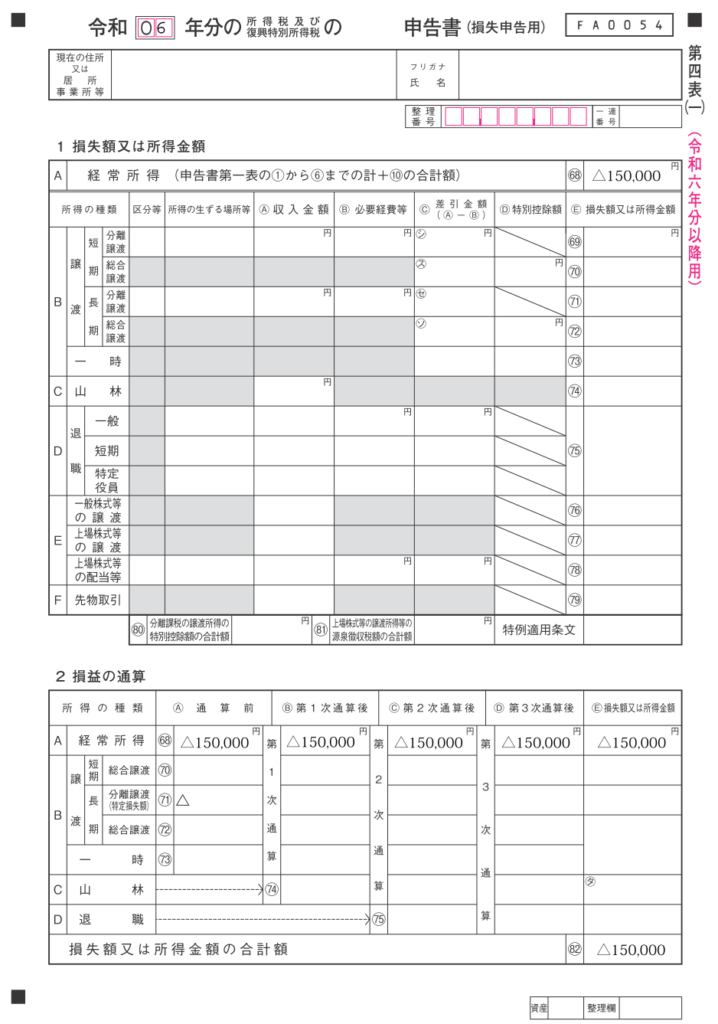
1.前年の確定申告書第四表

 前年の途中に事業を開業して、会社員時代の給与所得850,000円と開業後の事業所得の赤字が1,000,000円あるケースを想定します。

 この場合、前年において給与所得850,000円と事業所得の赤字1,000,000円を損益通算しても、控除しきれない赤字が150,000円残ります。

 この赤字を翌年に繰り越すために、確定申告書第一表・第二表と一緒に、次の第四表(一)と(二)を税務署に提出します。

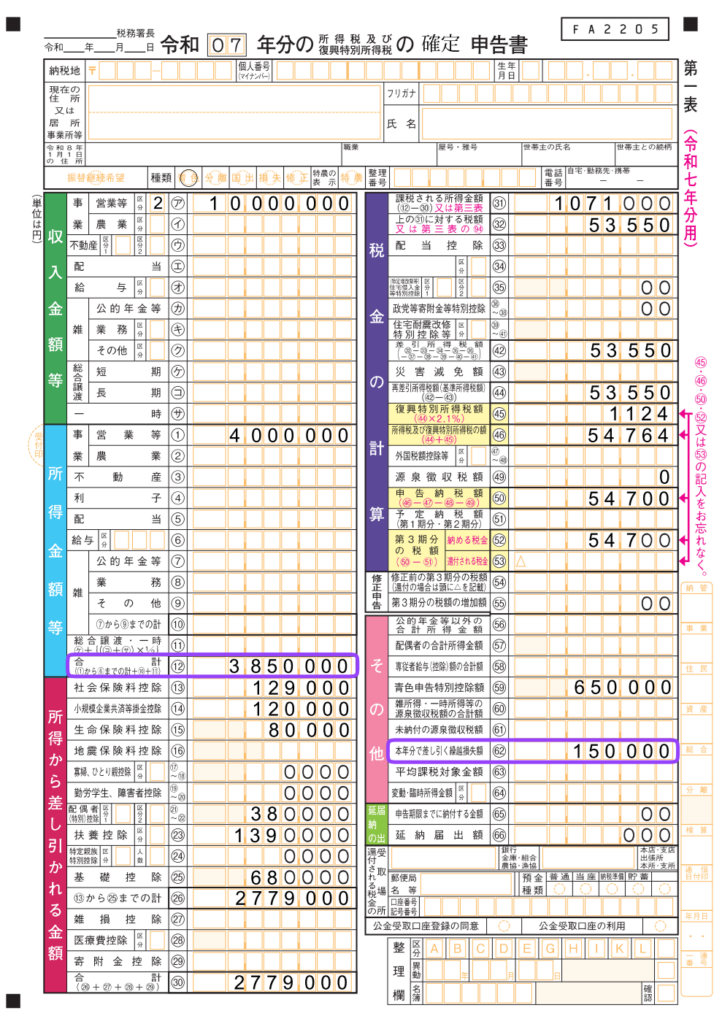
2.損失申告の翌年の確定申告書第一表

 今年は開業2年目で、事業所得は4,000,000円の黒字となったケースを想定します(青色申告特別控除650,000円控除後)。

 この場合、前年から繰り越されてきた赤字(損失)が150,000円ありますので、確定申告書第一表の記載は次のようになります。

 事業所得以外に所得がない場合は、通常であれば、上図の「合計⑫」欄の金額は事業所得と同額の4,000,000円になります。

 しかし、前年から繰り越されてきた赤字(損失)が150,000円ありますので、「合計⑫」欄の金額は4,000,000円-150,000円=3,850,000円となります。

 ここで、若干の疑問が生じます。今年の確定申告において、前年に損失申告をしたときと同じように確定申告書第四表の記載はしなくてもいいのでしょうか?

 答えは、「第四表は不要」です。

 上図の「合計⑫」欄には、前年から繰り越されてきた赤字(損失)を今年の事業所得から控除した結果の3,850,000円が記載されています。

 つまり、繰越損失を控除してもなお所得が残りますので、今年は損失申告ではないということです。したがって、第四表は不要です。

 しかし、今年の確定申告で第四表を提出しないということは、前年の繰越損失の金額を第三者はどうやって確認するのか疑問が生じるかもしれません。

 この場合、第一表の「その他」の「本年分で差し引く繰越損失額62」欄に控除した繰越損失額を記載しますので、ここで確認することができます。

 なお、前年の繰越損失額が全額控除できずに一部が残る場合は、第四表が必要となります。

医療費のお知らせ(医療費通知)で医療費控除を受ける際の注意点

 医療費控除を受ける場合は、医療費の領収書から「医療費控除の明細書」を作成し、確定申告書に添付しなければならないこととされています。

 しかし、医療保険者から交付を受けた「医療費のお知らせ」がある場合は、「医療費のお知らせ」を添付することによって「医療費控除の明細書」の記載を簡略化することができ、医療費の領収書の保存も不要となります。

 以下では、この「医療費のお知らせ」で医療費控除を受ける際の注意点について確認します。

1.医療費通知とは?

 「医療費のお知らせ」は、健康保険組合などの医療保険者が発行する医療費の額等を通知する書類です。

 この「医療費のお知らせ」のうち、次の6項目の記載があるもの(後期高齢者医療広域連合から発行された書類の場合は(3)を除きます)を「医療費通知」といい、「医療費通知」を確定申告書に添付することによって、「医療費控除の明細書」の記載を簡略化することができ、医療費の領収書の保存も不要となります※。

(1) 被保険者等の氏名
(2) 療養を受けた年月
(3) 療養を受けた者の氏名
(4) 療養を受けた病院、診療所、薬局等の名称
(5) 被保険者等が支払った医療費の額
(6) 保険者等の名称

※ インターネットを利用して医療保険者から通知を受けた医療費通知情報で、その医療保険者の電子署名およびその電子署名に係る電子証明書が付されたものも医療費通知となります。

2.医療費のお知らせに欠落や不備がある場合

 医療費通知には、上記1の(1)~(6)の6項目が記載されている必要があります。

 しかし、この6項目を「医療費のお知らせ」に記載することは、各医療保険者の任意とされているため、交付を受けた「医療費のお知らせ」に6項目のいずれかの項目の記載がないことも考えられます。

 このような場合は、その「医療費のお知らせ」に欠落している事項を補完記入するか、実際に支払った医療費の領収書に基づいて必要事項を記載した「医療費控除の明細書」を確定申告書に添付することにより、医療費控除の適用を受けることができます。なお、この場合には当該医療費の領収書を確定申告期限等から5年間保存する必要があります。

3.医療費のお知らせに記載がない医療費がある場合

 医療費のお知らせは、保険医療機関等から診療報酬等の請求があり、支払が確定されたものについて作成されます。
 そのため、保険医療機関等からの請求が遅れた場合などは、支払った医療費がこのお知らせに記載されないことがあります※。

 また、自由診療に区分される診療や薬局での医薬品の購入など、医療費のお知らせに記載されないものもあります。

 このような場合には、これらの医療費に係る領収書に基づき「医療費控除の明細書」へ必要事項を記載し、その上でこの明細書と「医療費通知」(6項目が記載された「医療費のお知らせ」)を併せて確定申告書に添付して提出することで、医療費控除の適用を受けることができます。

 なお、この場合の「医療費控除の明細書」の記載および控除額の計算は、次の手順によります。

① 「医療費通知」の内容に基づいて「1 医療費通知に関する事項」の各欄に金額を記載する。
② 「医療費通知」に記載されていない医療費については、領収書に基づいて「2 医療費(上記1以外)の明細」の各欄に必要事項を記載する。
③ 「3 控除額の計算」により医療費控除の額の計算を行う。

※ 逆に、古い受診年月(前年)の医療費が記載されている場合もありますので、注意が必要です。

4.医療費のお知らせに記載された負担額と実際の負担額とが異なる場合

 医療費のお知らせの患者負担額は、保険医療機関等の窓口で支払う自己負担額(10円未満を四捨五入)とは異なり、1円単位での表示となります。

 そのため、「医療費のお知らせ」の患者負担額と窓口で実際に支払った医療費の額が相違する場合があります。

 このような場合は、「医療費通知」(6項目が記載された「医療費のお知らせ」)に記載された患者負担額に基づいて医療費控除の額を計算しても差し支えありません。