固定資産税・不動産取得税の免税点の引き上げ(令和8年度税制改正)

 2026(令和8)年度税制改正で、固定資産税と不動産取得税の免税点が引き上げられています。
 以下では、改正前と改正後の免税点について確認します。

1.固定資産税の免税点

 固定資産税の免税点の見直しは、1991(平成3)年以来となります。

 固定資産税の課税対象(課税客体)は土地、家屋、償却資産ですが、今回の税制改正では、家屋に係る免税点が30万円(改正前は20万円)に、償却資産に係る免税点が180万円(改正前は150万円)に引き上げられています。

 土地に係る免税点については、1991(平成3)年よりも地価が下落していることから、従前の30万円で据え置きとなっています。

 改正前と改正後の固定資産税の免税点は、次のとおりです。改正後の免税点は、2027(令和9)年度以後の年度分の固定資産税について適用されます。

固定資産税の課税対象 改正前 改正後
土地 30万円 30万円
家屋 20万円 30万円
償却資産 150万円 180万円

※ 償却資産税に関連する参考記事は、次のとおりです。
・「償却資産税の申告対象となる資産とは?」
・「償却資産の申告で迷いやすいケース」
・「家屋と一体の建築設備は家屋と償却資産のどちらに該当するか?」
・「事務所・店舗等を移転した場合の償却資産申告書の記載例」
・「償却資産申告書の修正方法(修正申告)」

2.不動産取得税の免税点

 不動産取得税の免税点の見直しは、1973(昭和48)年以来となります。

 不動産取得税の課税対象は土地と家屋です。不動産取得税は、土地や家屋の購入、贈与、家屋の建築などで不動産を取得(相続などの場合は除く)した際に、取得した人に対して課される税金です。

 今回の税制改正で、不動産取得税の免税点は、土地に係る免税点が16万円(改正前は10万円)に、家屋に係る免税点のうち建築に係るもの(建築分)は66万円(改正前は23万円)に、その他のもの(承継分:建築以外で取得)は34万円(改正前は12万円)に引き上げられています。

 改正前と改正後の不動産取得税の免税点は次のとおりです。改正後の免税点は、2026(令和8)年度以後の年度分の不動産取得税について適用されます。

不動産取得税の課税対象 改正前 改正後
土地 10万円 16万円
家屋(建築分) 23万円 66万円
家屋(承継分) 12万円 34万円

割賦購入した資産やリースで借りている資産は誰が償却資産の申告をすべきか?

 償却資産の申告は、賦課期日(毎年1月1日)現在において償却資産を所有している人が行います。
 しかし、誰が償却資産の申告をすべきか迷うケースもありますので、今回はこの点について確認します。

1.割賦販売契約で購入した償却資産

 償却資産の申告は、その償却資産の所有者が行います。通常は、償却資産を購入したら、購入者がその償却資産を所有することになりますので、償却資産の申告は購入者が行います。

 では、割賦販売契約により購入した償却資産の申告は、購入者と販売者のどちらがするのでしょうか?

 割賦販売契約においては、販売代金が完済されるまで所有権は売主に留保されます。つまり、購入者が代金を分割で支払っている間は、所有権は販売者にありますので、償却資産の所有者は販売者ということになります。

 償却資産の申告義務が所有者にあることからすると、割賦販売契約で売買した償却資産の申告は販売者がしなければならないように思えます。

 しかし、割賦販売契約のような、いわゆる「所有権留保付割賦販売」の資産については、原則として購入者が償却資産の申告を行うこととなっていますのでご注意ください。

2.リース契約で賃借している償却資産

 償却資産の申告は、その償却資産の所有者が行います。償却資産を他に賃貸している場合でも、その所有権は貸主にありますから、償却資産の申告は貸主が行います。

 では、リース契約により賃貸借している償却資産の申告は、貸主と借主のどちらがするのでしょうか?

 この点については、リースの契約形態により取扱いが異なります。

 例えば、オペレーティング・リースのように、リース期間満了後に貸主(リース会社)に機械等を返還するというリース取引の場合は、貸主が償却資産の申告を行う必要があります。

  また、所有権移転外ファイナンス・リースは、リース期間中もリース期間満了後も貸主に所有権がありますので、貸主が償却資産の申告を行う必要があります※。

 ただし、リース期間満了後に無償又はそれに近い価格で譲渡することとなっているなど、実質的に所有権留保付割賦販売とみられるようなもの(所有権移転ファイナンス・リース)については、借主が償却資産の申告を行う必要がありますのでご注意ください。

※ 所有権移転外ファイナンス・リース取引において、貸主が所有するリース資産で取得価額が20万円未満の償却資産は、申告の対象になりません。

償却資産の申告で迷いやすいケース

 償却資産とは、土地及び家屋以外の事業の用に供することができる資産で、所得税法又は法人税法の所得の計算上減価償却の対象となる資産です。

 毎年1月1日現在において償却資産を所有している法人や個人事業者は、1月31日までにその償却資産を市役所等に申告しなければなりません。

 しかし、実際に申告書を作成する際には、どの資産が申告対象であるのか判断に迷うケースもありますので、以下では具体例を挙げて、償却資産の申告対象となるかどうかについて確認します。

※ 償却資産の申告対象についての基本的な考え方については、「償却資産税の申告対象となる資産とは?」をご参照ください。

1.自己所有建物に取り付けた内装など

 テナント等の借家人が、その建物(借家)に内装等の附帯設備を取り付けた場合は、建物本体との附合の有無及び賃貸借契約書の内容のいかんにかかわらず、テナント等の借家人がその附帯設備を償却資産として申告する必要があります。

 では、自己所有の建物に内装等の附帯設備等を取り付けた場合は、その附帯設備は償却資産の申告対象となるのでしょうか?

 建物が自己所有の場合、一般的には、建物に取り付けられ建物と構造上一体となって建物の効用を高めるものについては建物の一部として取り扱われますので、その附帯設備は償却資産の申告対象ではありません。

 逆に、取り外しが容易で、別の場所に自在に移動できるものや、建物と一体となっていないものは、建物とは別個に償却資産として取り扱われますので、償却資産の申告対象となります。
 
  また、特定の生産用や業務用の設備は、建物自体の効用を高めることとは関係しないため、償却資産の申告対象となります。

 なお、単に移動を防止する程度に建物に取り付けたものは、償却資産の申告対象となります。

※ 参考記事:「家屋と一体の建築設備は家屋と償却資産のどちらに該当するか?」

2.自動車に取り付けたカーナビ・カーステレオなど

 自動車税や軽自動車税の課税対象となる乗用車やトラック(以下「自動車」といいます)は、償却資産の申告対象ではありません。

 では、自動車に取り付けたカーナビやカーステレオなどは、償却資産の申告対象となるのでしょうか?

 自己所有の車に取り付けた自己所有のカーナビ、カーステレオなどについては、性能、型式、構造等が自動車用として特別に設計され、自動車固有の装置と認められるものであれば、自動車と一体をなしているものと考えられるため、償却資産の申告対象とはなりません。

  ただし、ポータブルナビゲーションのように、その使用形態が持ち運び自由な携帯型として使用することが常態となっている機器については、自動車と一体をなしているとは考えられませんので、償却資産の申告対象となります。

 また、自動車の所有者と車載機器の所有者が異なる場合は、その機器は自動車そのものと一体をなしているとは認められないため、償却資産の申告対象となります。

3.家庭用にも事業用にも使用している資産

 償却資産の申告対象となるのは事業用の資産です。例えば、飲食店の厨房に設置されている電気冷蔵庫は、申告対象となります。

 では、家庭用にも事業用にも使用している電気冷蔵庫は、償却資産の申告対象となるのでしょうか?

 家庭用にも事業用にも使用される電気冷蔵庫は、事業の用に供することができる資産であるため、その電気冷蔵庫全体が償却資産の申告対象になります。

 なお、家庭用・事業用の両方に使用している場合は、資産全体の取得価格を申告する必要があります。
 1つの資産を課税される部分と課税されない部分とに分けることはできませんので、ご注意ください。

家屋と一体の建築設備は家屋と償却資産のどちらに該当するか?

 家屋(建物)には、家屋と一体となって家屋の効用を高める設備(電気設備、給排水設備、衛生設備、空調設備、消火設備、運搬設備等の建築設備)が取り付けられていますが、固定資産税においては、これらを家屋と償却資産に区分して評価します。

 家屋として評価するものには固定資産税が課され、償却資産として評価するものについては償却資産税が課されますので、家屋と償却資産の区分は重要です。

 しかし、家屋と一体となっているが故に、その区分が判然としないケースもあります。区分のポイントは、家屋と設備の所有者が同じであるか否かという点です。
 この観点から、建築設備における家屋と償却資産の区分について確認します。

1.家屋と設備の所有者が同じ場合

 家屋と一体となって家屋の効用を高める建築設備のうち、取り外しが容易で別の場所に自在に移動のできるもの、屋外に設置された配線又は配管、特定の生産又は業務の用に供されるもの等については、償却資産として取り扱います。

 家屋と建築設備の所有者が同じである場合の家屋と償却資産の区分について、代表的なものを以下に例示します。

建築設備の種類 設備の分類 設備の内容 家屋 償却資産
建築工事 内装・造作等 床・壁・天井仕上、造作・建具、外壁の仕上げ等
店舗造作等工事一式
〇  
電気設備 受変電設備 設備一式(配線・配管を含む)   〇
予備電源設備 発電機設備、蓄電池設備、無停電電源設備等(配線・配管を含む)   〇
中央監視設備 設備一式(配線・配管を含む)   〇
動力照明設備 屋外設備一式、特定の生産又は業務用設備(ネオンサイン、投光器、スポットライト等)   〇
屋内設備一式、分電盤 〇  
電力引込設備 引込工事   〇
動力配線設備 特定の生産又は業務用設備(工場等機械の動力源である動力配線)   〇
上記以外の設備 〇  
電話設備 電話機、交換機等の機器   〇
配管・配線、端子盤等 〇  
LAN設備 設備一式   〇
放送・拡声設備 マイク、スピーカー、アンプ等の機器   〇
配管・配線等 〇  
監視カメラ
( ITV)設備
受像機(テレビ)、カメラ、録画装置等の機器   〇
配管・配線等 〇  
給排水衛生設備 給排水設備 屋外設備、引込工事、特定の生産又は業務用設備   〇
配管、高架水槽、受水槽、ポンプ等 〇  
給湯設備 局所式給湯設備(電気温水器・湯沸器用)   〇
局所式給湯設備(ユニットバス用、床暖房用等)、
中央式給湯設備
〇  
ガス設備 屋外設備、引込工事、特定の生産又は業務用設備   〇
屋内の配管、バルブ、排気筒等 〇  
衛生設備 設備一式(洗面器、大小便器等) 〇  
消火設備 消火器、避難器具、ホース及びノズル、ガスボンベ等   〇
消火栓設備、スプリンクラー設備等 〇  
空調設備 空調設備 壁掛型ルームエアコン、特定の生産又は業務用設備   〇
上記以外の設備 〇  
換気設備 特定の生産又は業務用設備   〇
上記以外の設備 〇  
その他の設備等 運搬設備 工場用ベルトコンベア、垂直搬送機   〇
エレベーター、エスカレーター、小荷物専用昇降機 〇  
厨房設備 顧客の求めに応じるサービス設備(飲食店・ホテル・百貨店等)、寮・病院・社員食堂等の厨房設備   〇
上記以外の設備 〇  
その他の設備 冷凍・冷蔵倉庫における冷却装置、ろ過装置、POSシステム、広告塔、文字看板、袖看板、簡易間仕切(衝立)、機械式駐車設備(ターンテーブルを含む)、駐輪設備、ゴミ処理設備、メールボックス、カーテン・ブラインド等   〇
外構工事 外構工事 工事一式(門・塀・フェンス・植栽等)   〇

2.家屋と設備の所有者が異なる場合

 賃貸ビル等を借り受けて事業をしている賃借人(テナント)が、自己の費用により附加施工又は譲渡等によって取得した建築設備で事業の用に供することができるものについては、賃借人(テナント)がその建築設備を償却資産として申告することとなります。

 この場合(家屋と建築設備の所有者が異なる場合)、上記1の表において「家屋」と区分されているものについても、償却資産として申告しなければなりません。

 具体的には、次のとおりです(〇は上記1の表において家屋と区分されているものです)。

建築設備の種類 設備の分類 設備の内容 家屋 償却資産
建築工事 内装・造作等 床・壁・天井仕上、造作・建具、外壁の仕上げ等
店舗造作等工事一式
  〇
電気設備 受変電設備 設備一式(配線・配管を含む)   〇
予備電源設備 発電機設備、蓄電池設備、無停電電源設備等(配線・配管を含む)   〇
中央監視設備 設備一式(配線・配管を含む)   〇
動力照明設備 屋外設備一式、特定の生産又は業務用設備(ネオンサイン、投光器、スポットライト等)   〇
屋内設備一式、分電盤   〇
電力引込設備 引込工事   〇
動力配線設備 特定の生産又は業務用設備(工場等機械の動力源である動力配線)   〇
上記以外の設備   〇
電話設備 電話機、交換機等の機器   〇
配管・配線、端子盤等   〇
LAN設備 設備一式   〇
放送・拡声設備 マイク、スピーカー、アンプ等の機器   〇
配管・配線等   〇
監視カメラ
( ITV)設備
受像機(テレビ)、カメラ、録画装置等の機器   〇
配管・配線等   〇
給排水衛生設備 給排水設備 屋外設備、引込工事、特定の生産又は業務用設備   〇
配管、高架水槽、受水槽、ポンプ等   〇
給湯設備 局所式給湯設備(電気温水器・湯沸器用)   〇
局所式給湯設備(ユニットバス用、床暖房用等)、
中央式給湯設備
  〇
ガス設備 屋外設備、引込工事、特定の生産又は業務用設備   〇
屋内の配管、バルブ、排気筒等   〇
衛生設備 設備一式(洗面器、大小便器等)   〇
消火設備 消火器、避難器具、ホース及びノズル、ガスボンベ等   〇
消火栓設備、スプリンクラー設備等   〇
空調設備 空調設備 壁掛型ルームエアコン、特定の生産又は業務用設備   〇
上記以外の設備   〇
換気設備 特定の生産又は業務用設備   〇
上記以外の設備   〇
その他の設備等 運搬設備 工場用ベルトコンベア、垂直搬送機   〇
エレベーター、エスカレーター、小荷物専用昇降機   〇
厨房設備 顧客の求めに応じるサービス設備(飲食店・ホテル・百貨店等)、寮・病院・社員食堂等の厨房設備   〇
上記以外の設備   〇
その他の設備 冷凍・冷蔵倉庫における冷却装置、ろ過装置、POSシステム、広告塔、文字看板、袖看板、簡易間仕切(衝立)、機械式駐車設備(ターンテーブルを含む)、駐輪設備、ゴミ処理設備、メールボックス、カーテン・ブラインド等   〇
外構工事 外構工事 工事一式(門・塀・フェンス・植栽等)   〇

償却資産申告書の修正方法(修正申告)

1.過誤納金は5年度分なら還付可能

 償却資産の所有者は、毎年1月1日現在に所有する償却資産の内容を、その年の1月31日までにその償却資産所在の市町村に対して申告をしなければなりません(償却資産の課税標準額が150万円(免税点)未満の場合は課税されませんが、申告は必要です)。
 この償却資産の申告が間違っていた場合、例えば既に廃棄済みの資産を誤って申告していた場合などは、修正申告によって過誤納金(本来は納付する必要のない税金)の還付を受けることができます。
 過誤納金は、第1期の法定納期限(市町村によって異なりますが、ここでは4月30日とします)から5年以内であれば還付を受けることができます。例えば、2021(令和3)年12月に、過去に廃棄済みの資産を申告していたことが発覚した場合は、2017(平成29)年度~2021(令和3)年度分の固定資産税(償却資産税)について過誤納金の還付を受けることができます。

2.修正申告の方法

 修正申告(償却資産申告書の修正)の方法については、特段法令等で規定されていません。そのため、市町村によって対応は異なりますが、概ね以下の2つの方法に分類されると思われます(実際に修正申告をする際は、必ず当該市町村に確認をしてください)。
 以下では、機械装置(取得価額80万円)を2020(令和2)年に廃棄していたにもかかわらず、2021(令和3)年度分の償却資産申告書から除外せずに申告していたケースを想定して、修正申告の方法をみていきます。

(1) 誤った申告書を差し換える方法(差換修正)

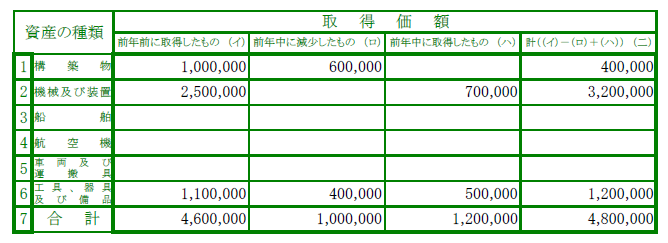
 まず、前提として、2021(令和3)年度の申告において、次のような償却資産申告書を提出していたとします。

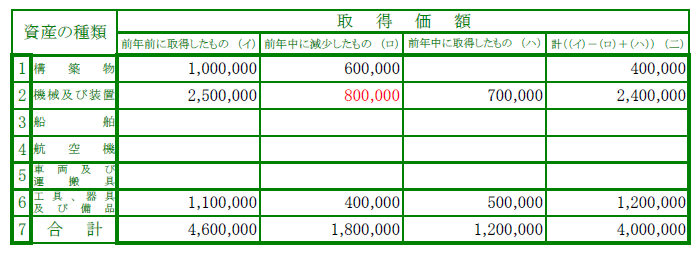
 本来であれば、2020(令和2)年に廃棄した機械装置80万円を「前年中に減少したもの(ロ)」の欄に次のように記載して、2021(令和3)年度償却資産申告書を作成すべきでした(同申告書の上欄余白部分に「修正」又は「修正申告」と記載します)。

 「差換修正」の方法は、元の誤った申告書を、このように本来あるべき申告書に書き換える方法です。これにより、誤って提出した申告書を正しい申告書に差し換えたことになります。

(2) 誤った部分を追加する方法(追加修正)

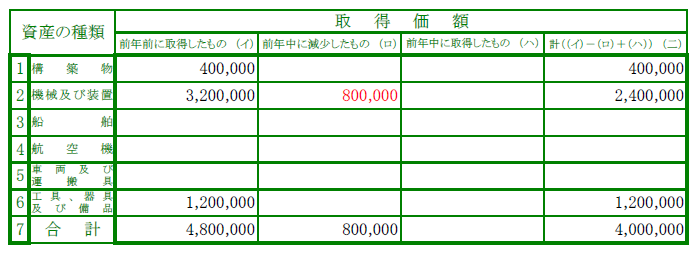
 「追加修正」の方法は、2021(令和3)年度償却資産申告書を、次のように作成する方法です (同申告書の上欄余白部分に「修正」又は「修正申告」と記載します) 。

 上記(1)の「差換修正」の方法と見比べると、「前年前に取得したもの(イ)」の欄の金額が異なっています。
 「差換修正」の方法 では、2021(令和3)年度の申告前(言い換えると、2020(令和2)年度の申告後)の数字が記載されているのに対し、「追加修正」の方法では、2021(令和3)年度の申告後(誤って提出した2021(令和3)年度償却資産申告書の「計((イ)-(ロ)+(ハ))(ニ)」の欄)の数字が記載されています。これにより、誤って提出した申告書を追加修正したことになります。

3.還付には修正申告の根拠資料の提示が必要

 修正申告は上記のように行いますが、修正申告書の提出のみをもって過誤納金が還付されるわけではありません。修正申告の根拠資料、上記の例であれば「廃棄したことを証明する書類(例えば、廃棄業者に引き渡したことが確認できる書類や社内の稟議書など)」の提示も必要です。

新型コロナの影響を受けた事業者の令和3年度固定資産税等の減免

 新型コロナウイルス感染症の影響により、一定以上の事業収入の減少があった中小企業・小規模事業者に対して、2021年度(令和3年度)に限り、償却資産に係る固定資産税及び事業用家屋に係る固定資産税及び都市計画税が減免されます。
 今回は、本特例の適用を受けるための申請方法などを紹介します。

1.対象者

 以下のいずれかに該当する法人または個人(風俗営業等の規制及び業務の適正化等に関する法律の第2条第5項に規定する「性風俗関連特殊営業」を営む者を除きます)

(1) 資本金の額又は出資金の額が1億円以下の法人
(2) 常時使用する従業員が1,000人以下の資本又は出資を有しない法人
(3) 常時使用する従業員が1,000人以下の個人

 ※ただし、大企業の子会社等(下記のいずれかの要件に該当する企業)は対象外となります。
① 同一の大規模法人(資本金の額若しくは出資金の額が1億円超の法人、資本若しくは出資を有しない法人のうち常時使用する従業員数が1,000人超の法人又は大法人(資本金の額又は出資金の額が5億円以上である法人等)との間に当該大法人による完全支配関係がある法人等をいい、中小企業投資育成株式会社を除きます)から2分の1以上の出資を受ける法人
② 2以上の大規模法人から3分の2以上の出資を受ける法人

2.減免対象

 償却資産に係る固定資産税、事業用家屋に係る固定資産税・都市計画税の課税標準
 ※居住用の部分及び土地は対象になりません。

3.措置内容

令和2年2月から10月までの任意の連続する3か月間の事業収入の減少率 軽減率
前年同期比30%以上50%未満の減少 2分の1
前年同期比50%以上の減少 全額

4.減免期間

 2021年度(令和3年度)に限ります。

5.申請期間

 2021年(令和3年)1月4日から2月1日まで
 ※当日消印有効です(期限を過ぎた申請は受付されません)。

6.申請方法

 事前に税理士、公認会計士等の認定経営革新等支援機関等による確認を受けた後に、下記の必要書類を添えて対象資産の所在する市町村(市役所資産税課など)へ申請します。

(1) 申請書(認定経営革新等支援機関等の確認印が押されたもの)
(2) 認定経営革新等支援機関等への確認時に提出した次の書類(写し)
 ① 収入減を証明する書類
 ② 特例対象家屋の事業割合を示す書類
 ※収入減の理由に「不動産賃料の猶予」によるものが含まれる場合は、追加で「不動産賃料の猶予の金額や猶予期間を確認できる書類」を提出します。

中小企業等経営強化法と生産性向上特別措置法の固定資産税の特例の比較

1.両制度の比較の意義

 2018年度(平成30年度)税制改正で、新たに生産性向上特別措置法(2018年(平成30年)6月6日施行)による固定資産税の特例(以下、「新固定資産税の特例」といいます)が創設されました。
 この創設に伴い、中小企業等経営強化法による固定資産税の特例(以下、旧固定資産税の特例」といいます)は、2019年(平成31年)3月31日をもって終了します。
 両制度とも地方税における設備投資税制であり、赤字企業でも減税が受けられるなど基本的には同様の制度といえますが、特例措置の内容など異なる点もあります。
 旧固定資産税の特例の廃止を間近に控えた今、両制度を比較することによって、新固定資産税の特例に対する理解も深まるものと思われますので、今回は両制度の比較を行います。

※ 新固定資産税の特例については、対象範囲に建物と構築物を加えた上で、2年間延長し、2023年(令和5年)3月取得設備までの適用期限に改正されました。

2.両制度の相違点

 両制度の主な相違点は、以下のとおりです。

項目 旧固定資産税の特例 新固定資産税の特例
適用法律 中小企業等経営強化法 生産性向上特別措置法
適用期限 2019年(平成31年)3月31日 2021年(平成33年)3月31日
対象地域 全国(一部地域で業種の限定あり) 導入促進基本計画の同意を受けた市区町村
計画書 経営力向上計画 先端設備等導入計画
労働生産性 5年計画の場合、5年後の伸び率は2%以上 3年計画の場合、3年後の伸び率は9%以上(年平均3%以上)
申請先 主務大臣(担当省庁) 市区町村
認定支援機関の事前確認 不要 必要
設備取得後の申請 可能(取得後60日以内) 不可
工業会証明書の追加提出 不可 可能
減免割合 2分の1 ゼロ~2分の1(市区町村による)
その他 国税における特別償却又は税額控除あり 金融支援(追加保証)、予算支援(補助金審査時の加点)あり

 なお、旧固定資産税の特例については本ブログ記事「中小企業等経営強化法の認定が必要な設備投資税制」を、新固定資産税の特例については「生産性向上特別措置法による新固定資産税の特例」を参照してください。


生産性向上特別措置法による新固定資産税の特例

 中小企業等経営強化法による固定資産税の特例は、中小企業者等が中小企業等経営強化法の認定を受けた経営力向上計画に基づき、2019年(平成31年)3月31日までに取得した新品の機械装置等について、固定資産税(償却資産税)の課税標準が3年間にわたり2分の1に軽減される制度です。
 この制度は2019年(平成31年)3月31日をもって終了します(期限の延長は行われません)。

 これに代わり、2018年度(平成30年度)税制改正で、生産性向上特別措置法による固定資産税の特例(以下、「新固定資産税の特例」といいます)が創設されました。
 2019年(平成31年)4月1日以後に取得した資産については、新固定資産税の特例が適用されます。

 今回は、この新固定資産税の特例について、その概要を確認します。

1.制度概要

 新固定資産税の特例は、中小企業者等が市区町村から認定を受けた先端設備等導入計画に基づき、2021年(平成33年)3月31日までに取得した新品の機械装置等について、固定資産税(償却資産税)の課税標準が3年間にわたりゼロ以上2分の1以下の範囲内において軽減される制度です。

※ 新固定資産税の特例については、対象範囲に建物と構築物を加えた上で、2年間延長し、2023年(令和5年)3月取得設備までの適用期限に改正されました。

2.適用期間

 2018年(平成30年)6月6日~2021年(平成33年)3月31日に取得した資産

3.適用対象者

 適用対象者である中小企業者等は、次のとおりです(租税特別措置法第42条の4第8項第6号)。

(1) 資本金又は出資金の額が1億円以下の法人
(2) 資本又は出資を有しない法人のうち、常時使用する従業員数が1,000人以下の法人 
 ただし、以下の法人は対象になりません。
① 同一の大規模法人から2分の1以上の出資を受ける法人
② 2以上の大規模法人から3分の2以上の出資を受ける法人
※大規模法人とは、資本金又は出資金の額が1億円超の法人(資本又は出資を有しない場合は常時使用する従業員数が1,000人超の法人)をいいます。

 なお、先端設備等導入計画の認定を受けることができる中小企業者(中小企業等経営強化法第2条第1項)は、上記の新固定資産税の特例における中小企業者と規模要件が異なり、例えば、製造業などは、資本金の額もしくは出資の総額が3億円以下又は常時使用する従業員数が300人以下とされています。

4.対象設備

 (1)生産性向上要件及び(2)販売開始要件を満たす下表の設備(新品に限る)が対象となります。

(1) 生産性向上要件
 旧モデルと比較して、生産効率、エネルギー効率、精度その他の生産性の向上に資するものの指標が年平均1%以上向上するもの
(2) 販売開始要件
 一定期間内に販売されたモデルであること(最新モデルである必要はありませんが、中古資産は対象外になります)

設備の種類 用途又は細目 最低価額 販売開始時期
機械装置 全て 160万円以上 10年以内
工具 測定工具及び検査工具 30万円以上 5年以内
器具備品 全て 30万円以上 6年以内
建物附属設備※ 全て 60万円以上 14年以内

※償却資産として課税されるものに限ります。

5.適用手続

 新固定資産税の特例の適用を受けるためには、次の手続きが必要です。

(1) 工業会証明書を取得
※計画の申請・認定前に取得できなかった場合は、認定後から賦課期日(1月1日)までに誓約書とあわせて追加提出することができます。
(2) 経営革新等支援機関の事前確認書を取得
(3) 市区町村に先端設備等導入計画の認定を申請
(4) 市区町村から先端設備等導入計画の認定書を取得
(5) 設備取得 
※設備取得後の計画申請は一切認められませんので、注意が必要です。
(6) 市区町村に税務申告(償却資産申告書を提出)

6.措置内容

 固定資産税(償却資産税)の課税標準が3年間にわたり、ゼロ以上2分の1以下の範囲内において市町村が定めた割合に軽減されます。

7.留意事項

 工業会証明書の追加提出が賦課期日(1月1日)に間に合わなかった場合は、減税期間が短縮されます。
 例えば、2019年(平成31年)に取得した設備について2020年(平成32年)の1月1日までに工業会証明書を追加提出できず、2021年(平成33年)の1月1日までに提出した場合、2020年(平成32年)は減税を受けられず、減税期間は2年になります。