新リース会計基準を適用しないことができる場合とは?

 新リース会計基準は、2027(令和9)年4月1日以降に開始する事業年度から適用されますが、2025(令和7)年4月1日以降の事業年度から早期適用することも可能となっています。

 新リース会計基準においては、リースの借手の会計処理について、「ファイナンス・リース」と「オペレーティング・リース」を区分することなく、すべてのリース取引について「使用権資産」と「リース負債」を計上したうえで、使用権資産の償却費とリース負債の利息相当額を毎期の費用として計上することとなります。

 これは、国際的な会計基準への整合性の観点から、オペレーティング・リースに係る負債をオンバランスすることを目的としており、これにより、企業の財務諸表においてリース取引の実態がより明確に反映されることになります。

 一方、新リース会計基準を踏まえて、2025(令和7)年度税制改正により、リース税制の改正が行われました。

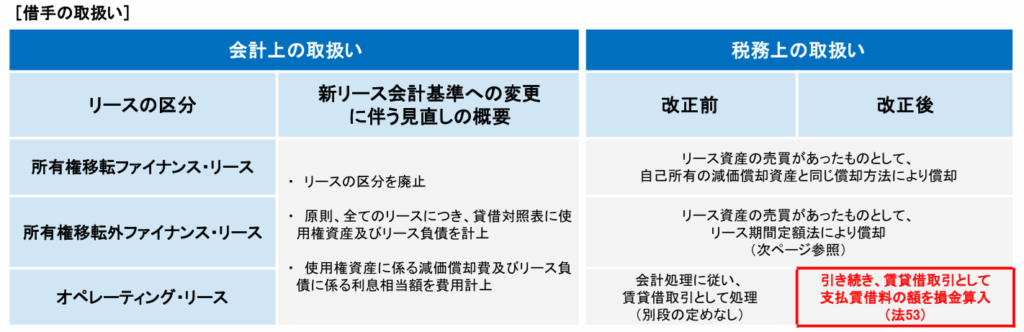
 税務上の取扱いについては、「オペレーティング・リース」は会計上の変更にかかわらず、従来通りの「賃貸借処理」が維持されることとなりました。

 そうすると、会計上は資産・負債としてオンバランス処理したうえで、使用権資産については減価償却し、リース負債については利息相当額を利息法に基づいて費用配分するのに対し、税務上はリース料を費用として処理するため、会計と税務の間に乖離が生じることになります。
 この乖離に対応するため、法人税申告においては申告調整が必要となります

 このように、新リース会計基準と税制改正は、企業の財務・税務処理に大きな影響を与えるものであり、実務対応やシステム整備が必要となります。

 しかし、すべての企業が新リース会計基準を適用しなければならないということではありません。
 今回は、リースの借手側において、新リース会計基準を適用しなくてもいい場合について確認します。

※ 関連記事:「新リース会計基準の導入が中小企業に及ぼす会計上と税務上の影響(令和7年度税制改正)

1.新リース会計基準による影響

 新リース会計基準においては、すべてのリース取引について「使用権資産」と「リース負債」が貸借対照表に計上(オンバランス)されます。
 したがって、旧リース会計基準ではオフバランス処理であったオペレーティング・リース取引に係る負債もオンバランス処理されます。

 これにより、企業の財務諸表にはリース取引の実態がより明確に反映されることとななりますが、自己資本比率やROA(総資産利益率)の低下といった重大な影響を及ぼす可能性があります。

 また、契約の名称や形式にとらわれることなく、建物の賃貸借契約や役務提供の契約でも、要件を満たせば貸借対照表に計上する必要があります。

 具体的には、次の①②の要件に該当すれば、契約書に「リース契約」「賃貸借契約」との記載がなくても新リース会計基準の対象となることから、レンタルや事務所の賃借契約などもリース契約に該当する場合があります。

① 資産が特定されている。
② その資産の使用から生じる経済的利益のほとんどすべてを得る権利と、その資産の使用を指図する権利がある。

 上記①②の要件の詳細については省略しますが、オペレーティング取引にとどまらず、これまでオフバランスであったレンタルや不動産賃貸借などの取引も新リース会計基準の対象となる場合があります。

2.新リース会計基準を適用しなくてもいい場合

 新リース会計基準は、企業の財務・税務処理に大きな影響を及ぼしますが、すべての企業が新リース会計基準を適用しなければならないということではありません。

 次のような場合は、新リース会計基準を適用しないことができます。

(1) 新リース会計基準の対象法人

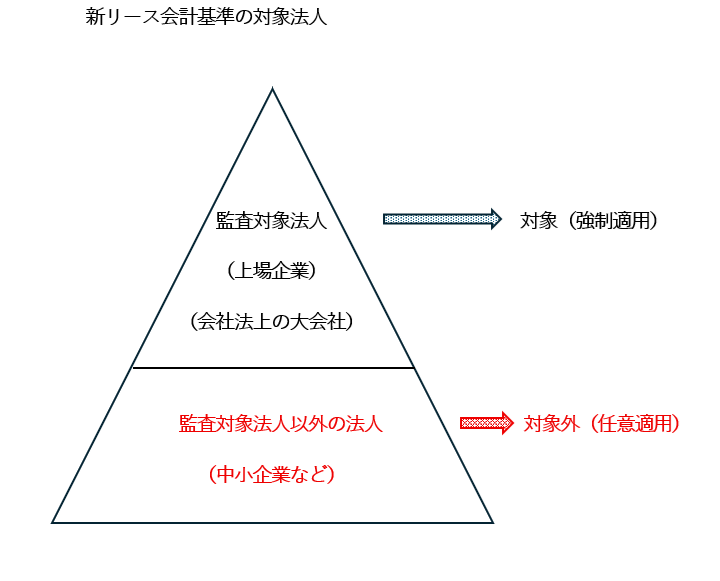
 新リース会計基準は、監査対象法人である上場企業と会社法上の大会社(子会社も含む)を対象とするものであり、その数は約1万社とされています。

 したがって、監査対象法人以外の中小企業などは、新リース会計基準の対象外であり、新リース会計基準の適用は任意です。

※ 会社法上の「大会社」とは、最終事業年度の貸借対照表において、資本金が5 億円以上、または負債の合計額が200億円以上の株式会社を指します。
(2) 新リース会計基準の対象から除外される取引

 次の取引については、新リース会計基準の対象範囲から除外されます。

① 公共施設等運営権の取得
② 貸手による知的財産のライセンスの供与
③ 鉱物、石油、天然ガス等を探査する又は使用する権利の取得

(3) 無形固定資産のリース

 無形固定資産(ソフトウェア等)のリースについては、新リース会計基準を適用しないことができます。

(4) 新リース会計基準の簡便的な取扱い

 個々のリース資産が少額の場合やリース期間が短期の場合には、使用権資産・リース負債を計上しないことができます。
 つまり、従来どおりの取扱い(賃貸借処理)となります。

① 一契約300万円以下のリース取引
② リース期間が1年以内のリース取引
③ リース料総額が購入時に費用処理する基準額以下のリース取引
割賦購入した資産やリースで借りている資産は誰が償却資産の申告をすべきか?

 償却資産の申告は、賦課期日(毎年1月1日)現在において償却資産を所有している人が行います。
 しかし、誰が償却資産の申告をすべきか迷うケースもありますので、今回はこの点について確認します。

1.割賦販売契約で購入した償却資産

 償却資産の申告は、その償却資産の所有者が行います。通常は、償却資産を購入したら、購入者がその償却資産を所有することになりますので、償却資産の申告は購入者が行います。

 では、割賦販売契約により購入した償却資産の申告は、購入者と販売者のどちらがするのでしょうか?

 割賦販売契約においては、販売代金が完済されるまで所有権は売主に留保されます。つまり、購入者が代金を分割で支払っている間は、所有権は販売者にありますので、償却資産の所有者は販売者ということになります。

 償却資産の申告義務が所有者にあることからすると、割賦販売契約で売買した償却資産の申告は販売者がしなければならないように思えます。

 しかし、割賦販売契約のような、いわゆる「所有権留保付割賦販売」の資産については、原則として購入者が償却資産の申告を行うこととなっていますのでご注意ください。

2.リース契約で賃借している償却資産

 償却資産の申告は、その償却資産の所有者が行います。償却資産を他に賃貸している場合でも、その所有権は貸主にありますから、償却資産の申告は貸主が行います。

 では、リース契約により賃貸借している償却資産の申告は、貸主と借主のどちらがするのでしょうか?

 この点については、リースの契約形態により取扱いが異なります。

 例えば、オペレーティング・リースのように、リース期間満了後に貸主(リース会社)に機械等を返還するというリース取引の場合は、貸主が償却資産の申告を行う必要があります。

  また、所有権移転外ファイナンス・リースは、リース期間中もリース期間満了後も貸主に所有権がありますので、貸主が償却資産の申告を行う必要があります

 ただし、リース期間満了後に無償又はそれに近い価格で譲渡することとなっているなど、実質的に所有権留保付割賦販売とみられるようなもの(所有権移転ファイナンス・リース)については、借主が償却資産の申告を行う必要がありますのでご注意ください。

※ 所有権移転外ファイナンス・リース取引において、貸主が所有するリース資産で取得価額が20万円未満の償却資産は、申告の対象になりません。

新リース会計基準の導入が中小企業に及ぼす会計上と税務上の影響(令和7年度税制改正)

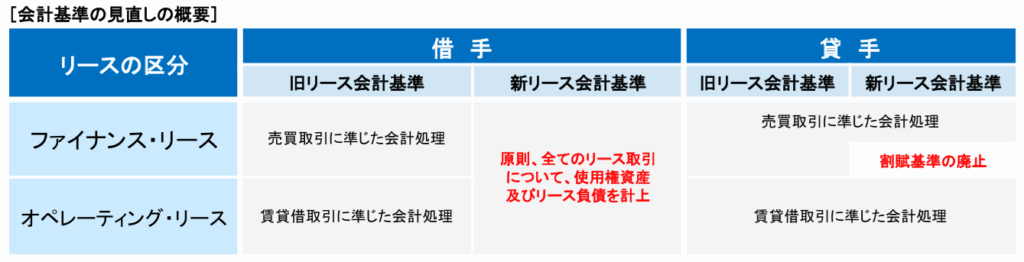
 リース取引は、契約内容によって「ファイナンス・リース取引」と「オペレーティング・リース取引」に分けられ、さらに、ファイナンス・リース取引は、「所有権移転ファイナンス・リース取引」と「所有権移転外ファイナンス・リース取引」に分けられます。

 ファイナンス・リース取引とは、リース期間中に契約を解除できない(ノンキャンセラブル)、かつ、借り手がリース物件の経済的利益を享受しコストを負担する(フルペイアウト)リース取引をいいます。
 
 さらに、ファイナンス・リース取引は、リース期間終了後に資産の所有権が貸し手から借り手に移ると認められる所有権移転ファイナンス・リース取引と、リース期間が終了しても借り手に所有権が移らない所有権移転外ファイナンス・リース取引に分かれます。

 また、オペレーティング・リース取引とは、ファイナンス・リース取引以外のリース取引をいいます。

 これらのリース取引について、2024(令和6)年9月に企業会計基準委員会より新リース会計基準が公表され、2025(令和7)年度税制改正で新リース会計基準を踏まえた税務上の対応がなされています。

 以下では、借り手である中小企業の立場から、新リース会計基準の導入が及ぼす会計上と税務上の影響について確認します。

1.新基準によるオペレーティング・リース取引の会計上の取扱い

 2024(令和6)年9月に、企業会計基準委員会より新リース会計基準が公表されました。旧リース会計基準からの見直しの内容は次のとおりです。

(1) 借り手については、これまでのファイナンス・リース(売買取引に準じた会計処理)とオペレーティング・リース(賃貸借取引に準じた会計処理)との区分を廃止し、使用権資産とリース負債を計上する単一の会計モデルを採用することとされました。

(2) 貸し手については、引き続きファイナンス・リースとオペレーティング・リースを区分することとし、その区分に応じた処理を行うこととされました。
 なお、ファイナンス・リースの場合の会計処理のうち、リース料受取時に売上高と売上原価を計上する方法による会計処理は、収益認識会計基準において割賦基準が認められなくなったことを踏まえて、廃止することとされました。

(3) 新リース会計基準は、2027(令和9)年4月1日以後に開始する事業年度の期首から適用することとされていますが、2025(令和7)年4月1日以後に開始する事業年度の期首からの早期適用も認めることとされました。

出所:国税庁ホームページ

 新リース会計基準では、ファイナンス・リース取引とオペレーティング・リース取引の区分は廃止され、原則として、すべてのリース取引はオンバランスでの会計処理に統一されます。
 オンバランスとは、貸借対照表に資産や負債を計上し、売買取引に準じた会計処理を行うことをいいます。

 したがって、これまで賃貸借取引に準じた会計処理(資産や負債を計上せずにリース料を費用計上する会計処理)が認められていたオペレーティング・リース取引についても、ファイナンス・リース取引と同様に売買取引に準じた会計処理となりますので、従来に比べてリース取引の会計処理が煩雑になる懸念があります。

2.オペレーティング・リース取引の税務上の取扱い

 新リース会計基準では、オペレーティング・リース取引について、会計上は売買取引に準じた会計処理を行うこととされましたが、法人税法上は従来と変わらず、賃貸借取引に準じた会計処理とされました(法人税法第53条が新設されました)。

出所:国税庁ホームページ

 したがって、オペレーティング・リース取引については、会計上は新リース会計基準に則った売買取引に準じた会計処理を行い、税務上は賃貸借取引に準じた会計処理を行うことになりますので、会計上と税務上で会計処理の乖離が生じ、申告調整が必要となります。 

 ところが、中小企業など、監査対象法人以外の法人については、新リース会計基準によらず、引き続き「中小企業の会計に関する指針」又は「中小企業の会計に関する基本要領」に則った会計処理も可能とされていますので、オペレーティング・リース取引について会計上も賃貸借取引に準じた会計処理を行った場合は、会計上と税務上で会計処理の乖離は生じず、申告調整も不要となります。

 また、旧リース会計基準においては、所有権移転ファイナンス・リース取引は売買取引に準じた会計処理を行いますが、所有権移転外ファイナンス・リース取引については、「借り手が中小企業」又は「リース期間が1年以内、又は、リース契約1件当たりのリース料総額が300万円以下」の条件に該当する場合は、賃貸借取引に準じた会計処理が認められていました。

 新リース会計基準においても「短期リース(リース期間が12か月以内)」と「少額リース(重要性の乏しいリース契約1件当たりのリース料総額が300万円以下のリースなど)については、オンバランス不要の賃貸借取引に準じた会計処理が認められていますので、多くの中小企業は簡便な賃貸借取引に準じた会計処理を行うものと思われます。

 そのため、今回の新リース会計基準の導入が借り手である中小企業に与える影響は、実質的には大きくないものと思われます。