新リース会計基準は、2027(令和9)年4月1日以降に開始する事業年度から適用されますが、2025(令和7)年4月1日以降の事業年度から早期適用することも可能となっています。
新リース会計基準においては、リースの借手の会計処理について、「ファイナンス・リース」と「オペレーティング・リース」を区分することなく、すべてのリース取引について「使用権資産」と「リース負債」を計上したうえで、使用権資産の償却費とリース負債の利息相当額を毎期の費用として計上することとなります。
これは、国際的な会計基準への整合性の観点から、オペレーティング・リースに係る負債をオンバランスすることを目的としており、これにより、企業の財務諸表においてリース取引の実態がより明確に反映されることになります。
一方、新リース会計基準を踏まえて、2025(令和7)年度税制改正により、リース税制の改正が行われました。
税務上の取扱いについては、「オペレーティング・リース」は会計上の変更にかかわらず、従来通りの「賃貸借処理」が維持されることとなりました。
そうすると、会計上は資産・負債としてオンバランス処理したうえで、使用権資産については減価償却し、リース負債については利息相当額を利息法に基づいて費用配分するのに対し、税務上はリース料を費用として処理するため、会計と税務の間に乖離が生じることになります。
この乖離に対応するため、法人税申告においては申告調整が必要となります※。
このように、新リース会計基準と税制改正は、企業の財務・税務処理に大きな影響を与えるものであり、実務対応やシステム整備が必要となります。
しかし、すべての企業が新リース会計基準を適用しなければならないということではありません。
今回は、リースの借手側において、新リース会計基準を適用しなくてもいい場合について確認します。
※ 関連記事:「新リース会計基準の導入が中小企業に及ぼす会計上と税務上の影響(令和7年度税制改正)」
1.新リース会計基準による影響
新リース会計基準においては、すべてのリース取引について「使用権資産」と「リース負債」が貸借対照表に計上(オンバランス)されます。
したがって、旧リース会計基準ではオフバランス処理であったオペレーティング・リース取引に係る負債もオンバランス処理されます。
これにより、企業の財務諸表にはリース取引の実態がより明確に反映されることとななりますが、自己資本比率やROA(総資産利益率)の低下といった重大な影響を及ぼす可能性があります。
また、契約の名称や形式にとらわれることなく、建物の賃貸借契約や役務提供の契約でも、要件を満たせば貸借対照表に計上する必要があります。
具体的には、次の①②の要件に該当すれば、契約書に「リース契約」「賃貸借契約」との記載がなくても新リース会計基準の対象となることから、レンタルや事務所の賃借契約などもリース契約に該当する場合があります。
① 資産が特定されている。
② その資産の使用から生じる経済的利益のほとんどすべてを得る権利と、その資産の使用を指図する権利がある。
上記①②の要件の詳細については省略しますが、オペレーティング取引にとどまらず、これまでオフバランスであったレンタルや不動産賃貸借などの取引も新リース会計基準の対象となる場合があります。
2.新リース会計基準を適用しなくてもいい場合
新リース会計基準は、企業の財務・税務処理に大きな影響を及ぼしますが、すべての企業が新リース会計基準を適用しなければならないということではありません。
次のような場合は、新リース会計基準を適用しないことができます。
(1) 新リース会計基準の対象法人
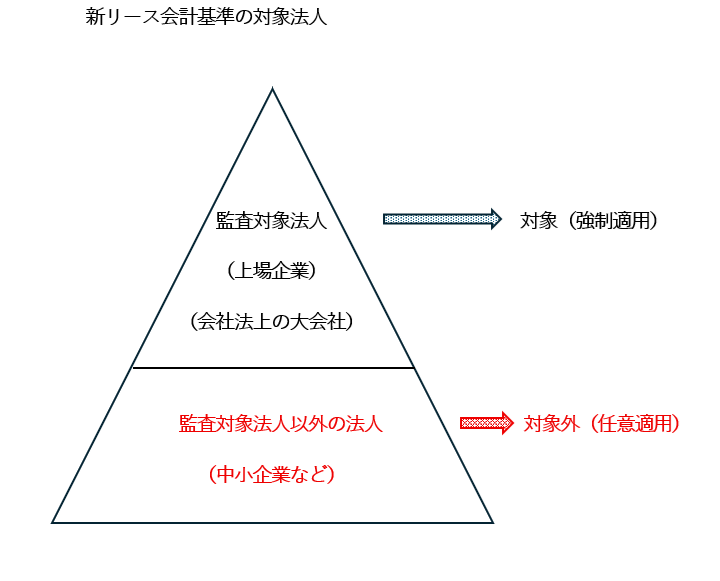
新リース会計基準は、監査対象法人である上場企業と会社法上の大会社※(子会社も含む)を対象とするものであり、その数は約1万社とされています。
したがって、監査対象法人以外の中小企業などは、新リース会計基準の対象外であり、新リース会計基準の適用は任意です。
※ 会社法上の「大会社」とは、最終事業年度の貸借対照表において、資本金が5 億円以上、または負債の合計額が200億円以上の株式会社を指します。
(2) 新リース会計基準の対象から除外される取引
次の取引については、新リース会計基準の対象範囲から除外されます。
① 公共施設等運営権の取得
② 貸手による知的財産のライセンスの供与
③ 鉱物、石油、天然ガス等を探査する又は使用する権利の取得
(3) 無形固定資産のリース
無形固定資産(ソフトウェア等)のリースについては、新リース会計基準を適用しないことができます。
(4) 新リース会計基準の簡便的な取扱い
個々のリース資産が少額の場合やリース期間が短期の場合には、使用権資産・リース負債を計上しないことができます。
つまり、従来どおりの取扱い(賃貸借処理)となります。
① 一契約300万円以下のリース取引
② リース期間が1年以内のリース取引
③ リース料総額が購入時に費用処理する基準額以下のリース取引